;)
;)
;)



 이미지 확대보기
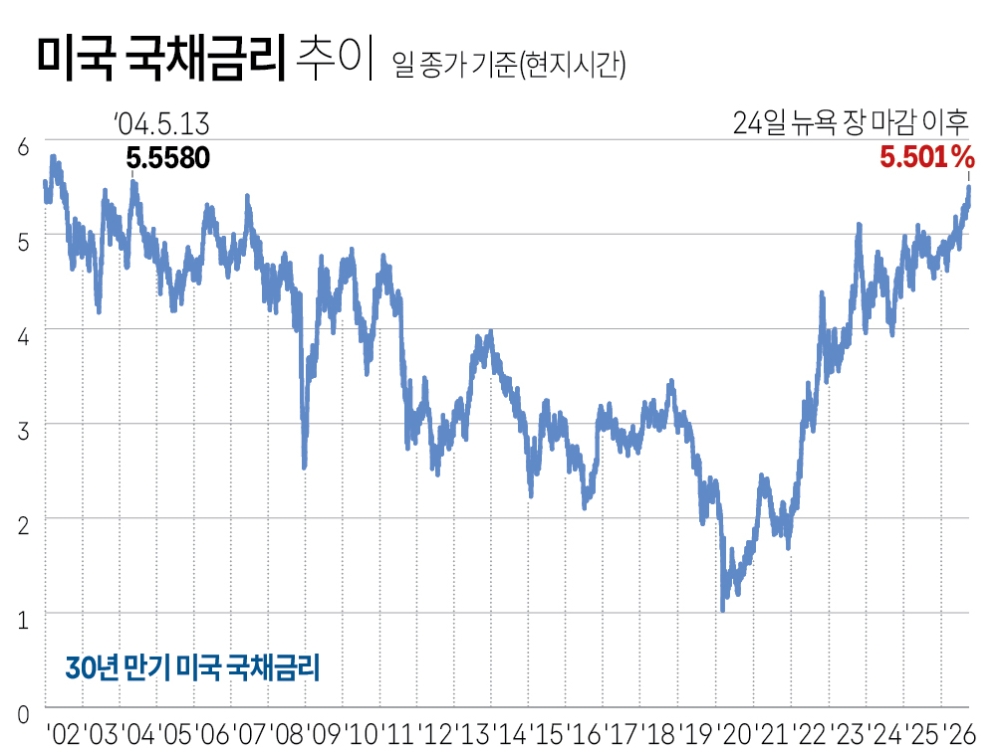
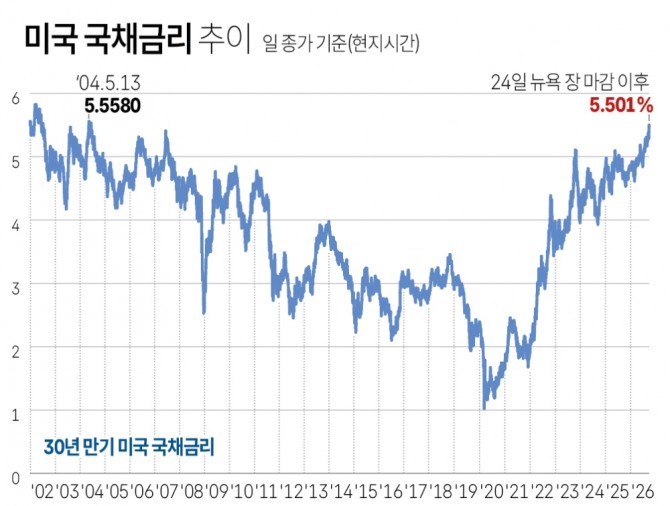
미 재정 적자로 인해 국채 발행이 급증하면서 민간 투자자들도 더 높은 금리를 요구하고 있기 때문이다.
미 국채에 대한 투자자들의 신뢰를 회복시키지 못하면 금리 상승 압력이 장기간 이어질 수 있다는 의미다.
미 10년물 국채 금리 상승은 국내 장기 금리뿐 아니라 환율과 주식 시장의 외국인 자금 이탈에도 영향을 미칠 수밖에 없다.
미 국채 총발행액의 평균 금리는 3.475% 내외다. 1년 전보다 0.06%p 올랐고 5년 전의 1.458%와 비교하면 2배 이상 상승한 수치다.
최근 높은 국채 금리에도 경기가 뜨거워지자 연준의 추가 긴축 가능성도 커졌다.
미국 경제 성장률만으로 부채 부담에서 벗어나려면 GDP 대비 재정 적자를 0%로 줄여야 할 처지다.
문제는 가격에 민감한 헤지펀드 등 민간의 국채 보유량 증가다. 그동안 국채 수요의 중요한 축을 담당해오던 곳은 연준과 외국 중앙은행 등 공적 부문이다.
하지만 헤지펀드 등 민간 투자자들은 다르다.
국채의 안전성과 유동성보다 수익률 자체를 국채 투자의 주요 판단 요인으로 삼기 때문이다.
민간 투자자의 미 국채 보유가 미 국내총생산 대비 1%p 높아지면 미 국채 금리의 기간 프리미엄을 약 0.087%p 올린다는 분석도 있다.
따라서 미국의 금융 상황을 관찰하는 방식도 달라져야 한다.
연준의 기준금리와 대차대조표 외에도 재무부의 장기 국채 발행이나 환매 규모, 그리고 장 단기 부채 비율 등에 대한 지속적인 모니터링이 필요하다.
미국의 부채 만기 조정과 장기 국채 환매 등 부채 비용 관리정책 전환도 주목해야 한다.
특히 연준과 재무부의 정책을 한 틀에 놓고 환율과 국경 간 자본 흐름을 분석하는 게 중요해졌다.