;)
;)
;)




메모리 피크아웃 사실상 불식됐다는 판단에 증설 추진
미국 투자 압박 및 현지화 대응에 자금 조달 필요
eSSD 수요 증가와 차세대 HBM에 낸드 상당수 필요도 한몫
미국 투자 압박 및 현지화 대응에 자금 조달 필요
eSSD 수요 증가와 차세대 HBM에 낸드 상당수 필요도 한몫
 이미지 확대보기

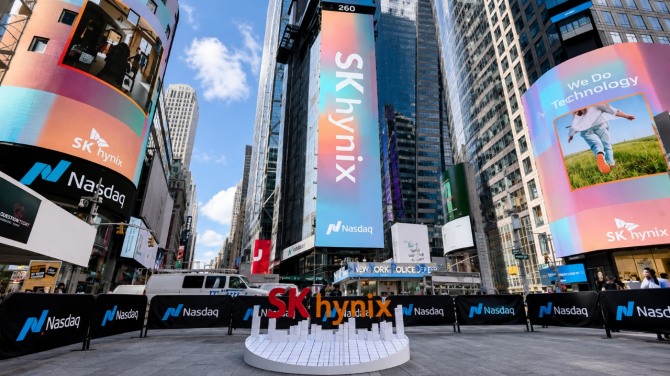
28일 로이터 등 외신에 따르면 솔리다임은 이르면 내년 상장을 목표로 투자은행(IB)들과 주관사 선정 회의를 진행 중이며, 예상 기업가치가 최대 1500억 달러(약 200조 원)에 달할 것이라는 관측까지 제기된다.
그러나 글로벌 주식시장과 국내 투자자들 사이에서는 이번 IPO 추진을 두고 기대와 우려가 교차하고 있다. 핵심 이슈는 단연 ‘지배구조 파편화’와 ‘중복 상장’ 논란이다.
현재 SK그룹의 반도체 부문 지배구조는 ‘SK㈜(지주사) → SK스퀘어 → SK하이닉스 → AI컴퍼니 → 솔리다임’으로 이어지는 피라미드 구조를 띠고 있다. 이미 그룹 내 주요 연결고리인 SK㈜, SK스퀘어, SK하이닉스가 모두 상장된 상황에서, 최하단에 있는 솔리다임마저 증시에 개별 상장될 경우 최대 ‘4중 중복 상장’이 현실화된다.
이 같은 주주 가치 훼손 우려에도 불구하고, SK하이닉스가 솔리다임의 미국 상장을 타당한 선택지로 검토하는 배경에는 여러 요인이 자리 잡고 있다.
우선, 폭발적으로 증가하는 인공지능(AI) 데이터센터 수요 대응을 위한 차세대 투자 재원 마련이다. 솔리다임은 고용량 eSSD 시장에서 기술적 독점력을 발휘하며 초고속 성장을 이어가고 있다. 향후 AI 반도체 공급망 생태계에서 주도권을 잡기 위해서는 기술개발(R&D)과 생산 인프라 확충에 천문학적인 자금이 요구된다. 모회사의 재무 부담을 늘리지 않고, 글로벌 자본이 집결하는 미국 증시에서 직접 대규모 자금을 조달하는 것이 가장 효율적인 실탄 확보 방안이라는 얘기다.
업계 관계자는 "SK하이닉스 내부에서는 더 이상 피크 아웃 우려는 없는 것으로 판단하고 있다"며 "차세대 고대역폭메모리(HBM)에 낸드가 상당히 필요하다는 점도 한몫한 것 같다"고 말했다.
트럼프 행정부의 반도체 투자 압박과 현지화 전략도 주요 요인 중 하나다. 솔리다임은 미국 현지 기업으로서 나스닥 등 빅마켓에 상장할 경우 글로벌 테크 기업 및 데이터센터 고객사들과의 협력 네트워크를 한층 견고히 다질 수 있다. 또한, 미국 반도체 법안 등 현지 정부의 정책적 지원과 대관 대응, 우수 인재 영입 측면에서도 현지 상장이 지니는 전략적 가치가 크다.
결국 솔리다임 상장설은 대규모 투자금 조달과 글로벌 경쟁력 강화라는 경영상 이유가 그 배경으로 자리 잡고 있다. 다만 중복 상장 우려는 여전히 남아있는 만큼 향후 SK하이닉스가 솔리다임의 IPO 과정에서 모회사 주주들을 달랠 수 있는 유의미한 주주환원책이나 지분 구조 보완책을 제시할 수 있을지가 이번 상장의 성패를 가를 핵심 요소가 될 전망이다.
박상휘 글로벌이코노믹 기자 shpark03@g-enews.com