;)
;)
;)




메모리 업황개선 및 HBM 공급계약 확대…소부장 실적 개선 기대 확산
 이미지 확대보기
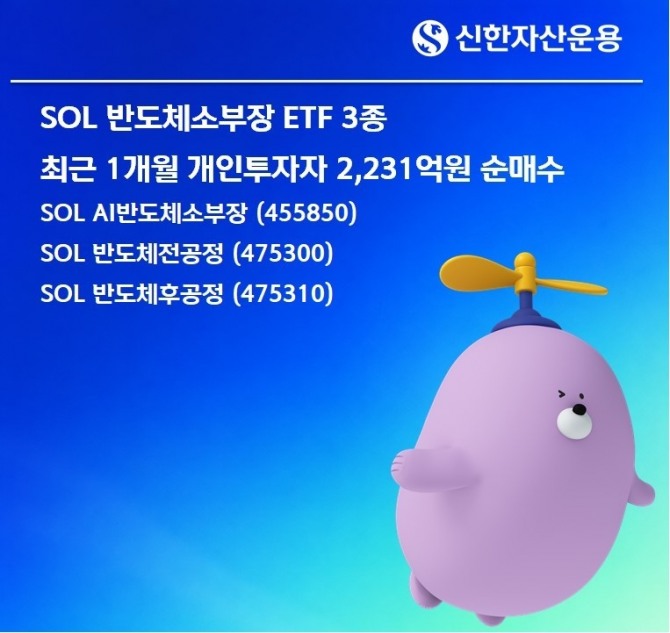
상품별 순자산 규모를 보면 13일 기준 SOL AI반도체소부장이 1조 3569억원으로 가장 컸다. 이어 SOL 반도체전공정과 SOL 반도체후공정이 각각 4652억원, 1720억원을 기록 중이다. 올해 들어 늘어난 순자산 규모만 합산 1조 4691억원(AI반도체소부장 8923억원, 전공정 4290억원, 후공정 1478억원)에 이른다.
하반기 들어 증시 내 반도체 업종의 가격 조정과 변동성이 심화되는 상황 속에서도 자금 유입세는 흔들리지 않았다. 지난 6월 말부터 이달 13일까지 3개 상품의 순자산은 각각 1161억원, 1927억원, 886억원 증가했다. 메모리 반도체 업황 회복세와 더불어 고대역폭메모리(HBM) 시설 투자 확대에 따른 국내 소부장 단의 중장기 실적 개선 기대감이 투심을 이끈 것으로 풀이된다.
SOL AI반도체소부장은 삼성전자, SK하이닉스 등 종합반도체기업(IDM)을 제외하고 국내 핵심 소부장 기업 20곳에 분산 투자하는 상품이다. 전공정 장비부터 패키징, 검사, 기판, 공정 재료까지 전 단계를 포함해 공정 고도화 수혜를 폭넓게 흡수하도록 설계됐다. SOL 반도체전공정은 웨이퍼 제조 및 형성 단계에 강점을 지닌 소부장 기업에 집중 투자하며, SOL 반도체후공정은 HBM 및 첨단 패키징, 검사, 반도체 기판 등 고성능 반도체 구현에 필수적인 후공정 밸류체인에 특화된 상품이다.
증권가에서는 2026년부터 2028년까지 메모리와 비메모리 전반에서 설비투자(CAPEX) 확대 주기가 이어지며 국내 소부장 업체들의 수주 환경이 크게 개선될 것으로 예상하고 있다. 메모리 제조사들의 생산능력 확장 및 미세화 공정 전환 외에도 TSMC 등 글로벌 파운드리의 투자 지속, 반도체 조립·테스트 외주업체(OSAT)의 설비 확충이 장비 수요를 뒷받침한다는 분석이다.
공정별로 살펴보면 전공정 부문은 메모리 업계의 신규 라인 증설과 낸드플래시 투자 재개 여부가 핵심 분수령으로 꼽힌다. 후공정 부문에서는 HBM4 본격 양산에 따른 패키징·검사 장비 수요 증가 및 첨단 패키징 공정 고도화가 핵심 성장 모멘텀으로 작용할 전망이다. 시설 투자 효과가 장비 공급을 시작으로 소재·부품 소비 확대로 연결되면서 관련 기업들의 수익성 개선 기대도 고조되는 분위기다.
김 그룹장은 “향후 삼성전자와 SK하이닉스가 3분기 실적 발표를 통해 제시할 내년도 설비투자 규모와 추가 증설 방향이 중요한 변수가 될 것”이라며 “신규 공급계약과 투자 확대가 구체화될 경우 반도체 소부장 기업들의 실적 개선 기대가 한층 높아질 수 있다”고 설명했다. 이어 “SOL ETF는 소부장 산업 전반에 분산투자 하는 상품과 전공정·후공정에 집중하는 상품을 모두 갖추고 있어 투자자가 관심 있는 성장 동력과 투자 목적에 따라 전략을 선택할 수 있다”고 덧붙였다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.