;)
;)
;)



수급이 타이트해지면서 PC DRAM의 가격 상승세가 4분기에도 지속될 전망이다.
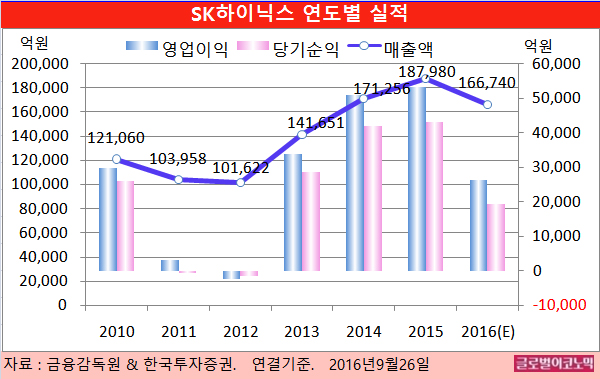
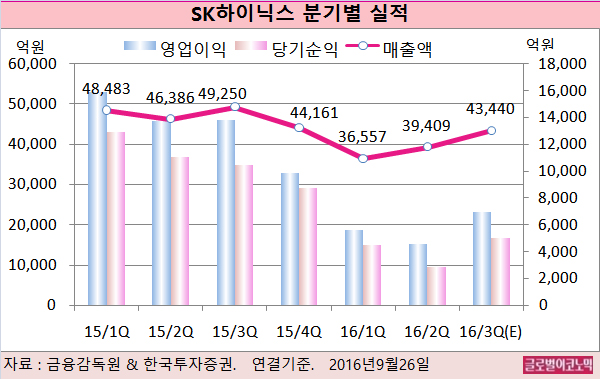
한국투자증권 유종우 연구원은 SK하이닉스의 올해 3분기 연결기준 매출액이 4조3440억원(전년동기비 -11.8%), 영업이익 6957억원(전년동기비 -49.7%), 당기순이익 5010억원(전년동기비 -52.2%)를 기록할 것으로 전망하고 있다.
지난 2분기 실적과 비교하면 매출액, 영업이익, 당기순이이익이 각각 +10.2%, +53.6%, +75.1%를 나타냈다.
3분기에는 DRAM 및 NAND 가격이 예상보다 강했고 수익성이 상대적으로 높은 모바일용 MCP(멀티칩패키지) 제품 비중이 높아지면서 원화강세에도 불구하고 이익증가폭이 예상을 상회한 것으로 유 연구원은 판단하고 있다.
이러한 이익증가세는 4분기에도 지속될 전망인데 PC DRAM 가격의 상승과 모바일 DRAM 가격의 안정, 그리고 21nm DRAM 공정 전환으로 인한 원가절감 효과 등이 예상되기 때문이다.
유 연구원은 4분기 영업이익은 9164억원으로 3분기에 비해 32% 증가할 것으로 전망하고 있다.
스마트폰업체들의 DRAM 컨텐츠 증가와 더불어 PC업체들의 부품수요 개선도 나타나고 있어 DRAM 공급부족이 심화되고 있다.
2분기부터 감소하기 시작한 DRAM업체들의 재고는 3분기에도 감소세를 지속하고 있고 4분기에도 추가적인 감소가 예상된다.
5월말 재고가 증가한 마이크론의 경우도 제품출하가 정상적으로 이루어지면서 8월말에는 재고가 줄었을 것으로 추정된다.
유 연구원은 DRAM업체들의 재고가 소진되고 공급여력이 줄어들고 있어 비수기 DRAM수급과 가격에 긍정적인 영향을 줄 것으로 진단하고 있다.
2분기까지 더디게 진행되던 DRAM 21nm 생산이 3분기부터 속도를 내고 있다.
올 3분기말 20%까지 높아지는 21nm 비중이 4분기에는 주요 스마트폰고객향 모바일 DRAM 생산이 본격화되면서 30% 수준까지 높아질 전망이다.
유 연구원은 21nm 비중이 높아지면서 원가절감 효과도 나타나 4분기 수익성 개선에 기여할 것으로 판단하고 있다.
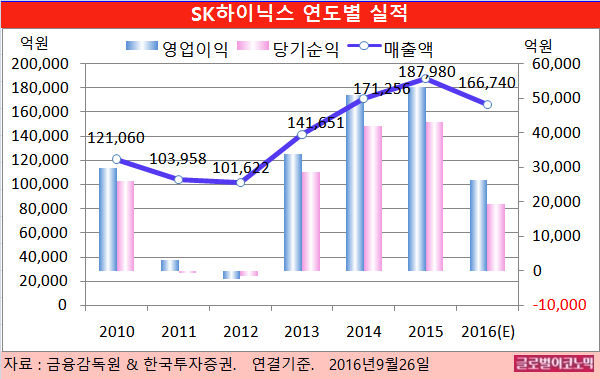
유 연구원은 SK하이닉스의 올해 연결기준 매출액이 16조6740억원(전년비 -11.3%), 영업이익 2조2670억원(전년비 -50.8%), 당기순이익 1조9280억원(전년비 -55.4%)을 기록할 것으로 내다보고 있다.
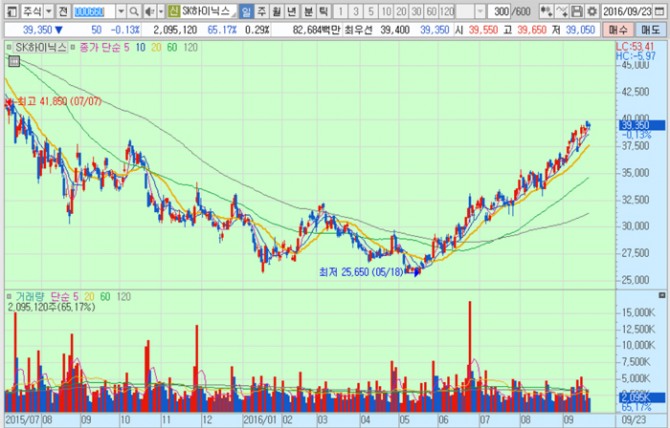
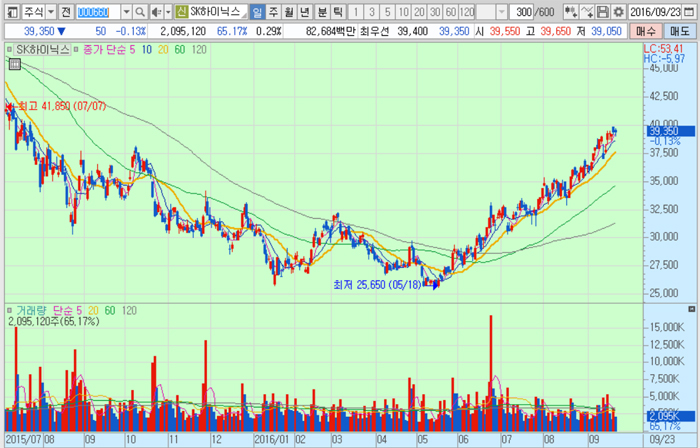
SK하이닉스의 주가는 지난 5월 18일의 저점 2만5650원에서 23일 종가 3만9350원으로 53.4% 오른 수준을 보이고 있다.
 이미지 확대보기
김대성 경제연구소 부소장 kimds@