;)
;)
;)




1~7월 글로벌 분리막 적재량 24.9% 증가, 中 점유율 91.5%까지 상승
SK아이이테크놀로지·도레이 등 韓·日은 체제 개편
SK아이이테크놀로지·도레이 등 韓·日은 체제 개편
 이미지 확대보기
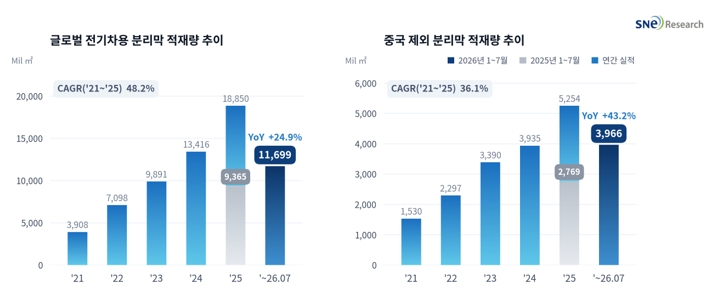
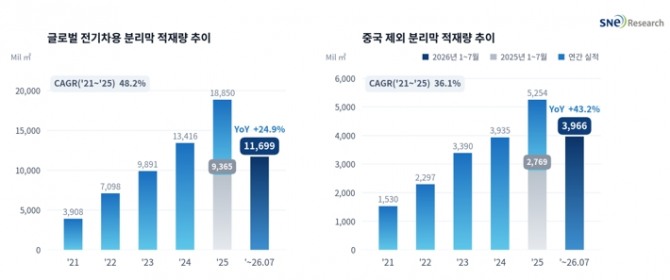
16일 시장조사업체 SNE리서치에 따르면 올해 1~7월 세계 각국에 등록된 전기차(EV·PHEV·HEV)에 탑재된 배터리용 분리막 적재량은 약 116억9900만㎡(제곱미터)로, 전년 동기(93억6500만㎡) 대비 24.9% 증가했다. 분리막은 리튬이온 배터리 내부에서 양극과 음극을 물리적으로 분리해 단락(합선)을 방지하는 동시에 리튬이온이 오갈 수 있는 통로를 제공하는 핵심 소재다. 배터리의 안전성과 출력 성능, 수명에 직접 영향을 미치며, 전기차 시장 확대와 배터리 대당 용량 증가, 고에너지밀도·고속충전 셀 적용 확대에 따라 수요가 꾸준히 늘고 있다.
같은 기간 중국을 제외한 글로벌 시장의 분리막 적재량은 약 39억6600만㎡로 전년 동기 대비 43.2% 늘며 전체 시장 성장률을 크게 웃돌았다. 이에 따라 전체 적재량에서 중국 제외 시장이 차지하는 비중도 29.6%에서 33.9%로 4.3%포인트(p) 높아졌다.
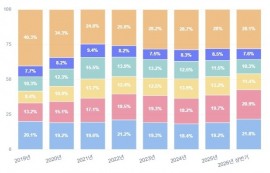
국적별 점유율을 보면 흐름은 엇갈렸다. 2분기 기준 중국계 업체는 91.5%의 점유율로 시장 대부분을 차지했다. 1분기(90.0%)보다 1.5%p(포인트), 전년 동기(88.5%)보다는 3%p 오른 수치다. 반면 일본계 업체는 전년 동기 7.2%에서 5.7%로, 한국계 업체는 4.3%에서 2.7%로 각각 하락했다. SNE리서치는 중국계 업체의 규모와 원가 경쟁력이 강화되는 가운데, 일본계와 한국계 업체는 고부가 제품 중심의 대응이 불가피해지는 모습이라고 분석했다.
반면 ZIMT(ZTE홀딩스)는 6% 증가에 그쳤고, 일본 아사히카세이(-5%)와 한국 SK아이이테크놀로지(-14%), 중국 보서(-12%)는 적재량이 오히려 감소했다.
지역별로는 중국에서 셀 생산 확대와 리튬인산철(LFP) 배터리 중심의 제품 구성이 분리막 수요를 뒷받침했다. 유럽에서는 상반기 순수 전기차 등록이 35% 늘었고, 역내 판매 전기차 배터리의 절반 가까이가 유럽산 셀로 채워지며 현지 수요도 함께 커졌다. 반면 북미는 연방 전기차 세액공제 종료 이후 주요 차종 단종과 생산 조정이 이어지며 적재량이 오히려 줄었다.
수급 측면에서는 2년 넘게 이어진 가격 하락 국면에서 벗어나는 흐름도 확인됐다. 중국 내 습식 코팅 분리막 기재 가격은 상반기에만 약 8% 올랐고, 습식 기재막 가격도 바닥권에서 15% 안팎 회복됐다. 업계 가동률이 80%를 넘어서고 선두 업체의 습식 생산라인이 사실상 완전가동(만산)에 들어가면서, SEMCORP는 상반기 출하량이 60% 이상 늘며 흑자로 전환했고 Senior와 Sinoma도 이익이 큰 폭으로 개선됐다. 늘어난 수요의 상당 부분은 에너지저장장치(ESS)용 배터리에서 나오고 있으며, 5마이크로미터(㎛)급 초박막과 고내열 코팅 제품을 중심으로 공급이 특히 빠듯한 것으로 나타났다.
이런 가운데 한국·일본계 업체들은 구조 재편에 나서고 있다. SK이노베이션은 지난달 말 자회사 SK아이이테크놀로지를 흡수합병하기로 하며 중국 사업을 축소하고 폴란드 중심 생산체제로 재편하는 방안을 추진 중이다. 더블유씨피(WCP)는 ESS용 LFP 물량으로 실적 개선을 꾀하고 있다. 일본 도레이는 한국 자회사 손상차손을 반영하고 헝가리 합작 지분을 정리했으며, 아사히카세이는 지난달 미국 노스캐롤라이나에 습식 코팅 라인을 새로 열어 북미에서 건식·습식 병행 공급 체계를 갖췄다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com