;)
;)
;)




中 공급사 물량 확대…한국계 2분기 점유율 6.4%로 하락
 이미지 확대보기
17일 시장조사업체 SNE리서치에 따르면 올해 1~7월 세계 전기차에 탑재된 배터리의 전해액 적재량은 91만9000t으로 지난해 같은 기간보다 23.3% 증가했다. 집계 대상에는 플러그인하이브리드차(PHEV)와 하이브리드차(HEV)도 포함됐다.
중국을 제외한 시장의 적재량은 33만6000t으로 36.1% 늘었다. 전체 시장 성장률보다 12.8%포인트 높다. 글로벌 적재량에서 비중국 시장이 차지하는 비중도 33.1%에서 36.5%로 확대됐다. SNE리서치는 유럽과 비중국 아시아를 중심으로 수요가 늘고, 전기차 배터리 탑재량 증가와 리튬인산철(LFP) 배터리 비중 상승이 시장 성장을 뒷받침했다고 분석했다.
국내 업체들은 이 같은 성장세를 따라가지 못했다. 엔켐의 적재량은 3만1200t으로 전년 동기 대비 1.3% 증가하는 데 그쳤다. 글로벌 순위는 8위였으며 점유율은 4.1%에서 3.4%로 낮아졌다.
중국 공급사들은 대체로 물량을 늘렸다. 틴치(Tinci)는 적재량 21만t으로 1위를 유지했다. 물량은 19.3% 증가했지만 시장 전체 성장률을 밑돌면서 점유율은 23.6%에서 22.9%로 낮아졌다. 2위 캡켐(Capchem)은 적재량이 31.5% 늘어난 14만9500t을 기록하며 점유율을 15.3%에서 16.3%로 높였다.
중국 중견 업체의 성장세도 두드러졌다. 스무스웨이(Smoothway)의 적재량은 93.9% 늘었고 F&let과 쿤룬켐(Kunlunchem)도 각각 60.1%, 48.3% 증가했다. 반면 BYD는 적재량이 9.2% 감소한 10만3700t으로 집계됐다.
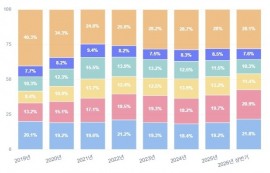
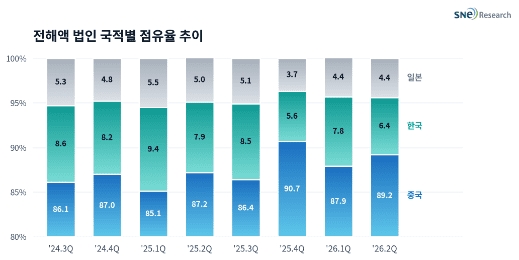
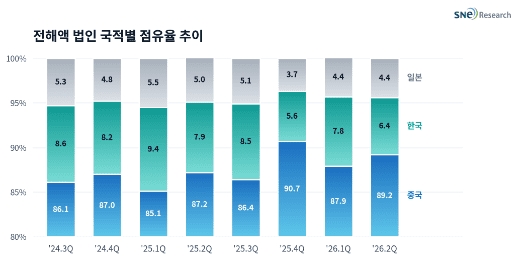
국적별 점유율에서도 중국계 업체의 비중이 커졌다. 올해 2분기 중국 기업의 점유율은 89.2%로 전년 동기보다 2.0%포인트 상승했다. 같은 기간 한국 기업은 7.9%에서 6.4%로, 일본 기업은 5.0%에서 4.4%로 각각 하락했다.
전해액은 배터리 내부에서 리튬이온이 양극과 음극 사이를 이동하도록 돕는 핵심 소재다. 전해질염과 용매, 첨가제의 조합에 따라 충전 성능과 수명 등이 달라진다. 고속충전과 고전압 배터리 수요가 늘면서 고객별 요구에 맞춘 배합 기술의 중요성도 커지고 있다.
다만 전해질염 가격이 높은 수준을 유지하고 기능성 첨가제의 공급 부족도 이어져 원가 부담은 남아 있다. SNE리서치는 북미·유럽 현지 생산 기반과 원재료 조달 안정성, 고객 맞춤형 배합 기술, ESS용 고기능성 전해액 대응력이 향후 업체별 경쟁력을 좌우할 것으로 전망했다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com