;)
;)
;)




 이미지 확대보기
SK의 3분기 연결기준 매출액을 전년 동기 대비 19.4% 증가한 37조1000억원, 영업이익은 528.2% 급증한 4조1000억원으로 전망했다. 전분기에 이어 양호한 영업실적을 이어갈 것으로 봤다.
박종렬 흥국증권 연구원은 “SK스퀘어가 연결 영업이익 증익을 주도하는 가운데, SK이노베이션과 SK텔레콤, SK에코플랜트가 가세로 2026년은 본격적인 실적 턴어라운드의 원년이 될 것”이라며 “주주환원 확대 실행력을 통한 주가 재평가도 가능할 전망”이라고 예측했다.
 이미지 확대보기
특히 SK스퀘어는 SK하이닉스의 실적 호조에 따른 지분법 이익 증가가 이어질 것으로 전망했다. 박 연구원은 "예상한 SK스퀘어의 3분기 영업이익은 12조3670억원으로 전년 동기 2조1960억원 대비 크게 늘어난 수준"이라며 "SK에코플랜트 역시 반도체와 인공지능(AI) 데이터센터 관련 사업의 실적 반영이 본격화하면서 실적 개선에 힘을 보탤 전망"이라고 추측했다.
아울러 "지난해까지 이어졌던 부진에서 벗어나 올해 연간 실적도 큰 폭으로 개선될 것"이라며 "올해 SK의 연결기준 매출액을 전년 대비 24.4% 증가한 152조4000억원, 영업이익을 1295.2% 증가한 18조3000억원으로 추정, 지배주주순이익은 14조3900억원으로 전년 대비 800.8% 증가할 것"이라고 판단했다.
이외에도 주주환원 강화도 주가 재평가 요인으로 꼽았다.
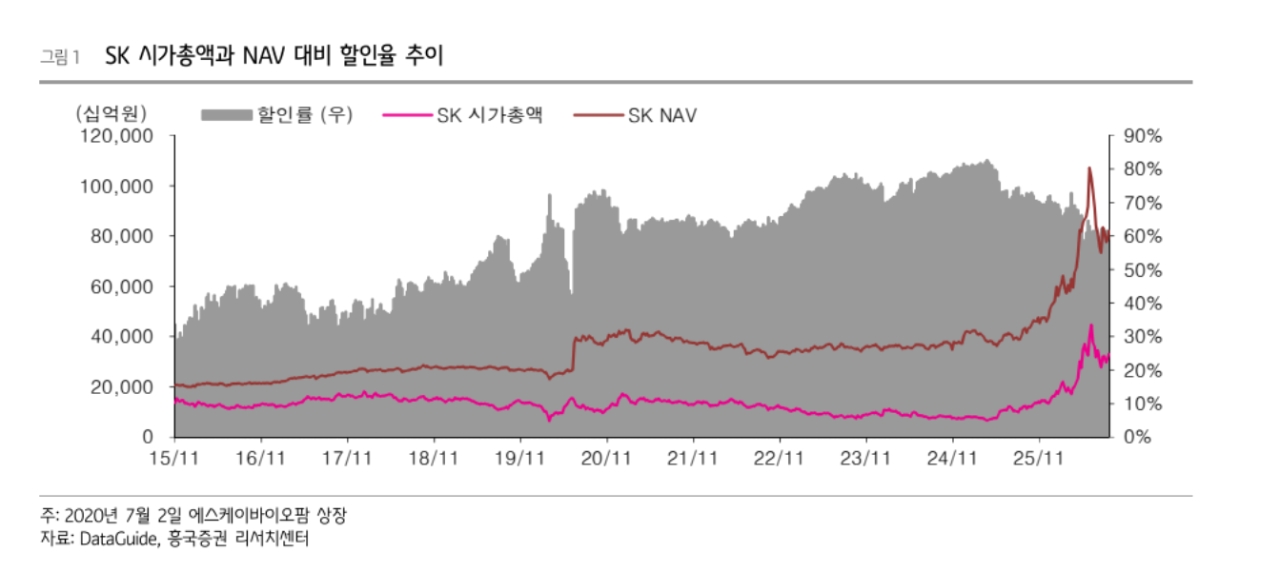
SK는 보유 자사주 24.8% 가운데 임직원 보상용 일부를 제외한 20.3%를 내년 1월4일 소각할 예정이다. 자사주 소각을 반영한 주당 순자산가치(NAV)는 141만5394원으로 산출했다. 투자 포인트로 △2026년 실적 턴어라운드 본격화 △포트폴리오 리밸런싱을 통한 기업가치 제고 △핵심 자회사 실적 회복과 배당 정상화 △재무구조 개선 및 안정화 국면 진입 △주주환원 정책 강화를 통한 구조적인 할인율 축소 등을 제시했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.