;)
;)
;)




 이미지 확대보기
조상훈 신한투자증권 연구위원은 “최근 자산시장 조정에도 불구하고 백화점 실적은 우려 대비 순항 중”이라며 "대형 점포 리뉴얼과 경쟁사 대비 높은 명품 매출 비중을 바탕으로 외형 성장에서 두각을 나타내고 있다"고 평가했다.
최근 증시 변동성과 원화 강세에 따른 외국인 관광객 구매력 약화 우려로 주가는 약세를 보였지만 실제 백화점 실적은 견조했다. 거래액 신장률은 7월 24%, 8월 15%를 기록했다. 명품의 높은 기저와 6~7월 주요 가전업체 행사 이후 매출 둔화로 외형 성장은 부진하지만 패션 매출 성장률은 6월 보합을 저점으로 7월 8%, 8월 6%, 9월 9%를 기록했다.
 이미지 확대보기
조 연구위원은 "외형 성장 둔화보다는 수익성 개선에 집중해야 한다"며 "원화 강세가 실적에 미치는 영향도 제한적일 것"이라고 판단했다. 또 "구조적인 인바운드 성장세가 이어지면서 백화점 채널의 매력도가 높아지고 있다"며 "면세점에서는 원화 강세가 원가율 상승 요인이지만 개별관광객 가운데 70%에 달하는 내국인의 구매력 개선이 이를 상쇄할 것"이라고 덧붙였다.
면세 사업의 실적 개선도 기대했다. 시내면세점의 경쟁 완화와 인천공항 DF2 철수에 따른 공항점 적자 축소로 큰 폭의 영업 레버리지 효과가 나타날 것으로 봤다.
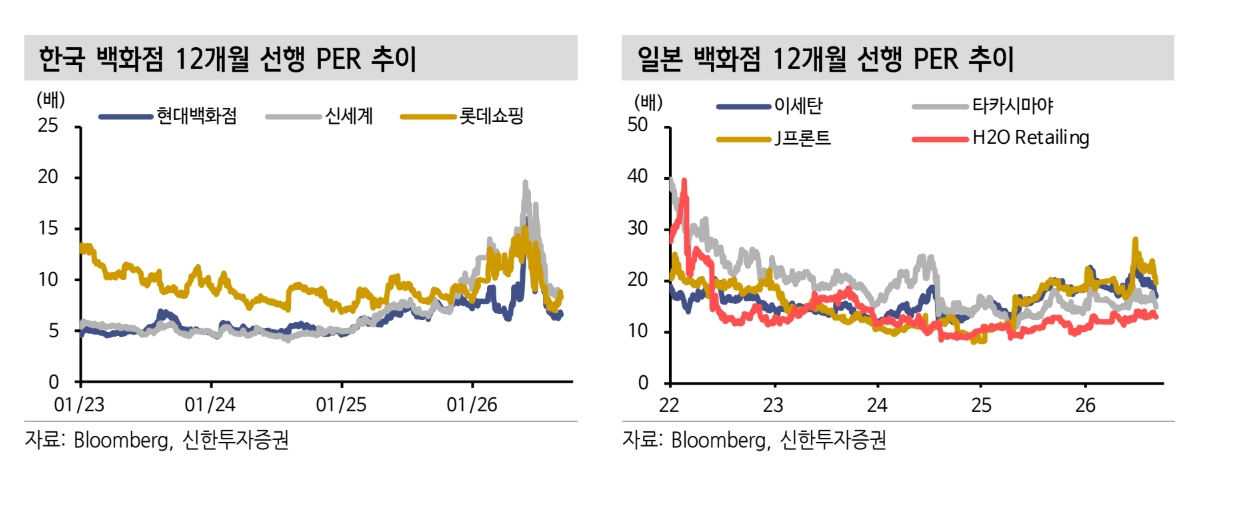
조 연구위원은 “백화점 성장률 둔화 우려로 12개월 선행 주가수익비율 8배까지 하락했지만 본업의 펀더멘털 개선과 강화된 주주환원 정책에 집중해야 한다”며 "고속터미널 부지 재개발 이슈에 따른 자산가치 부각도 밸류에이션 재평가 요인"이라고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.