;)
;)
;)




 이미지 확대보기
주민우 NH투자증권 연구원은 “전방 고객들의 각형, 원통형 선호 현상으로 수주 경쟁력이 제고되는 가운데 계열사(SDC) 지분을 재원 삼아 시장 수요에 적기 대응이 가능하다는 점이 구조적인 리레이팅 이유”라며 "목표주가 상향에는 ESS 실적 전망 개선과 소형전지 수익성 회복을 반영했다"고 설명했다.
미국 신규 생산능력 확보와 ESS 수주 가시성 확대를 고려해 밸류에이션 할인율도 기존 20%에서 10%로 축소했다.
 이미지 확대보기
주 연구원은 “지난 4년간 유지돼 온 LG에너지솔루션과의 밸류에이션(12개월 선행 EV/EBITDA) 디스카운트가 해소됐다”며 “유럽 IAA(산업가속화법)가 확정되고, 우주 데이터센터 발사가 시작될 2027년 초 추가 리레이팅도 기대 가능하다”고 설명했다.
또한 "특히 ESS가 향후 실적 개선을 주도할 것"이라며 "삼성SDI의 ESS 출하량이 지난해 12GWh에서 올해 21GWh, 내년 34GWh로 늘어날 것"이라고 추정했다.
같은 기간 ESS 매출액은 2조9730억원에서 4조7400억원, 7조340억원으로 증가하고, 영업이익은 510억원에서 9680억원, 1조6030억원으로 확대될 것으로 예상했다.
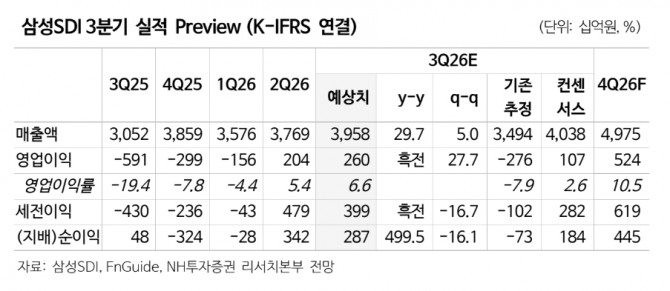
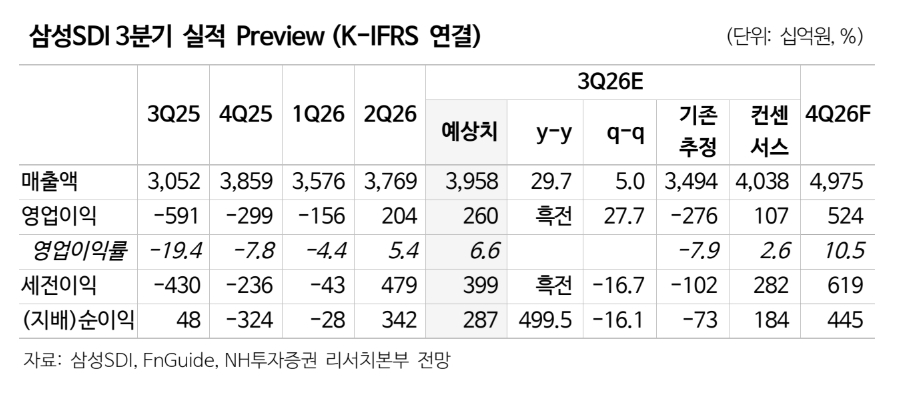
주 연구원은 "3분기 실적은 시장 기대치를 크게 웃돌 것"이라며 "매출액은 전년 동기 대비 30% 증가한 3조9580억원, 영업이익은 2603억원으로 흑자 전환할 것"이라고 전망했다. 영업이익 시장 컨센서스인 1070억원을 두 배 이상 웃도는 수준이다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.