;)
;)
;)




 이미지 확대보기
김수현 DS투자증권 연구원은 “연내 자사주 전량 소각과 실트론 인수의 인오가닉(inorganic) 성장 등 시장과 약속한 밸류업 이행 신뢰도가 상장사 중 가장 높다”라며 “자체 순현금 전환과 전자BG 부문의 가파른 이익 추정치 상향을 반영해 목표주가를 높였다”라고 설명했다.
전일 두산은 인공지능(AI) 데이터센터 증설에 따른 동박적층판(CCL) 수요 확대를 위해 총 9684억원 규모의 생산설비 투자를 결정했다고 공시했다. 국내에 4210억원, 중국 창수 법인에 5474억원을 각각 투입한다. 투자 기간은 2028년 12월 말까지다. 이번 투자는 AI 가속기용 네트워크 보드 수요 대응은 물론 광모듈과 향후 주문형반도체(ASIC) 대응까지 염두해 둔 것으로 풀이된다.
 이미지 확대보기
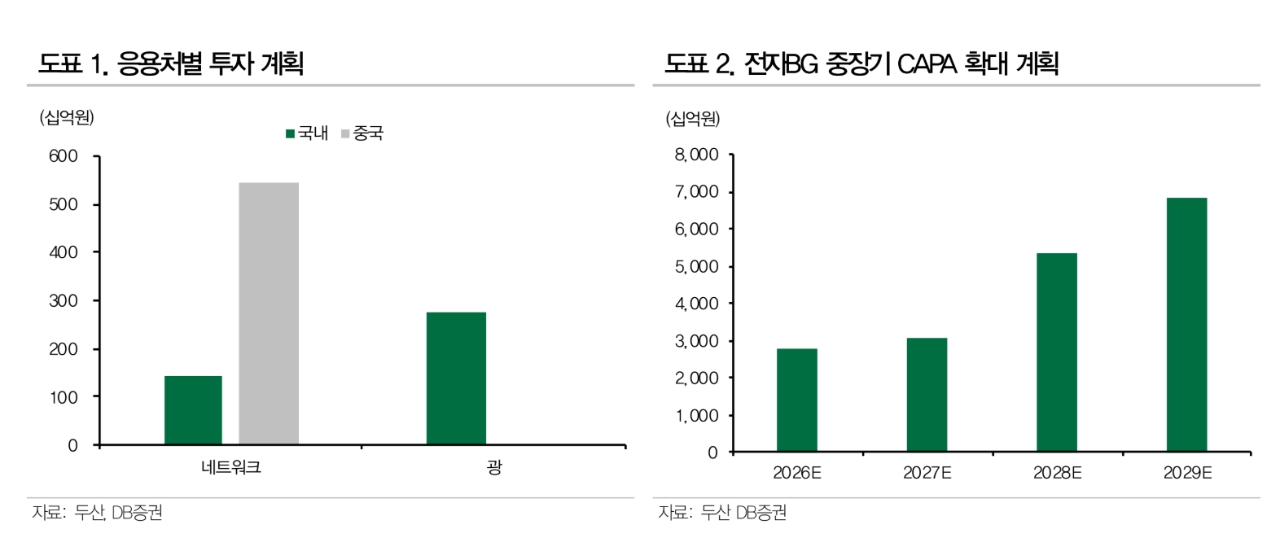
김 연구원은 "광트랜시버(광모듈)향 CCL의 가파른 성장세도 실적을 견인하고 있다"면서 "상반기 광모듈향 CCL 매출은 약 800억원으로 전년 동기 대비 10배 이상 급증했으며, 하반기에는 수요 폭증에 힘입어 상반기 대비 3배 가까이 늘어난 2200억원의 매출을 거둘 것"이라고 추산했다.
대규모 주주환원책도 주가에 긍정적인 요인으로 꼽았다. 김 연구원은 "두산은 보통주 195만6424주와 우선주 61만2104주 등 총 256만8528주의 자사주 전량(임직원 주식기준보상용 63만2500주 제외)을 오는 10월 2일 소각하기로 결의했다"면서 "시가 기준 약 2조 7644억원 규모로, 총 발행주식수의 12.18%에 해당한다"고 짚었다.
이외에도 두산의 2026년 연간 연결 기준 매출액을 21조9460억원, 영업이익을 1조5580억원으로 전망했다. 지난해 대비 매출은 10.9%, 영업이익은 46.6% 증가하는 수준이다. 이 중 전자BG 부문 매출액은 2조7930억원, 영업이익은 8450억원을 달성하며 전사 실적 성장을 주도할 것으로 예상했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.