;)
;)
;)




 이미지 확대보기
이수페타시스가 강세다. 인공지능(AI)용 고다층 인쇄회로기판(PCB) 수요 확대와 실적 성장 전망이 투심을 자극한 것으로 보인다.
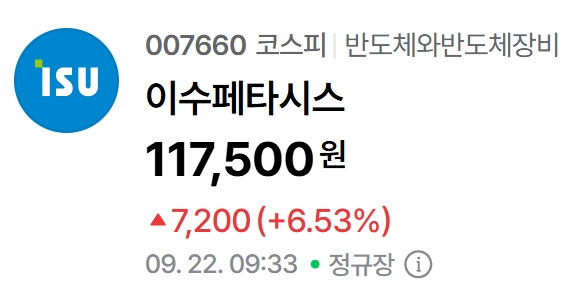
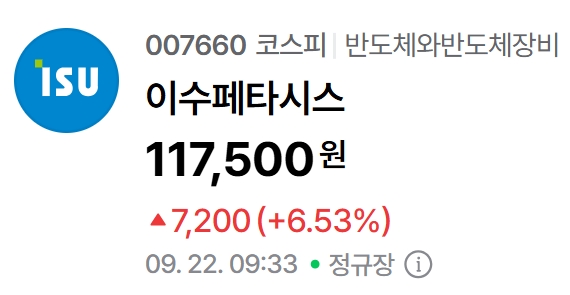
22일 한국거래소에 따르면 이수페타시스는 오전 9시33분 전 거래일 대비6.53% 오른 11만7500원에 거래 중이다.
 이미지 확대보기
메리츠증권은 이수페타시스의 3분기 연결 매출액과 영업이익을 각각 4349억원, 965억원으로 전망했다. 전년 동기 대비 각각 46.9%, 65.2% 증가한 규모다. 기존 추정치와 비교하면 2.7%, 5.5% 높였다.
신한투자증권은 이수페타시스의 목표주가를 16만원에서 17만원으로 6% 상향했다. 2분기 수주잔고가 6222억원으로 늘어난 데다 3분기 증설을 통한 생산능력 확대와 고부가 제품 비중 상승이 실적 성장을 이끌 것이라는 전망이다.
오강호 신한투자증권 연구위원은 “공급 부족이 심화하는 시장 환경에서 구조적인 성장 가능성이 유효하다”며 “실적 성장과 제품 경쟁력을 바탕으로 주가 우상향 전망을 유지한다”고 설명했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.