;)
;)
;)




 이미지 확대보기
한화투자증권은 28일 HL D&I에 대해 3분기에도 안정적인 실적 흐름이 이어질 것으로 전망했다. 투자의견 ‘매수’와 목표주가 5500원을 유지했다.
송유림 한화투자증권 연구원은 "실적 개선이 지속되고 있는 만큼 성장이든 분배든 주가의 극심한 저평가 구간을 탈피하기 위한 회사의 노력이 기대된다”고 내다봤다.
HL D&I의 3분기 매출액은 4579억원, 영업이익은 289억원으로 전년 대비 각각 4.0% 하락, 13.3% 상승할 것으로 예상했다.
 이미지 확대보기
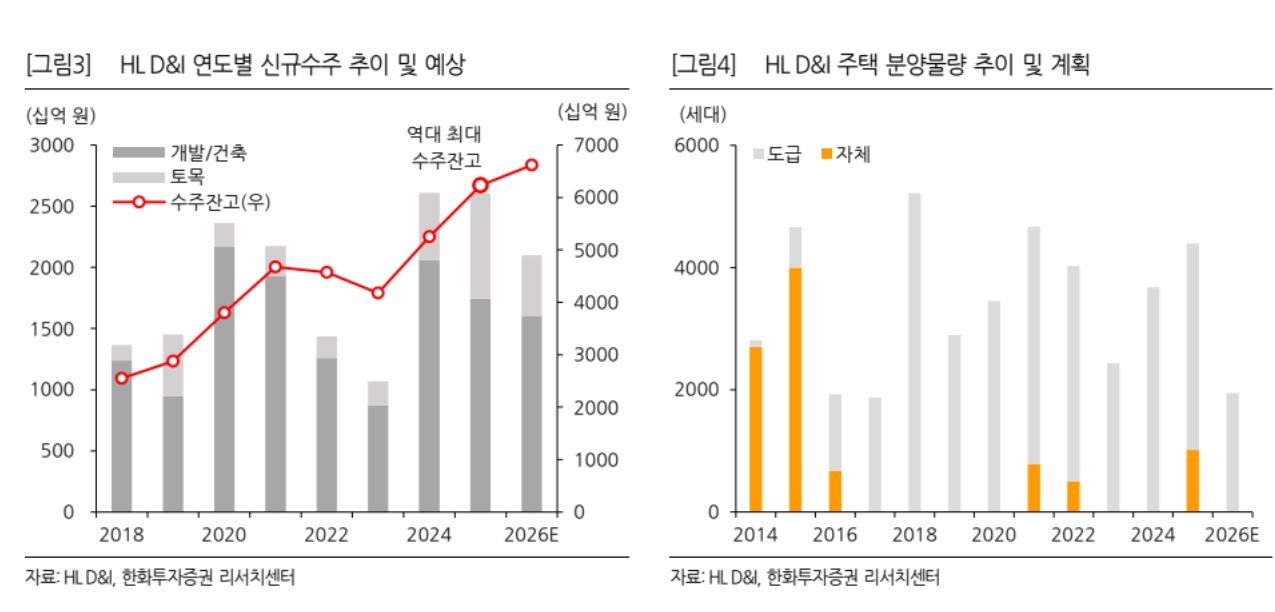
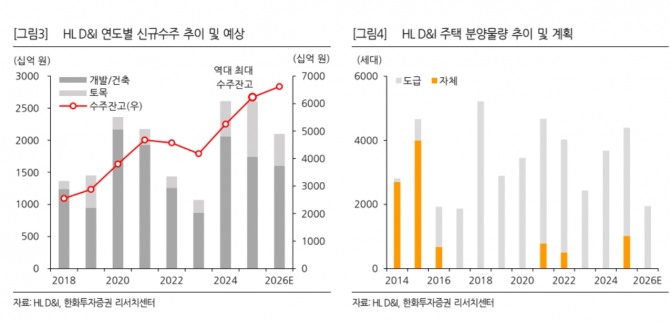
아울러 “실적 개선이 확인되고 있는 만큼 이제는 성장성이나 주주환원 등 새로운 투자포인트의 확보가 필요한 시점”이라며 “양호한 주택 마진과 비용 안정화로 당분간 이익 개선 추세는 지속되겠으나, 상반기 수주 성과와 연간 분양계획을 고려할 때 중장기 성장 동력은 다소 약화된 상태이기 때문”이라고 덧붙였다.
건설 업황에 대한 전망이 나쁘지 않고 현재 주가 수준이 절대적인 저평가 상태다. 향후 크고 작은 이벤트들이 주가 회복에 긍정적으로 작용할 수 있을 것으로 봤다.
송 연구원은 “극단적 저평가 구간인 만큼 주가의 탄력적인 반등이 가능할 것”이라고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.