;)
;)
;)




 이미지 확대보기
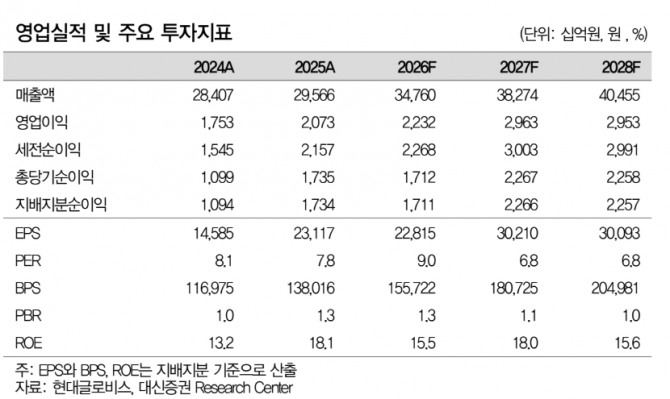
이지니 대신증권 연구원은 “중국 완성차 비계열 물량과 건설기계 중장비(High&Heavy·H&H) 수요 증가는 현대글로비스의 PCTC 실적에 긍정적으로 작용할 전망"이라고 내다봤다.
중국 자동차 산업은 해외시장을 타겟하며 완성차 수출량은 22년 약 311만대에서 25년 706만대로 확대됐다. 올해 상반기에는 이미 510만대로 전년 동기 대비 65% 증가했다.
 이미지 확대보기
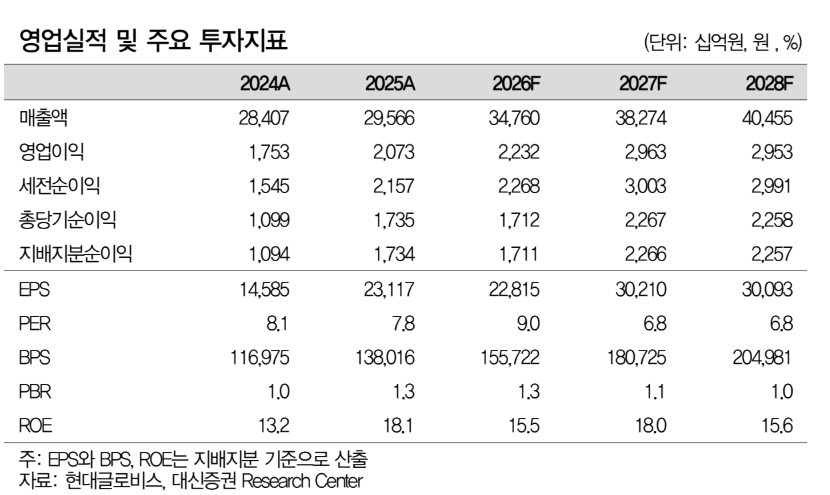
이 연구원은 “특히 유럽과 중남미향 수출 비중이 확대되며 톤마일 증가 효과도 동반됐다”며 "현대글로비스의 비계열 물량이 늘면서 PCTC 매출의 상방도 커질 것"이라고 추측했다. 또한 “건설기계 중장비 수요 증가 역시 PCTC 물동량을 견인할 것”이라며 “글로벌 인프라 투자 회복과 핵심광물 개발 확대에 힘입어 건설기계 수출 성장 중”이라고 덧붙였다.
H&H는 대당 적재공간 점유율이 크기 때문에 승용차 대비 운임단가가 30% 높아 전체적인 매출과 마진의 상방을 높일 수 있다는 것이다. H&H 확보 물량은 24년 약 200만 CBM에서 현재 1년 계약 기준 약 300만 CBM으로 확대됐다.
이 연구원은 “PCTC 전체 수주잔량은 현존 선복의 약 24% 수준에 불과해 공급 증가는 제한적”이라며 “이에 따라 PCTC 용선료는 재차 10만달러대를 향해 상승 중인 가운데 PCTC 중장기 운영 전략으로 2029년까지 고정선복 비중을 67%까지 늘려 안정적인 선대를 확보하고 원가 경쟁력을 강화할 예정”이라고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.