;)
;)
;)




 이미지 확대보기
이해니 연구원은 “연말까지 원화 강세가 이어질 것을 가정하면, 산업 성장의 수혜는 온전히 누리면서도 환율 변동에 따른 실적 변동성은 제한적이라는 점에서, 브랜드보다 ODM(제조자개발생산)을 선호한다”며 “브랜드와 ODM에서도 비교적 밸류에이션 부담이 낮은 기업들에 주목한다”고 짚었다.
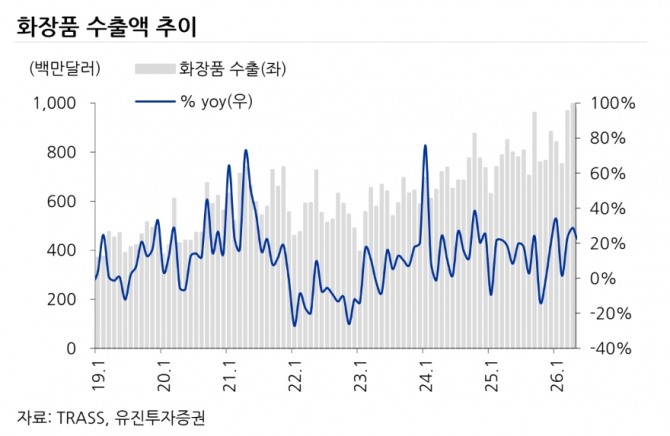
K뷰티는 공급 과잉 신호에도 수출액이 사상 최대치를 경신하고 있다. 이 호황은 Wallet Share(지갑 점유율)로 설명되는 가운데 신규 국가와 소비자를 확보하던 Market Share(시장 점유율) 경쟁에서, 이미 확보한 소비자의 지출을 더 많이 가져가는 단계로 성장의 축이 옮겨가고 있다.
 이미지 확대보기
이 연구원은 "첫번째 축은 국가·채널 확대"라면서 "수출 비중은 중화권 23%, 미국 20%, 유럽 24%로 분산됐다으며 미국의 기저부담은 미국 규모의 약 67%인 유럽 시장이 상쇄하며 세포라, 얼타 등 기존 유통망 덕분에 유럽 확장이 수월하다"고 설명했다.
아울러 "온라인 히트 제품이 오프라인에 안착하는지, 3050 선호 유통망에서도 저변을 넓혀가는지가 향후 성장을 가를 것”이라며 "두번째 축은 카테고리 다각화로 시장 규모의 산식은 소비자 수와 ASP(평균판매가격)에 구매 빈도와 구매 SKU(품목) 수까지 곱하는 구조로 확장됐다"고 짚었다.
브랜드 경쟁 국면에서 중요한 것은 진입이 아니라 생존이라고 짚었다.
이 연구원은 "바이럴 단계에서는 마케팅비가 매출에 비례해 투입되나, 재구매 단계인 브랜드는 신규 고객 확보 부담이 줄며 광고비 비중이 낮아지고 이익률이 개선된다”며 “반면 ODM에게 브랜드 공급 과잉은 고객 풀 확대를 뜻하며, 대형 ODM의 상위 20개 고객 중 인디 비중은 50%를 상회할 정도로 높으며 ODM 마진은 고객사 이익률이라는 구조적 상한이 있지만, 생산자 우위 국면에서 수주를 선별해 이를 넘어설 수 있다”고 분석했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.