;)
;)
;)




 이미지 확대보기
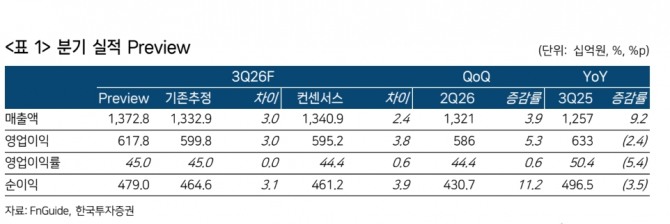
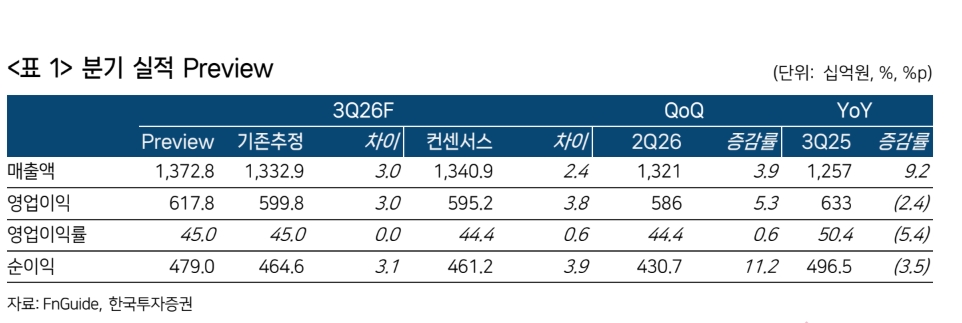
위해주 연구원은 "유상증자와 노사 갈등으로 주가가 연초 대비 27% 하락했지만, 동종 기업의 실적 발표를 통해 바이오의약품 위탁생산(CMO) 수요가 견고하다는 점을 확인할 수 있다"면서 "삼성바이오로직스의 3분기 매출액을 1조3728억원, 영업이익을 6178억원으로 추정, 전년 동기 대비 매출은 9% 증가하고 영업이익은 2% 감소한 수준"이라고 분석했다.
영업이익률(OPM)은 45%로 예상했다. 매출과 영업이익 모두 시장 기대치에 부합할 것으로 보인다.
 이미지 확대보기
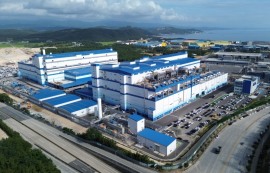
위 연구원은 "2분기 중 일부 파업 영향이 반영되고 달러 약세 환경이 이어졌음에도 1~4공장의 완전 가동에 더해 5공장과 미국 공장의 매출 인식이 시작되면서 성장을 이어갈 것"이라면서 "5공장은 상업 생산 전 단계인 공정성능평가(PPQ) 배치 매출 283억원을 기록할 것"이라고 추정했다.
미국 공장 매출은 1000억원으로 전망한 가운데 가동률 50% 수준에서 손익분기점(BEP)에 도달하고, 추가 수주와 가동률 상승에 따라 수익성이 개선될 것으로 봤다.
위 연구원은 "다만 노사 갈등은 주가 회복의 변수"라면서 "전일 장 마감 이후 공개된 유상증자 관련 공개매수 응모율이 87.88%였던 만큼 관련 리스크가 완화될 가능성이 있다"고 추측햇다.
중장기 성장 전망은 긍정적으로 평가했다. 위 연구원은 "동종 기업의 실적 발표를 통해 CMO 수요가 여전히 견고하다는 점을 확인할 수 있다"며 "미국 의약품 관세율이 15%로 확정되면서 가격 경쟁력이 높아질 수 있다"고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.