;)
;)
;)




증권가 "내년 이익 성장 가시성도 높아"
내년 바이오시밀러만 5.9조…총 6.7조 매출 전망
내년 바이오시밀러만 5.9조…총 6.7조 매출 전망
 이미지 확대보기
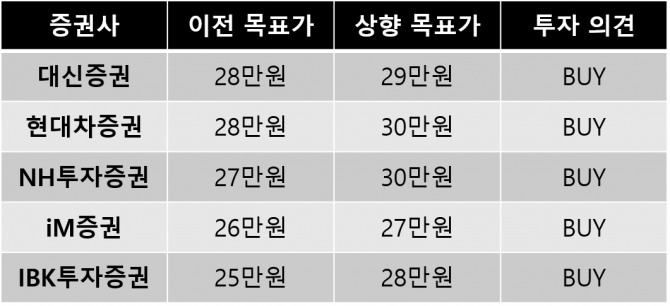
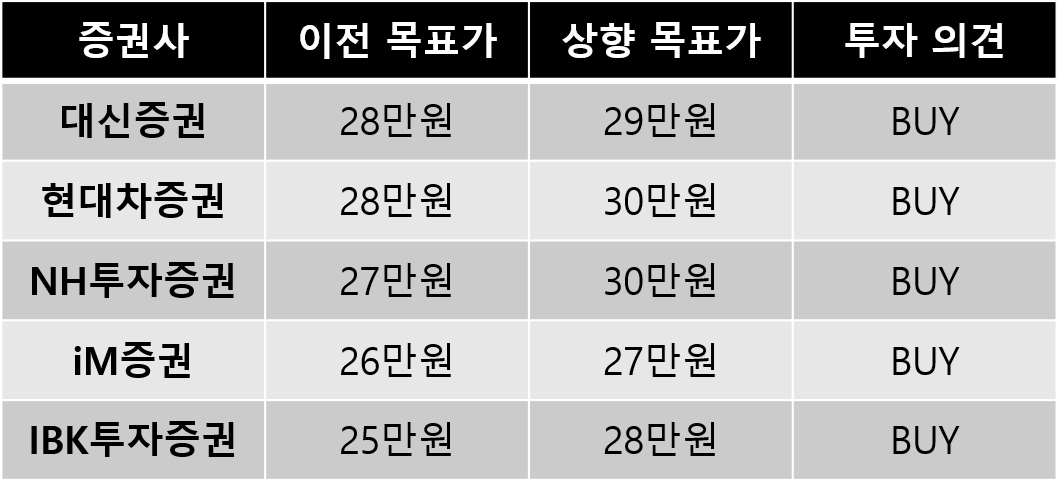
28일 에프앤가이드에 따르면 이 날 현대차증권, NH투자증권, 대신증권, IBK투자증권, iM증권 등 증권사 5곳이 셀트리온 목표주가를 상향 조정했다.
이번 목표주가 상향은 셀트리온의 3분기 호실적에서 비롯됐다. 셀트리온은 연결 기준 3분기 매출액 1조 5755억원, 영업이익 5253억원으로 전년 동기 대비 각각 53.1%, 74.3% 신장했다. 3개 분기 연속 시장 기대치를 상회하는 실적이다.
기존 제품들의 시장점유율이 견조하게 유지되는 가운데 신규 제품군의 성장과 일라이 릴리향 CMO 물량 증가가 매출 성장을 견인했다. 또한 바이오시밀러 전체 매출 중 신규 제품의 비중이 67%까지 확대됐으며, 전분기 대비 바이오시밀러 매출 증가분의 77%가 옴리클로를 비롯한 신규 제품 5종에서 발생했다.
 이미지 확대보기
홍가혜 대신증권 연구원은 "2027년 바이오시밀러 매출액은 5조 9800억원으로, 주요 제품의 글로벌 판매 확대가 성장을 견인할 전망"이라며 "특히 옴리클로는 10월 미국 출시 이후 대형 의료기업 공급계약 및 PBM 선호의약품 등재를 확보했으며, 초기 주문량도 예상을 상회할 것"이라고 내다봤다.
한승연 NH투자증권 연구원은 "셀트리온의 2027년 매출은 6조 7000억원, 영업이익은 2조 4000억원으로 전망된다"며 "경쟁사들이 내년 매출 성장률 5~6%이 전망되는 가운데, 셀트리온은 경쟁사 대비 압도적인 성장성과 수익성을 기대할 수 있어 구조적인 프리미엄이 반드시 필요하다"고 말했다.
3분기 실적 발표와 함께 자사주 매입 결정으로 주가도 7거래일 만에 반등했다.
이 날 오후 2시 37분 기준 셀트리온 주가는 전 거래일 대비 1.22%(2300원) 오른 19만 900원에 거래 중이다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.