;)
;)
;)




 이미지 확대보기
나민식 연구원은 "전력기기 업종의 약세로 목표주가는 크게 낮아졌지만, 전력인프라 수요가 견조해 펀더멘털은 여전히 단단하다"고 평가했다.
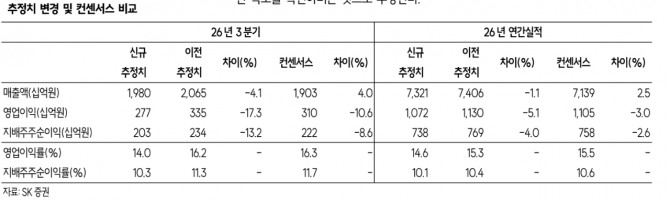
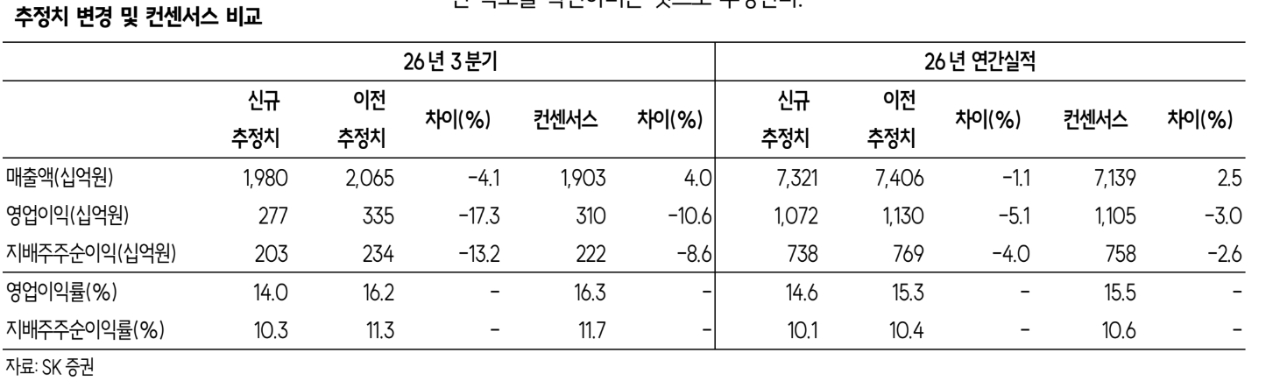
효성중공업의 3분기 매출액을 전년 동기 대비 21.9% 증가한 1조9800억원, 영업이익을 26.1% 늘어난 2770억원으로 추정했다. 영업이익률은 14.0%다. 매출액은 컨센서스(1조9030억원)에 부합하지만, 영업이익은 컨센서스(3100억원)를 10.6% 밑돌 것으로 내다봤다.
 이미지 확대보기
나 연구원은 "부진의 원인으로는 중동의 지정학적 불확실성에 따른 운송 차질과 북미 고마진 프로젝트의 납기 조정으로 일부 매출인식이 지연되는 등이 꼽히고 있다"면서 "건설부문 예정원가 상승에 따른 일회성 비용이 반영될 것”이라고 분석했다.
아울러 "다만 이번 분기 실적 변동만으로 내년 이익 전망을 바꿀 필요는 없다"면서 “매출 이연은 고객사의 일정 조정에 따른 매출인식 시점 차이인 가운데 전력인프라 수요가 둔화됐다는 근거는 찾기 어렵다”고 덧붙였다.
콴타서비스의 2분기 말 전력부문 수주잔고는 437억9000만달러로 전년 대비 44.6% 늘어 1분기(35.1%)보다 증가율이 높아졌다. 나 연구원은 “기존 유틸리티 투자에 더해 인공지능 데이터센터(AIDC) 관련 프로젝트가 진행되고 있기 때문”이라며 “효성중공업도 미국 빅테크향 수주에 성공하며 고객 기반을 넓히고 있다”고 분석했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.