;)
;)
;)




출하량 상위 10개사 전원 중국 기업… LFP 셀 점유율 90%·음극재 생산능력 97% 장악
글로벌 BESS 증설 108GW로 2021년의 11배… "배터리 시스템 가격 5년 새 3분의 1로 급락"
美 에너지부 "사이버 해킹·전력망 안보 직결" 경고… 美·EU 탈중국 공급망 구축엔 '50% 원가 격차' 난제
글로벌 BESS 증설 108GW로 2021년의 11배… "배터리 시스템 가격 5년 새 3분의 1로 급락"
美 에너지부 "사이버 해킹·전력망 안보 직결" 경고… 美·EU 탈중국 공급망 구축엔 '50% 원가 격차' 난제
 이미지 확대보기
중국 칭화대학교의 배터리 석학 오양밍가오(Ouyang Minggao) 교수의 분석과 글로벌 배터리 전문 시장조사업체 벤치마크 미네랄 인텔리전스(BMI)의 집계에 따르면, 중국은 전 세계 전력망용 리튬 배터리 저장 시장의 약 95%를 점유하고 있다.
특히 2025년 기준 전 세계 ESS용 배터리 셀 출하량 상위 10개 기업을 모두 중국 업체들이 싹쓸이했으며, 이들의 총 출하량은 600GWh를 돌파해 전년 대비 2배 가까이 급증했다.
태양광과 풍력 발전의 간헐성을 극복하고 전력 계통의 주파수 및 전압 안정을 유지하기 위해 글로벌 BESS 수요가 폭발하는 가운데, 배터리 셀 조립뿐만 아니라 양극재·음극재 등 핵심 원소재와 배터리관리시스템(BMS) 등 디지털 부품까지 중국에 전적으로 종속되면서 미국과 유럽연합(EU)의 국가 전력 안보에 비상이 걸렸다.
글로벌 설치량 2021년의 11배 폭증… 가격은 5년 만에 '3분의 1' 토막
국제에너지기구(IEA)에 따르면 에너지 저장 배터리 시장은 현재 청정 전력 기술 중 가장 가파른 성장세를 기록하고 있다.
지난 2025년 한 해 동안 전 세계적으로 신규 추가된 배터리 저장 용량은 전년 대비 40% 증가한 108GW에 달했으며, 누적 설치 용량은 2021년 수준의 11배로 급팽창했다.
대표적 사례인 미국 캘리포니아주에서는 지난 3월 피크 시간대 전력 수요의 40% 이상을 배터리 방전으로 충당하며 낮 동안 생산된 잉여 태양광을 야간으로 이전하는 전력 유연성의 핵심 축으로 자리 잡았다. 신규 대형 프로젝트의 평균 연속 방전 시간 역시 2023년 2시간에서 2025년 3시간으로 늘어나며 하루 종일 전력망을 지탱하는 기저 부하 역할을 분담하고 있다.
이 같은 급속한 보급의 배경에는 중국발 '원가 파괴'가 자리 잡고 있다.
IEA는 제조 공정 혁신과 대량 양산, 중국 기업 간의 극한 경쟁 덕분에 2025년 글로벌 BESS 평균 시스템 가격이 2020년 대비 3분의 1 수준으로 급락했다고 밝혔다.
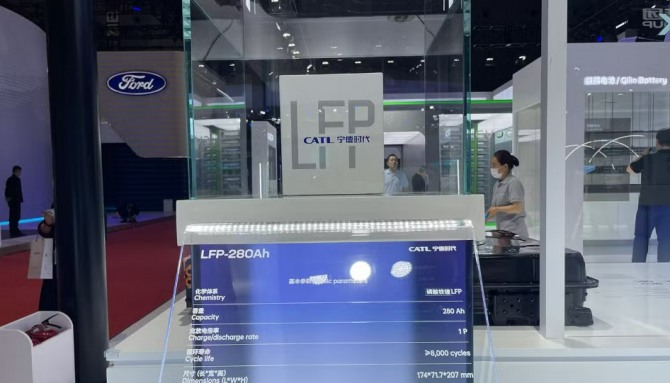
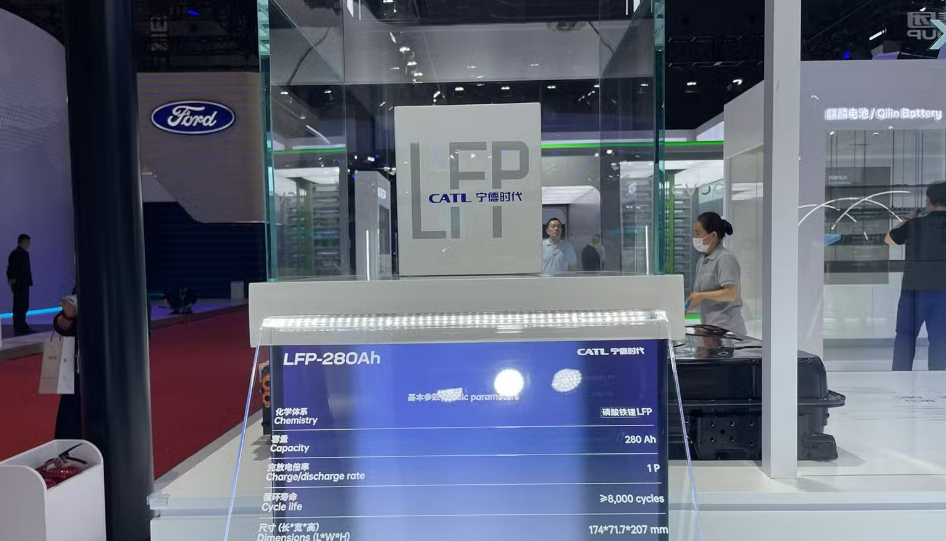
특히 니켈·코발트 삼원계(NCM) 배터리보다 40% 이상 저렴하고 수명이 긴 리튬인산철(LFP) 배터리가 2025년 글로벌 고정형 저장장치의 90% 이상을 장악하며 시장의 표준으로 굳어졌다.
거대 내수 시장이 키운 산업 생태계… 배터리 수명 '5,000회→1만5,000회' 비약
중국의 독점력은 강력한 내수 진흥 정책과 기술 고도화가 결합된 결과물이다.
중국 정부(국가발전개혁위원회·국가에너지국)는 지난 2021년 7월 '2025년까지 30GW 신형 저장장치 확충' 목표를 제시하고 산업 클러스터 조성과 전력 시장 제도 개편을 전폭 지원했다.
그 결과 2025년 말 중국 본토의 신형 저장장치 설치량은 목표치의 4.5배를 초과한 136GW(에너지 용량 351GWh)에 도달하며 2020년 대비 무려 40배 이상 폭증했다.
전기차 배터리 양산에서 축적된 공정 노하우가 ESS로 전이되면서, 중국산 상업용 배터리 셀의 충방전 수명은 2021년 약 5,000회에서 2025년 1만 5,000회로 3배나 비약적으로 향상됐다.
아울러 중국은 지난해 신재생에너지 인허가 시 강제하던 의무 저장 장치 규제를 철폐하고, 독립형 민간 에너지저장 발전소(비중 51.2%)가 전력 도매 및 보조 서비스 시장에서 직접 수익을 창출하는 선진 시장 체제를 구축했다.
소재부터 BMS까지 싹쓸이… 美·EU "전력망 원격 해킹 위험" 직격
문제는 중국의 지배력이 완제품 배터리를 넘어 가치사슬 최상류 소재 단계까지 완벽하게 장악하고 있다는 점이다.
IEA의 '에너지 기술 전망 2026' 보고서에 따르면, 중국은 배터리 음극재 생산 능력의 97%를 차지하고 있으며, LFP 양극 활물질과 그 전구체 가공 역시 거의 100%를 독점하고 있다.
미국과 유럽에 위치한 배터리 공장들조차 대부분의 핵심 소재와 부품을 중국에서 수입해 조립하는 실정이며, 전 세계 전력망에 설치되는 거의 모든 배터리가 최소 한 단계 이상 중국 공급망에 의존하고 있다.
이에 따라 미국과 유럽에서는 국가 안보 리스크가 본격적으로 제기되고 있다.
미국 에너지부(DOE)는 2025년 1월 평가 보고서를 통해 미국 내 조사 대상 모든 ESS 공급업체가 배터리관리시스템(BMS), 전력변환장치(PCS), 인버터 등 제어 부품 중 최소 하나 이상을 중국산에 의존하고 있다고 지적했다.
시스템에 내장된 원격 통신 모듈과 소프트웨어 업데이트 경로를 통해 악의적인 백도어 침해나 전력망 가동 중단(블랙아웃) 등 사이버 안보 위협이 현실화될 수 있다는 경고다.
서방 '탈중국' 시동 걸었지만… '50% 원가 격차'와 수율 장벽
워싱턴과 브뤼셀은 공급망 분리에 사활을 걸고 있다. 미국 재무부와 국세청(IRS)은 지난 2월 인플레이션감축법(IRA) 세액공제 요건을 강화해 중국 등 '해외우려기관(FEOC)' 부품 의존도를 제한하는 지침을 발동했다.
EU 역시 '넷제로산업법(NZIA)'을 통해 2030년까지 역내 배터리 수요의 40%를 자체 조달하도록 규정하고, 공공 조달 경매에 사이버 보안과 공급망 다변화 등 비(非)가격 평가 기준을 도입했다.
국내 기업들의 대응도 빨라지고 있다. 한국의 LG에너지솔루션은 2026년 8월 미국 미시간주 랜싱 공장에서 대규모 ESS 생산에 돌입하며, 연말까지 북미에서 연간 50GWh 이상의 LFP 셀 생산 능력을 확보하겠다는 공격적인 로드맵을 발표했다.
그러나 서방의 자립 시도는 거대한 '비용 격차'라는 암초에 부딪히고 있다.
IEA 추산에 따르면 각국 정부 보조금을 제외할 경우 미국과 유럽의 배터리 생산 비용은 중국보다 최대 50%나 비싸다.
중국 공장들의 규격 적합 완제품 수율이 90%를 상회하는 반면, 서방의 신규 공장들은 초기 불량률이 높아 수익성 확보에 큰 어려움을 겪고 있다.
단순한 셀 조립 공장 건설을 넘어 소재 제련과 부품 제조에 이르는 수직 계열화 없이는 중국에 대한 구조적 에너지 의존도를 낮추기 어렵다는 지적이 지배적이다.
풍력과 태양이 만드는 청정에너지를 저장해 국가 기간 전력망을 유지하는 핵심 안보 기술이 중국의 손아귀에 들어가면서, 공급망 다변화와 원가 경쟁력 확보를 둘러싼 미·중 간 에너지 냉전은 한층 격화될 전망이다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com