;)
;)
;)




 이미지 확대보기
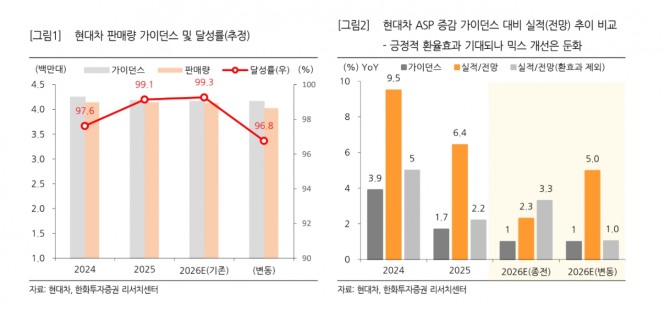
김성래 한화투자증권 연구원은 “2분기 판매 부진은 이어지겠지만 긍정적인 환율 효과로 매출은 소폭 증가할 것으로 예상된다”며 “하반기에는 친환경차 중심 신차 출시를 통한 물량 확대와 믹스 개선으로 실적 회복이 기대된다”고 내다봤다.
 이미지 확대보기
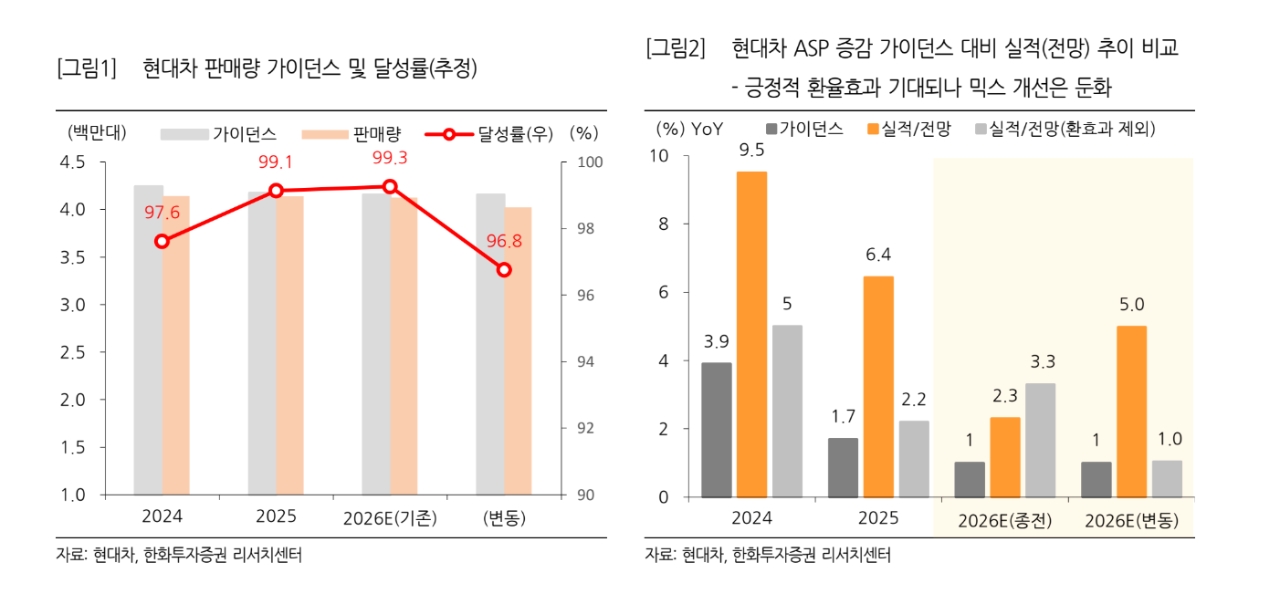
현대차의 올해 2분기 글로벌 판매량을 100만 1000대로 전망했다. 전년 동기 대비 6.1% 감소한 수준이다. 김 연구원은 "글로벌 수요 둔화에 더해 지난 3월 협력사 화재 영향에 따른 공급 차질이 판매 감소로 이어졌다"면서 "지역별로는 북미와 유럽 판매가 부진했고, 인도와 중남미는 상대적으로 선방했다"고 분석했다.
친환경차 판매 흐름도 다소 둔화될 것으로 봤다. 김 연구원은 "하이브리드차(HEV) 판매 증가는 이어지고 있지만 증가세가 둔화되는 가운데 전기차(BEV) 판매 감소가 부담으로 작용하고 있어서다"면서 "이에 따라 2분기 친환경차 판매는 전년 동기 대비 줄어들고, 제품 믹스 개선 효과도 제한적일 것"이라고 짚었다.
2분기부터는 부진보다는 하반기 회복 가능성에 주목했다. 관세 영향이 기저 구간에 진입하면서 부담이 완화되고, 미국과 유럽 등 주력 시장에서 신차 투입이 본격화될 수 있다는 이유를 들었다.
김 연구원은 "북미 시장에선 3분기 아반떼와 투싼 완전변경 모델 출시를 통해 하이브리드 물량 증가가 기대된다"면서 "유럽에선 아이오닉3 현지 생산과 판매를 통해 경제형 전기차 수요에 대응하면서 그동안 부진했던 판매 실적을 만회할 수 있을 것"이라고 예측했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.