;)
;)
;)




라가르드 ECB 총재, 프랑스 자체 재정 개혁 촉구
재정적자 5.4% 전망…국채금리 5% 육박
은행권 불안 확산 우려…한국 수출에도 부담
재정적자 5.4% 전망…국채금리 5% 육박
은행권 불안 확산 우려…한국 수출에도 부담
 이미지 확대보기
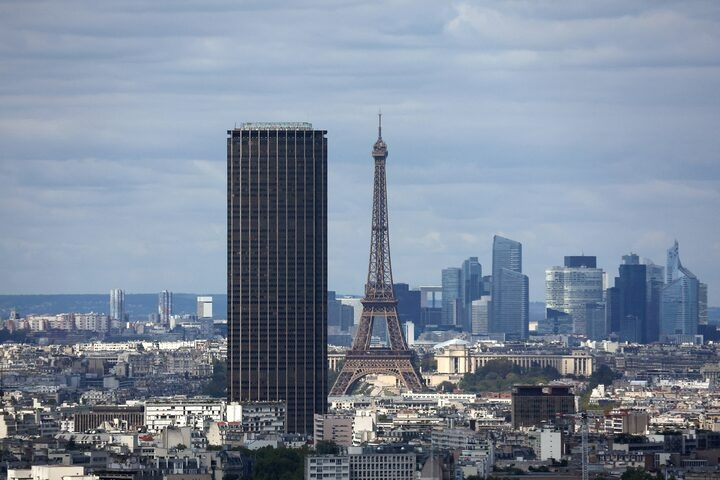
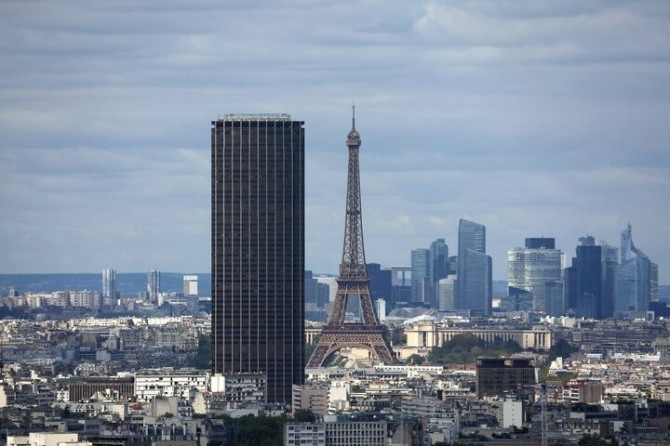
프랑스의 국가부채가 국내총생산(GDP)의 119%를 넘어선 가운데 크리스틴 라가르드 유럽중앙은행(ECB) 총재가 프랑스 정부의 재정 건전화를 촉구했다.
로이터통신은 10월 14일(현지시각) 라가르드 총재가 태국 방콕에서 부채 문제 해결의 출발점은 프랑스의 재정 정책이라고 강조했다고 보도했다. 내년 대통령 선거를 앞둔 정치 갈등과 국채금리 상승은 유럽 금융시장뿐 아니라 한국 수출기업에도 부담을 줄 수 있다.
재정적자 4년 연속 5% 초과
독일 알리안츠 경제연구소가 9일 발표한 보고서에 따르면 프랑스 재정적자는 4년 연속 GDP의 5%를 웃돌았다. 올해 적자율은 5.4%로 예상돼 유럽연합(EU) 기준인 3%를 크게 넘는다. 국가부채 비율은 2019년 98%에서 올해 2분기 119% 이상으로 높아졌다.
프랑스 정부는 내년 적자율을 5%로 낮추기 위해 약 540억유로의 지출 절감과 세입 확대를 추진한다. 그러나 세바스티앙 르코르누 총리의 정부는 의회 과반이 없다.
교육 예산 확대를 요구하는 시위와 연금 갈등까지 겹쳐 긴축 추진이 쉽지 않다. 지출을 줄이면 반발이 커지고, 유지하면 채권 투자자의 신뢰를 얻기 어렵다.
고령화에 따른 연금과 국채 이자 부담도 크다. 알리안츠는 부채 비율을 안정시키려면 적자율을 약 2.7%까지 낮춰야 하며 800억유로가 넘는 재정 절감이 필요하다고 분석했다.
국채금리 5% 육박…은행권 압박
프랑스 10년 만기 국채 수익률은 10월 초 5%에 육박하며 2002년 이후 최고 수준으로 올랐다. 로이터가 14일 보도한 프랑스와 독일의 10년물 국채금리 차이는 약 1.4%포인트였다. 알리안츠는 중동 에너지 위기 이후 프랑스 국채금리가 1.5%포인트 상승한 반면 독일은 0.83%포인트 올랐다고 분석했다.
프랑스 재무부는 내년 중장기 국채를 약 3400억유로 순발행할 계획이다. 차입금리가 높은 수준을 유지하면 만기 채무를 새 국채로 갚는 비용도 커진다.
알리안츠는 금리가 1%포인트 오를 경우 3~6개월 동안 가계·비금융기업·정부의 이자 비용이 합계 250억유로 늘 수 있다고 추산했다. 정부만의 추가 지출이 아닌 조건부 전망이다.
로이터 브레이킹뷰스는 14일 유럽 주요 은행 20곳의 주가가 8월 초 이후 평균 7% 하락했다고 분석했다. 프랑스 3대 은행은 평균 20% 떨어졌다.
다만 JP모건은 프랑스와 독일 국채금리 차이가 1%포인트 확대돼도 프랑스 은행의 보통주자본비율(CET1)은 약 0.04%포인트 낮아질 것으로 추산했다. 주가 하락이 곧 자본 위기를 뜻하지는 않는다.
ECB 개입 불확실…한국 수출 변수
발디스 돔브로브스키스 EU 경제 담당 집행위원은 14일 로이터 인터뷰에서 새로운 유럽 국가부채 위기의 조짐은 없다고 평가했다. ECB에는 시장 불안이 통화정책 전달을 훼손할 때 국채를 매입할 수 있는 통화정책 전달 보호수단(TPI)이 있다.
다만 재정 규율과 부채 지속가능성 등을 따져 발동하므로 프랑스에 대한 무조건적인 구제책은 아니다.
프랑스의 긴축과 대출금리 상승이 소비를 위축시키면 유럽에 자동차와 전자제품을 판매하는 한국 기업의 수요에도 부담이 생길 수 있다. 유로화 약세는 원화 환산 매출에 영향을 줄 수 있지만 결제 통화, 환헤지, 현지 생산 비중에 따라 결과가 달라진다. 실제 한국 기업의 손실 규모는 확인되지 않았다.
프랑스의 관건은 10월 예산안 심의와 2027년 봄 대통령 선거다. 알리안츠는 내년 성장률을 0.9%, 재정적자율을 정부 목표보다 높은 5.3%로 예상했다. 프랑스는 여전히 국채를 발행해 자금을 조달할 수 있다. 그러나 정치권의 재정 합의가 지연되면 높은 금리와 성장 둔화가 서로 부담을 키울 수 있다.
진형근 글로벌이코노믹 기자 jinwook@g-enews.com