;)
;)
;)




S&P500 PER 22.4배로 적정 범위 상회…고평가 부담에도 성장주 상대적 강세
국채 공급 확대·연금 투자구조 변화도 변수…향후 주식 매수세 지속 여부 주목
국채 공급 확대·연금 투자구조 변화도 변수…향후 주식 매수세 지속 여부 주목
 이미지 확대보기
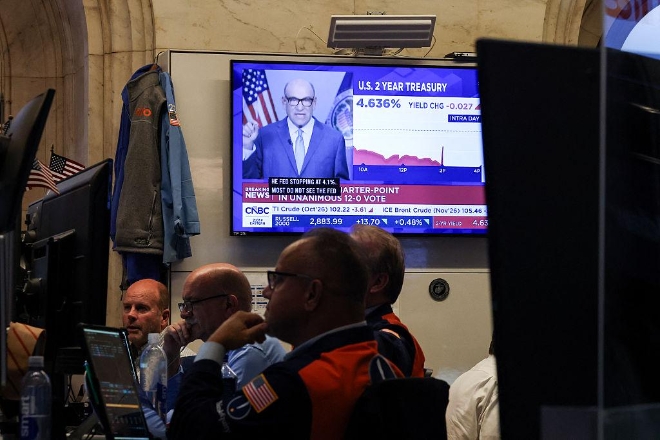
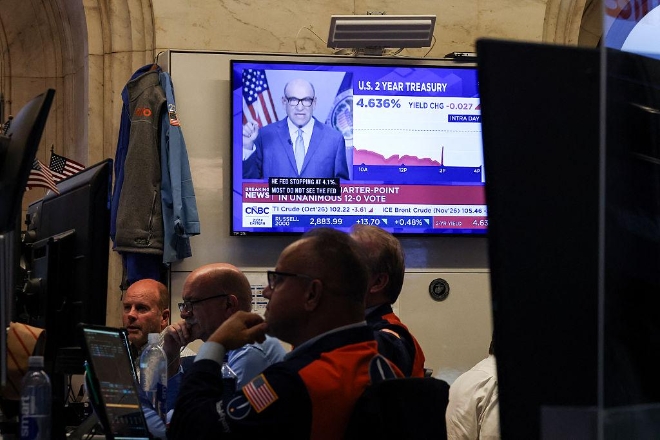
미국 국채금리 상승이 경제성장 전망에는 여전히 큰 영향을 미치지만 주식시장 가치평가에 미치는 영향은 과거보다 약해졌다는 분석이 나왔다.
인공지능(AI) 관련 기업들의 실적 성장 기대와 연금·투자자 구성의 구조적 변화가 주식과 채권의 전통적인 관계를 바꾸고 있다는 것이다.
글로벌 금융업체 씨티그룹이 최근 분석에서 금리 상승에 따른 차입비용 증가가 경제 전망에 중요한 변수로 남아 있지만 주식 가치평가와 주식·채권 간 자금 이동에 미치는 영향은 줄어들고 있다고 진단했다고 금융정보 전문매체 인베스팅닷컴이 18일(현지시각) 이같이 보도했다.
씨티그룹은 미국 증시가 높은 가치평가 수준을 유지하는 배경으로 AI 관련 기업들의 실적 개선 기대와 주식 투자 비중 확대 등 구조적 변화를 제시했다.
다만 현재 미국 증시의 가치평가 수준은 자체 분석모형이 산출한 적정 범위를 웃돌고 있어 투자자들의 낙관적인 기대가 과도할 수 있다고 경고했다.
◇S&P500 PER 22.4배…적정 상단 22.1배 웃돌아
씨티그룹은 미국 10년 만기 국채금리를 출발점으로 거시경제 변수를 반영하는 자체 적정가치 평가모형을 활용해 S&P500지수의 적정 주가수익비율(PER)을 산출했다.
분석 결과 적정 PER 범위는 17.1~22.1배로 나타났다.
반면 현재 S&P500지수의 PER은 22.4배로 적정 범위 상단을 넘어섰다.
씨티그룹은 이러한 차이가 투자자들의 과도한 낙관론과 위험에 대한 경계심 약화를 반영할 가능성이 있다고 분석했다.
그러나 높은 가치평가에도 국채금리 상승이 주식시장에 미치는 영향은 업종에 따라 다르게 나타나고 있다.
지난 8월 말 이후 경기민감주와 경기방어주는 전통적인 금리 민감도를 반영하며 하락했다.
반면 성장주는 AI 관련 기업들의 지속적인 실적 증가 기대에 힘입어 상대적으로 양호한 흐름을 유지했다.
씨티그룹은 이러한 업종별 차이가 금리와 주가 사이의 관계가 과거보다 복잡해졌음을 시사한다고 평가했다.
과거에는 국채금리 상승이 주식의 상대적인 투자 매력을 떨어뜨리는 주요 요인으로 작용했다.
그러나 AI 관련 기업들의 이익 성장 기대가 커지면서 금리 상승에 따른 가치평가 부담을 상쇄하는 요인이 나타나고 있다는 분석이다.
◇국채 공급 늘어 금리 상승했다면 주식 영향 달라질 수도
씨티그룹은 최근 미국 국채금리 상승의 원인에도 주목했다.
경제지표가 엇갈리는 상황에서 금리 상승이 반드시 경기 과열을 의미하는 것은 아니라는 판단이다.
특히 미국 정부의 추가 국채 발행에 대한 기대가 금리 상승에 일부 영향을 미쳤을 가능성을 제기했다.
국채 공급 증가가 금리 상승의 주된 원인이라면 투자자들이 주식에서 채권으로 자금을 옮기는 데 필요한 상대적 가치평가 수준도 달라질 수 있다는 설명이다.
이는 같은 금리 상승이라도 경제성장과 물가 전망에 따른 상승인지, 국채 공급 확대에 따른 상승인지에 따라 주식시장에 미치는 영향이 달라질 수 있다는 의미다.
씨티그룹은 금리 상승만을 근거로 주식시장의 향후 방향을 판단하는 데 한계가 있다고 분석했다.
◇연금 투자구조 변화도 주식 수요 뒷받침
주식시장에 대한 구조적인 자금 유입도 금리와 주가의 관계를 변화시키는 요인으로 지목됐다.
씨티그룹은 확정급여형(DB) 연금에서 확정기여형(DC) 연금으로의 전환이 주식 투자 기반을 확대하는 변화 가운데 하나라고 설명했다.
DB형은 근로자가 퇴직 후 받을 급여가 사전에 정해지는 방식인 반면 DC형은 근로자의 계좌에 적립되는 부담금이 정해지고 운용 성과에 따라 퇴직급여가 달라지는 구조다.
씨티그룹은 이러한 연금 구조 변화와 함께 젊은 투자자들이 주식 비중이 높은 타깃데이트펀드(TDF)를 선호하는 현상에도 주목했다.
TDF는 투자자의 예상 은퇴 시점에 맞춰 주식과 채권의 투자 비중을 조정하는 상품이다.
해외 투자자들의 주식 투자 확대 역시 주식시장에 대한 자금 수요를 뒷받침하는 요인으로 분석됐다.
씨티그룹은 이 같은 구조적 변화로 주식과 채권의 상대적인 가치평가가 투자자금의 이동을 결정하던 전통적인 관계가 약해졌다고 평가했다.
주식 투자가 장기적인 자산 운용 방식으로 자리 잡으면서 높은 가치평가와 금리 상승에도 주식시장에 대한 수요가 유지될 수 있다는 것이다.
다만 씨티그룹은 이러한 흐름이 지속되기 위해서는 추가적인 주식 매수 수요가 필요하다고 지적했다.
AI 관련 기업들의 실적 성장 기대와 연금 투자구조 변화가 현재의 주식시장을 지탱하고 있지만 앞으로 새로운 매수세가 어디에서 유입될지가 중요한 과제로 남아 있다는 분석이다.
김현철 글로벌이코노믹 기자 rock@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.