;)
;)
;)




금리 상승에 이자상환 부담 급증 서민 고통
빚 갚으려 요구불예금 인출·정기예금 해지
빚 갚으려 요구불예금 인출·정기예금 해지
 이미지 확대보기
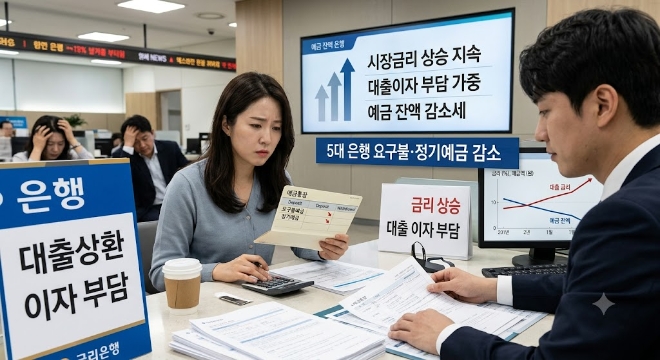
13일 금융권과 한국은행에 따르면 예금은행의 신규취급액 기준 대출금리는 한 달 새 연 4.27%에서 4.40%로 0.13%P 상승했다. 한국은행이 기준금리를 잇달아 인상하자 대출금리도 시차를 두고 상승세를 보이고 있다.
한국은행 금융통화위원회는 지난 7월 기준금리를 연 2.50%에서 2.75%로 인상한 데 이어 8월에도 연 3.00%로 0.25%P 올렸다. 두 차례 연속 인상으로 기준금리는 총 0.50%P 상승했다. 가계대출 금리는 8월 연 4.76%로 전월보다 0.12%P 올랐으며, 주택담보대출 금리도 연 4.66%로 0.18%P 상승해 4개월 연속 오름세를 나타냈다.
대출금리 상승이 실제 차주의 상환 부담으로 이어지는 시점은 대출 조건에 따라 다르다. 신규취급액 기준 금리는 해당 월 새로 취급한 대출의 평균금리로, 기존 대출의 금리 변동을 그대로 보여주지는 않는다. 기존 차주의 이자 부담은 고정·변동금리 여부와 금리 재산정 주기, 대출 잔액 등에 따라 달라진다. 특히 변동금리 대출은 금리 조정 시점에 따라 이자 부담이 뒤늦게 늘어날 수 있다. 금리가 오르더라도 모든 차주의 이자 부담이 동시에 같은 폭으로 증가하는 것은 아닌 만큼 실제 부담을 파악하려면 대출 유형과 상환 조건을 함께 살펴야 한다.
5대 은행의 예금 잔액도 감소했다. 지난 7일 기준 요구불예금 잔액은 655조3919억 원으로 9월 말보다 20조1330억 원 줄었다. 정기예금 잔액 역시 같은 기간 2조7290억 원 감소한 1003조3581억 원으로 집계됐다. 요구불예금은 수시 입출금이 가능한 예금으로 가계 생활자금뿐 아니라 기업 자금과 투자 대기자금 등 다양한 용도의 돈이 포함될 수 있다. 따라서 잔액 감소만으로 차주들이 대출이자를 갚기 위해 돈을 인출하거나 예금을 해지했다고 단정하기는 어렵다.
전문가는 대출금리 인상 효과가 실제 이자 부담에 반영되기까지 시차가 발생할 수 있다고 설명했다. 손재성 숭실대 회계학과 교수는 “금리가 인상되더라도 대출이자가 곧바로 늘어나는 것은 아니며 통상 3~6개월의 시차를 두고 인상 효과가 나타난다”고 말했다. 이어 “이자 부담이 계속 커지면 요구불예금이나 정기예금을 해지해 이자를 마련하는 상황이 나타날 수 있다”고 덧붙였다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com