;)
;)
;)




- 카페에프 'VNTAX 200 2026' 2025 회계연도 실제 납부액 기준 집계
- 베트남 내 6개 생산법인 분산 운영과 그룹 합산 납부액 비공개 구조
- 단일 법인 과세 통계와 다국적 기업 실질 기여도 간의 정보 격차 부각
- 베트남 내 6개 생산법인 분산 운영과 그룹 합산 납부액 비공개 구조
- 단일 법인 과세 통계와 다국적 기업 실질 기여도 간의 정보 격차 부각
 이미지 확대보기
삼성전자는 2025 회계연도 기준 베트남 최대 납세 기업 200곳 명단에 포함되지 않았다.
베트남 경제 매체 카페에프는 2026년 9월 21일(현지시각) 보도를 통해 이 명단이 단일 법인의 실제 국가예산 납부액을 기준으로 산정되었으며, 명단 누락이 세금 미납이나 탈세와는 무관하다고 밝혔다. 삼성이 다수의 생산법인으로 분산 운영되고 그룹 합산 납세액을 별도로 공시하지 않는 구조적 요인이 작용한 결과다.
법인 분산 구조와 납세 200선 제외 배경
베트남 경제 매체 카페에프가 발표한 'VNTAX 200 2026' 명단에 삼성 계열 법인은 이름을 올리지 못했다. 카페에프는 2025 회계연도 실제 국가예산 납부액을 기준으로 최대 납세 기업 200곳을 선정했다. 명단에는 하이네켄, 토요타, 혼다, 비엣소브페트로, 응이선 석유화학, 사베코, 시푸트라 하노이 등 28개의 외국계 또는 합작 기업이 포함됐다.
누적 투자 32조 원과 법인별 실적 실태
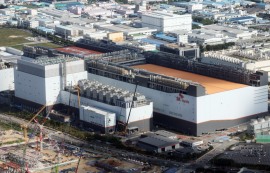
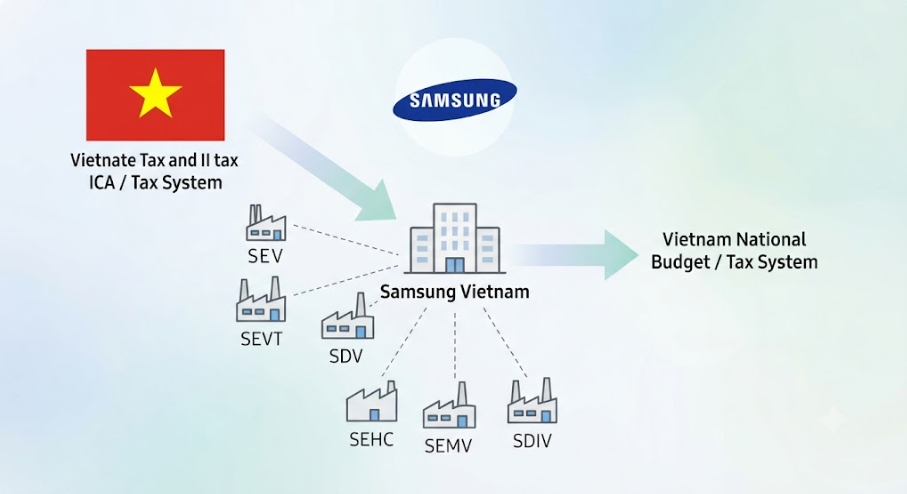
삼성은 1995년 삼성비나를 시작으로 베트남에 진출했으며, 2008년 북닌 공장(SEV) 투자를 거쳐 2025년 말 기준 누적 투자액이 240억 달러(약 32조 9448억 원)를 넘어섰다. 2025년 삼성 베트남 전체 법인의 매출은 649억 달러(약 89조 1881억 원), 수출액은 571억 달러(약 78조 4711억 원)로 집계됐다.
핵심 4개 법인의 실적을 살펴보면 SEVT가 매출 369억 2800만 달러(약 50조 6892억 원·순이익 23억 8200만 달러/약 3조 2698억 원), SEV가 매출 237억 5900만 달러(약 32조 6161억 원·순이익 15억 5500만 달러/약 2조 1345억 원)를 기록했다.
이어 SDV가 매출 200억 2800만 달러(약 27조 4917억 원·순이익 8억 7800만 달러/약 1조 2052억 원), SEHC가 매출 76억 900만 달러(약 10조 4506억 원·순이익 4억 1600만 달러/약 5710억 원)를 냈다.
삼성전자 연결 기준 4개 법인의 합산 매출은 약 621억 달러(약 85조 3446억 원), 순이익은 약 36억 8000만 달러(약 5조 515억 원) 수준이다. VNTAX 200 명단은 단일 법인 기준 납부액으로 순위를 매기는 구조이며, 삼성전자 연결재무제표에는 이들 법인의 베트남 국가예산 납부액 합계가 별도로 공시되지 않는다. 차지호 삼성 베트남 전략협력본부 베트남 구매센터장은 2026년 9월 3일 호치민시 수출포럼에서 베트남이 단순한 생산 기지를 넘어 장기 성장을 함께할 전략 파트너라고 밝혔다.
현지 과세 데이터 집계 방식과 한국 가치사슬 리스크
삼성전자의 베트남 법인 분산 구조와 납세 명단 누락 이슈는 해외 생산 거점을 둔 국내 대기업의 현지 재정 투명성과 과세 데이터 집계 방식 간의 구조적 차이를 고스란히 보여준다.
베트남 현지 매체 카페에프가 VNTAX 200 명단을 단일 법인별 실제 국가예산 납부액 기준으로 집계한 가운데, 삼성전자는 생산 및 판매 법인을 다중으로 분산 운영하고 그룹 전체의 납부 합계를 별도로 공시하지 않아 개별 법인 규모가 전체 국가 납부 순위 산정 방식에 직접 반영되지 않는다.
결과적으로 누적 투자 32조 원과 연간 매출 89조 원에 달하는 거대한 경제적 기여 규모에도 불구하고 단일 법인 기준 집계 한계로 인해 명단에서 제외되는 현상이 빚어졌다.
단기적으로 이 구조는 현지 세제 당국의 개별 법인 심사 및 규제 대응 과정에서 법인별 독립 회계 관리를 더욱 강화하는 계기로 작용할 전망이다. 중장기적으로는 베트남 당국이 다국적 기업의 그룹 통합 납세 정보나 실질 기여도를 요구하는 방향으로 제도를 정비할 경우 현지 사업 전략에 변수가 될 수 있다는 시각이 제기된다.
다만, 만약 베트남 당국이 향후 외국계 기업의 연결 기준 기여도를 공식 통계에 반영하거나 공시 지침을 의무화할 경우에는 개별 법인 누락에 따른 불필요한 오해나 저평가 논란이 자연스럽게 해소될 수 있다.
이번 사안은 단일 법인 기준의 세수 집계 통계와 다국적 기업의 분산 법인 운영 전략 사이에 발생하는 정보 격차를 명확히 보여준다. 향후 베트남 진출 기업들은 현지 과세 당국의 통계 산정 방식을 면밀히 주시하며 투명한 재무 소통 전략을 다져야 할 시점이다.
김주원 글로벌이코노믹 기자 park@g-enews.com