;)
;)
;)




2030년 글로벌 수요 최대 4.4TWh 폭증… 배터리 원가 10~15% 차지하는 음극재 공급 비상
2,800℃ 초고온 열처리에 '값싼 전력·느슨한 환경 규제' 필수… 서방 자립 시도 번번이 좌절
DSP 인베스트먼트 경고 "가공 인프라 내재화 실패 시 2027년 이후 대규모 셀 생산 차질 불가피"
2,800℃ 초고온 열처리에 '값싼 전력·느슨한 환경 규제' 필수… 서방 자립 시도 번번이 좌절
DSP 인베스트먼트 경고 "가공 인프라 내재화 실패 시 2027년 이후 대규모 셀 생산 차질 불가피"
 이미지 확대보기
글로벌 전기차(EV) 및 에너지저장장치(ESS) 시장의 팽창으로 배터리 수요가 기하급수적으로 폭증하는 가운데, 향후 전 세계 2차전지 생산망을 일시에 마비시킬 수 있는 최대 '초크포인트(Choke Point·병목 지점)'는 리튬이 아니라 중국이 90% 이상을 장악한 '음극재 흑연화(Graphitisation)' 가공 공정이라는 충격적인 분석이 나왔다.
그동안 미국과 유럽 등 서방 진영은 리튬 광산 확보와 배터리 팩 양산 라인 구축 등 다운스트림과 최상류 광산 투자에만 화력을 집중해 왔다.
9월 26일(현지시각) 인도 유력 경제 매체 비즈니스 투데이(Business Today) 보도에 따르면, 글로벌 자산운용 및 투자 분석 기관인 DSP 인베스트먼트(DSP Investment Managers)는 최신 글로벌 배터리 공급망 정밀 리포트를 발표하고 이같이 경고했다.
2030년 4.4TWh까지 팽창… 배터리 원가 15% 음극재 가공 '중국 손아귀에'
DSP의 정량 분석 모델에 따르면, 전 세계 배터리 수요는 2025년 약 1,591기가와트시(GWh) 수준에서 2030년 3.5~4.4테라와트시(TWh)로 연평균 17~23% 급팽창할 것으로 전망된다.
문제는 배터리 4대 핵심 소재(양극재·음극재·전해액·분리막) 중 전체 배터리 셀 제조 원가의 약 10~15%를 차지하는 음극재의 수급 구조다.
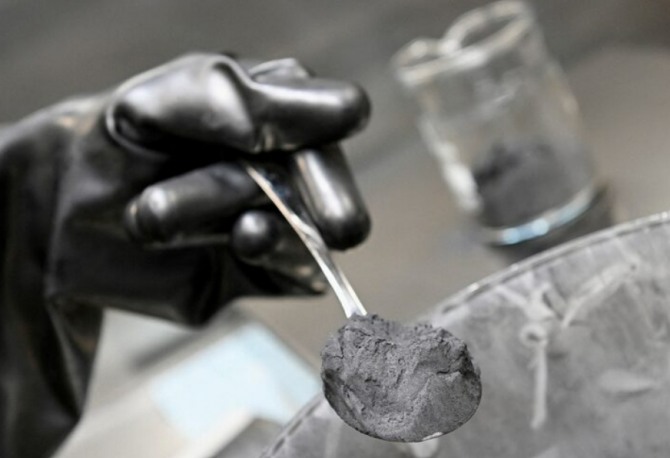
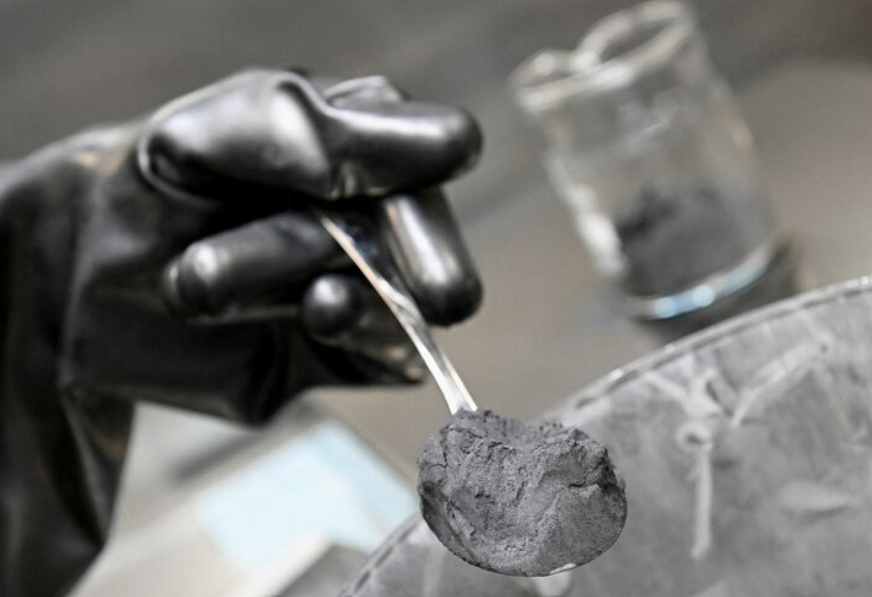
전기차 배터리의 충전 속도와 수명을 좌우하는 핵심 소재인 인조흑연의 원료는 코크스(탄소 전구체)이지만, 이를 배터리급 고순도 음극재로 전환하는 '흑연화(Graphitisation)' 공정의 글로벌 생산능력은 90% 이상이 중국에 편중되어 있다.
서방이 천문학적인 보조금을 투입해 리튬 정제 공장을 짓더라도, 흑연화 단계를 거치지 못하면 배터리 셀 자체를 완성할 수 없는 구조적 맹점을 안고 있는 셈이다.
2,800℃ 초고에너지 공정… '고비용·환경 규제'에 서방 구축 난항
흑연화 공정은 석유계·석탄계 피치 코크스를 아체슨 로(Acheson furnace) 등 초고온 전기로에 넣고 2,800℃ 이상의 극단적인 열을 가해 비정질 탄소를 결정질 흑연 구조로 재배열하는 초고에너지 다소비 공정이다.
이 과정에서 천문학적인 전력이 소모되므로, 흑연화 공장의 수익성은 사실상 '값싼 산업용 전기 요금'에 의해 결정된다.
중국 기업들은 풍부한 석탄화력 및 저렴한 수력 발전을 기반으로 정부의 파격적인 산업용 전기료 보조금을 받는 내몽골, 신장, 쓰촨성 등지에 대규모 흑연화 설비를 집중 배치해 압도적인 원가 경쟁력을 확보했다.
반면 미국과 유럽 등 서방 국가들은 러시아-우크라이나 및 중동 전쟁 여파로 산업용 전력 단가가 천정부지로 치솟은 데다, 흑연화 과정에서 배출되는 대기 오염 물질과 막대한 탄소 배출량에 대한 엄격한 환경영향평가 및 인허가 규제로 인해 자체적인 흑연화 가공 기지를 구축하는 데 번번이 실패하고 있다.
서방의 탈중국 흑연 프로젝트들이 인허가 지연과 채산성 악화로 멈춰 서 있는 사이, 중국의 독점 구도는 오히려 한층 공고해졌다.
"리튬 확보는 빙산의 일각… 2027년 셀 생산 차질 현실화 경고"
DSP 인베스트먼트의 공급망 전문가들은 "현재 서방 정책 입안자들과 완성차 메이저들은 리튬 광산 채굴권과 제련소 건설에만 매달리며 배터리 공급망 위기를 과소평가하고 있다"며 "흑연화 가공 인프라를 독자적으로 내재화하지 못한다면, 빠르면 2027년부터 글로벌 배터리 제조사들은 원료 부족이 아닌 '흑연화 병목'으로 인한 대규모 생산 차질에 직면할 것"이라고 강력히 경고했다.
특히 중국 정부가 지난해 12월부터 시행 중인 배터리 음극재용 흑연 수출통제 규정을 지렛대 삼아 공급망 무기화 수위를 끌어올릴 경우, 미국 인플레이션감축법(IRA)의 '해외우려기관(FEOC)' 규정을 충족해야 하는 북미 및 유럽 완성차 업체들의 타격은 회복 불가능한 수준에 달할 수 있다는 분석이다.
DSP 인베스트먼트의 이번 정밀 리포트는, 글로벌 2차전지 패권 경쟁의 승패가 더 이상 원광 채굴량에 있지 않고 '초고에너지 가공 인프라의 공급망 자립'에 달려 있음을 보여주는 중대한 경종으로 평가된다.
아울러 서방 배터리 및 전기차 진영이 중국산 인조흑연 가공망을 대체하기 위해 원자력 및 재생에너지 기반의 초저가 전력망 연계와 실리콘 음극재 등 대체 기술 개발에 얼마나 공격적인 투자를 단행할 수 있을지 귀추가 주목된다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com