;)
;)
;)




6~8월 수주액 1854억 엔으로 시장 예상치 상회…영업이익 135억 엔 흑자 전환
장 초반 4.91% 급등 뒤 5000엔 벽 직면…종가는 1.19% 오른 4840엔 마감
신용배율 25.49배 매물 부담 누적…닛케이 장중 2000엔 급락 속 차익 실현 표적
장 초반 4.91% 급등 뒤 5000엔 벽 직면…종가는 1.19% 오른 4840엔 마감
신용배율 25.49배 매물 부담 누적…닛케이 장중 2000엔 급락 속 차익 실현 표적
 이미지 확대보기
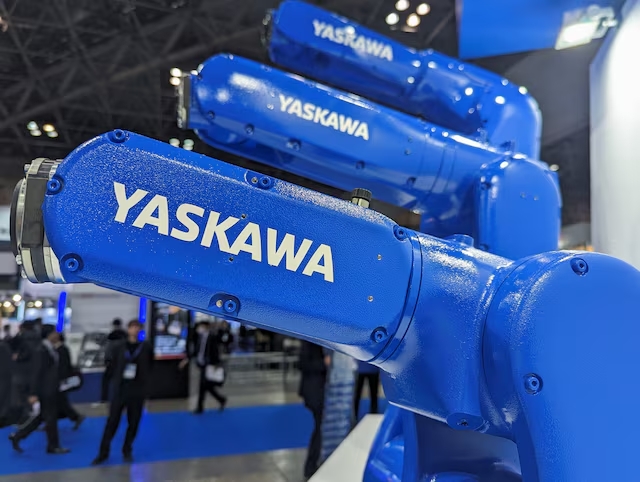
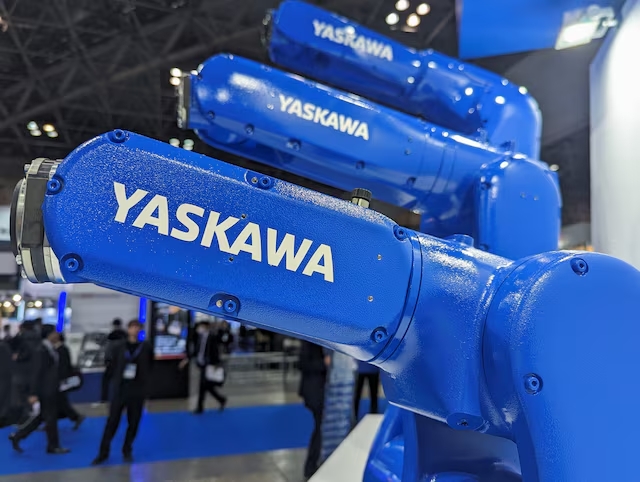
일본의 대표적인 산업용 로봇 기업 야스카와 전기가 깜짝 수주 실적을 내놓고도 무거운 수급 장벽에 부딪히며 상승 폭 대부분을 반납했다.
닛케이는 13일 도쿄 증시에서 야스카와 전기가 호실적을 공개했음에도 차익 실현과 본전 회수 매물에 밀려 상승분을 지키지 못했다고 보도했다. 제조업 설비 투자의 풍향계로 통하는 핵심 기업의 실적 회복세가 주식 수급 저항선에 가로막히면서, 글로벌 산업 자동화와 반도체 장비 업종 전반의 반등 탄력에 대한 경계감이 커지고 있다는 분석이다.
수주 1854억 엔 반등과 5000엔 벽
야스카와 전기가 발표한 6~8월 수주액은 전 분기 대비 13% 증가한 1854억 엔을 기록했다. 시장 예상치였던 1700억 엔 안팎을 훌쩍 뛰어넘는 수치다. 같은 기간 연결 영업이익 역시 전년 동기 대비 6% 늘어난 135억 엔으로 집계됐다. 직전 분기인 3~5월에 기록했던 영업이익(전년 동기 대비 19% 감소한 84억 엔) 부진을 털어내고 반등에 성공했다.
실적 개선 신호에 힘입어 13일 장 초반 주가는 전 거래일보다 235엔(4.91%) 치솟은 5018엔까지 급등했다. 그러나 심리적 저항선으로 꼽히던 5000엔대에 진입하자마자 대규모 매도 물량이 쏟아졌다. 장중 한때 전 거래일 대비 2엔 하락세로 돌아서는 등 극심한 변동성을 겪은 끝에 결국 57엔(1.19%) 오른 4840엔으로 거래를 마쳤다.
시스템 혼란 수습과 25배 빚투 역풍
야스카와 전기는 지난 7월 10일 3~5월 실적 발표 직후 기간 전산 시스템 이관 오류로 실적이 훼손되며 하한가까지 추락한 전력이 있다. 주가는 9월 4179엔까지 밀려 7월 고점(6972엔) 대비 40% 폭락하는 침체를 겪었다. 노무라증권의 마에카와 켄타로 리서치 애널리스트는 "회사 측이 하반기에 반도체 제조 장치용 서보모터와 로봇의 생산 능력 확충 방침을 밝힌 만큼, 전산 장애 수습 단계에서 본격적인 증산 대응으로 방향을 틀었다"고 평가했다.
체질 개선에도 주가 발목을 잡은 원인은 기형적인 수급 구조다. 지난 8일 기준 야스카와 전기의 신용 매수 잔고를 매도 잔고로 나눈 신용배율은 25.49배에 달했다. 7월 주가 폭락 당시 기술적 반등을 노리고 빚을 내 매수한 개인 투자자들의 잠재 매물이 5000엔 선에 빽빽하게 포진해 있는 셈이다. 주가가 매수가 근처로 올라오자마자 원금 회수성 매도 물량이 쏟아지며 상단을 눌렀다.
피지컬 AI 기대와 반증 경로
스스로 판단해 움직이는 이른바 '피지컬 AI'와 로봇 테마에 힘입어 시장 관심은 여전하지만 본격적인 주가 견인으로 이어지지는 못하고 있다. 13일 일본 증시 전반에서 반도체와 AI 관련주를 중심으로 투매가 발생하며 닛케이 평균 주가가 장중 2000엔 가까이 급락한 점도 악재로 작용했다.
향후 주가 흐름의 분수령은 반도체 제조 장치용 부품의 실제 증산 속도와 5000엔대에 묶인 개인 신용 매수 잔고의 소화 과정에 놓여 있다. 하반기 생산 라인 증설이 차질 없이 진행되고 인공지능 로봇 수요가 가시화된다면 점진적인 수급 개선이 나타날 수 있으나, 글로벌 반도체 투자 심리가 냉각될 경우 본격적인 주가 회복은 지연될 수밖에 없다.
구보타 토모이치로 마쓰이증권 수석 마켓 애널리스트는 "7월 급락 이후 반등을 기대하고 신용 매수에 나선 개인 투자자 대다수가 손실을 떠안고 있는 상태"라며 "5000엔대에 대규모 매물 부담이 응어리져 있는 만큼 상장 이래 최고가였던 7915엔을 회복하기까지는 상당한 시일이 걸릴 것"이라고 분석했다.
이용수 글로벌이코노믹 기자 piscrait@g-enews.com