;)
;)
;)




예금자보호 상한(1,000만 엔) 초과 예금 5년새 40% 급증… 전체 개인 예금의 24% 육박
1억 엔 초과 '슈퍼 계좌' 15만 개로 50% 폭증… 고령층 사망에 따른 '상속 자산 이전'이 주원인
한국 2배 인상·싱가포르 상향 속 日은 1986년 이후 40년째 1,000만 엔 동결… "디지털 뱅크런 무방비" 경고
1억 엔 초과 '슈퍼 계좌' 15만 개로 50% 폭증… 고령층 사망에 따른 '상속 자산 이전'이 주원인
한국 2배 인상·싱가포르 상향 속 日은 1986년 이후 40년째 1,000만 엔 동결… "디지털 뱅크런 무방비" 경고
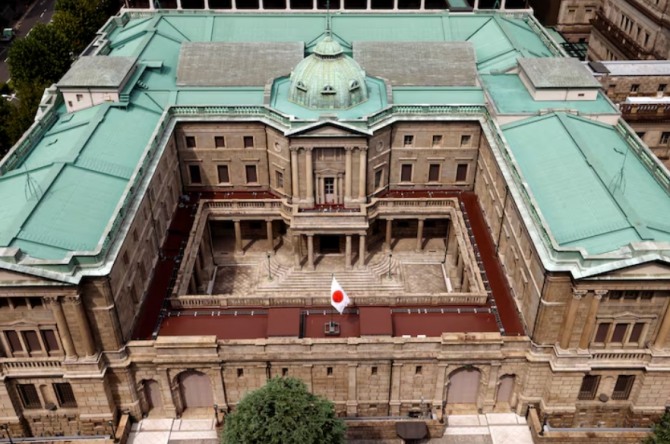 이미지 확대보기
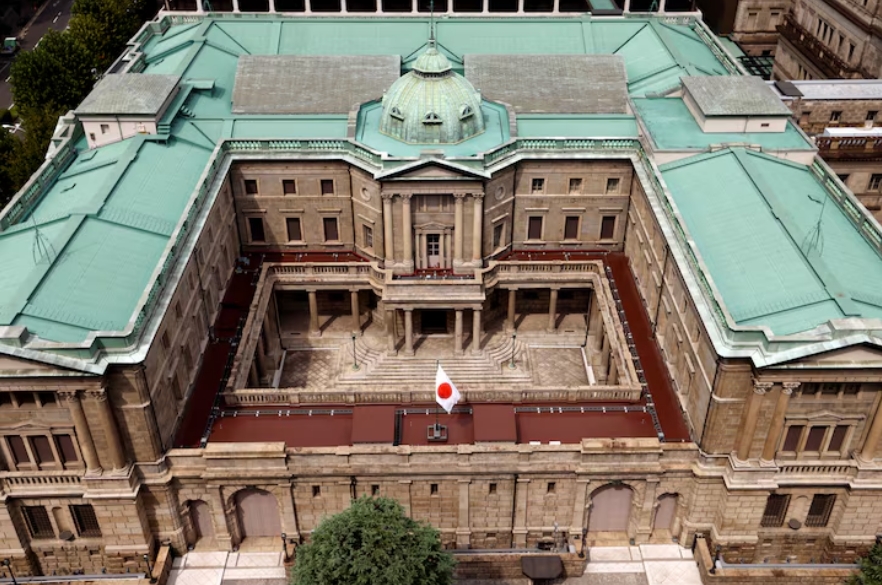
세계 최고 수준의 초고령 사회에 진입한 일본에서 자산가 고령층의 사망과 상속이 급증하면서 자녀 세대의 단일 은행 계좌에 거액의 뭉칫돈이 집중되고 있기 때문이다.
그러나 정작 뱅크런(대규모 예금 인출 사태) 발생 시 원금과 이자를 보호해 주는 예금자보호 한도는 1986년 이후 40년째 '1,000만 엔'에 꽁꽁 묶여 있어, 스마트폰 터치 몇 번으로 조 단위 자금이 빠져나가는 '디지털 뱅크런' 시대에 금융 안전망이 심각하게 뒤처져 있다는 지적이 쏟아지고 있다.
11월 8일(현지시각) 일본 종합 경제 미디어 닛케이 아시아(Nikkei Asia)에 따르면, 일본은행(BOJ) 집계 기준 지난 8월 말 일본의 가계 개인 예금 잔액은 593조 엔에 달하며 역대 최대 수준을 경신하고 있다.
1억 엔 넘는 계좌 50% 폭증… '상속 쓰나미'가 계좌 덩치 키웠다
일본 시중은행의 계좌 분포를 살펴보면 양극화가 뚜렷하다.
지난 3월 기준 예금자보호 한도선인 1,000만 엔(약 8,800만 원) 이상을 보유한 계좌 수는 1,288만 개로 5년 전보다 23% 증가했다.
특히 잔액이 1억 엔(약 8억 8,000만 원)을 초과하는 '초고액 자산가 계좌'는 총 15만 2,400개로 50%나 폭증했다.
반면 일반 서민들의 1,000만 엔 미만 소액 계좌(총 6억 7,584만 개·전체의 98%) 수는 오히려 10% 감소했다.
금융 전문가들은 이 같은 거액 계좌 급증의 핵심 배경으로 '상속'을 지목한다.
일본 국세청에 따르면 2024년 일본 내 상속세 과세 대상자 수는 2015년 대비 60% 급증해 연간 약 16만 명에 육박했다.
히데오 쿠마노(Hideo Kumano) ABC경제연구소 수석이코노미스트는 "거액의 금융자산을 보유하던 단카이 세대 등 초고령층이 사망하면서 자녀 세대에게 유산이 이전되고 있다"며 "기존 예금이 상속을 통해 소수의 상속인 계좌로 합산 이전되면서 계좌당 평균 잔액이 비정상적으로 부풀려지고 있다"고 진단했다.
"개인 예금 4분의 1이 무방비"… 10년 전보다 2배 이상 폭증
현행 일본 예금보험제도는 은행이 파산할 경우 1인당 원금과 발생 이자를 합산해 최대 1,000만 엔까지만 법적으로 보장한다. 이 제도는 2010년 일본진흥은행(인큐베이터 뱅크 오브 재팬) 파산 당시 단 한 차례 발동된 바 있으며, 당시 한도를 초과한 예금은 일부 환급받지 못하고 영구 결손 처리됐다.
호시노 타쿠야(Takuya Hoshino) 다이이치생명경제연구소 수석이코노미스트는 지난 3월 기준 일본에서 보험 한도를 초과해 사실상 무방비로 노출된 개인 예금이 142조 엔을 넘어선 것으로 추산했다.
이는 5년 전보다 36% 증가한 수치이자, 10년 전(66조 엔)과 비교하면 2배 이상으로 폭증한 규모다.
전체 개인 예금에서 무담보 초과 예금이 차지하는 비중 역시 10년 전 15%에서 현재 24%로 치솟아 전체의 4분의 1에 육박하고 있다.
1986년에 멈춘 日 제도… 韓·싱가포르 상향 속 홀로 동결 고수
문제는 금융 환경이 2023년 미국 실리콘밸리은행(SVB) 사태처럼 초 단위로 예금이 증발하는 모바일 뱅킹 시대로 전환됐음에도, 일본의 제도적 방파제는 40년 전 수준에 머물러 있다는 점이다.
일본의 예금보험 한도는 1986년 7월 현행 1,000만 엔으로 상향된 이후 단 한 차례도 조정되지 않았다.
그 사이 수십 년간의 디플레이션에도 불구하고 신선식품을 제외한 일본 소비자물가지수(CPI)는 약 30% 상승했다. 화폐 가치 하락과 최근의 인플레이션 부활을 감안하면 예금자보호의 실질 보장 가치는 반토막 난 셈이다.
글로벌 주요국들은 발 빠르게 움직이고 있다.
싱가포르는 지난 2024년 4월 예금보험 한도를 선제적으로 인상했고, 한국 금융 당국 역시 2025년 9월 예금자보호 한도를 기존 5,000만 원에서 1억 원으로 2배 대폭 상향하며 금융 안정성을 강화했다.
그러나 정작 일본 금융 당국은 둔감한 반응이다. 일본 금융청(FSA) 고위 관계자는 "일본은 1990년대 버블 붕괴 이후 대규모 뱅크런을 겪지 않았다"며 "현재로서는 예금보험 상한선 조정을 전혀 검토하고 있지 않다"고 선을 그었다.
글로벌 거시 금융 전문가들은 "일본은 기업 결제용 계좌의 전액 보호조치에만 안주하고 있지만, 상속으로 팽창한 140조 엔의 개인 무담보 예금은 특정 지방은행이나 인터넷전문은행의 건전성 위기설이 돌 경우, 즉각 스마트폰 뱅크런으로 돌변할 수 있는 거대한 뇌관"이라며 "물가 상승과 고령화 상속 현실을 반영해 예금보험 한도를 현실화하지 않는다면, 차기 금융 충격 발생 시 가계 자산의 대규모 손실과 연쇄 시스템 위기를 막기 어려울 것"이라고 경고했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com