;)
;)
;)




- 10월 말 대형 선박 76척 중 중국 32척 확보…건조 가능 조선소 6곳으로 급증
- 17만4000㎥급 신조선가 10개월 새 300만 달러 하락…삼성중공업 계약 단가도 동반 조정
- 프랑스 화물창 수주 80건 유지 속 북미 대형 액화 사업 개시 여부가 단가 방어 분수령
- 17만4000㎥급 신조선가 10개월 새 300만 달러 하락…삼성중공업 계약 단가도 동반 조정
- 프랑스 화물창 수주 80건 유지 속 북미 대형 액화 사업 개시 여부가 단가 방어 분수령
 이미지 확대보기
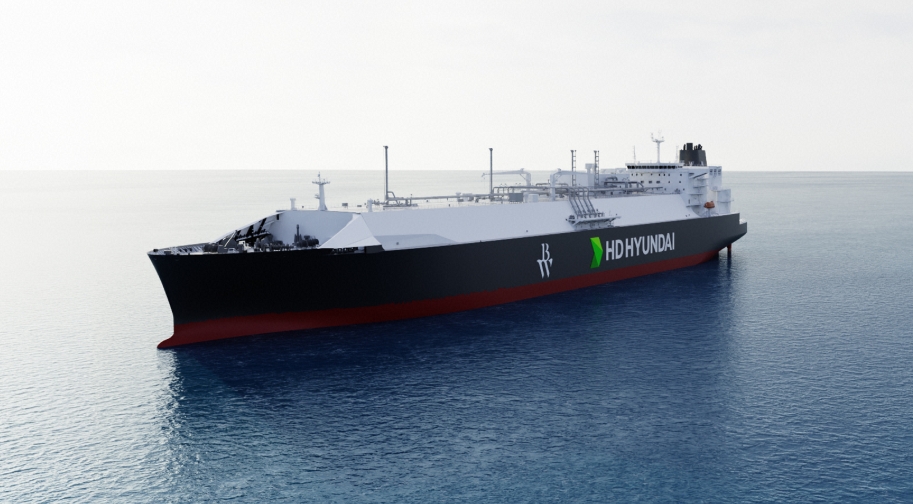
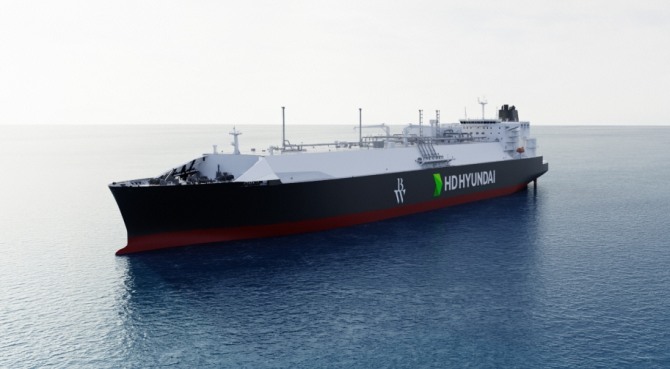
올해 10월 말 기준 17만4000㎥급 이상 대형 액화천연가스(LNG) 운반선 신조선가가 2억 4500만 달러(약 3292억8000만 원)로 내려앉으며 한국 대형 조선사들이 건조 단가 방어에 촉각을 곤두세우고 있다.
그리스 해운 전문지 헬레닉쉬핑뉴스는 11월 11일(현지시각) 전 세계 대형 LNG선 발주 물량 76척 가운데 중국이 32척을 가져가며 점유율 42.1%를 차지했다고 보도했다.
상반기 59척이던 글로벌 주문량이 하반기 4개월간 17척으로 둔화한 가운데 중국 조선소의 저가 입찰이 겹치면서 한국 조선업계의 선가 협상 구도에 균열이 생겼다.
중국 조선소 6곳 체제 구축과 수주 잔고 잠식
중국의 대형 가스선 건조 역량은 단기간에 넓어졌다. 기존 후둥중화조선과 장난조선에 이어 랴오닝성 다롄의 신진 조선소까지 대형 선박 건조에 진입하면서 생산 시설을 갖춘 중국 조선소는 6곳으로 늘어났다. 중국의 대형 LNG선 수주는 2024년 28척에서 2025년 5척으로 줄었다가 올해 공급망을 늘리며 반등했다.
글로벌 선박 발주 흐름 자체도 하반기 들어 주춤해졌다. 상반기 59척에 달하던 대형 LNG선 발주는 7월부터 10월까지 4개월 동안 17척에 머물렀다. 발주 물량이 줄어든 시점에 중국 조선소의 도크 증설이 맞물리자, 선박을 사들이는 글로벌 선주들의 입김이 한층 강해졌다.
운임 하락 압박과 대형 조선사 단가 조정
해상 운임 급락은 선박 제조 가격인 신조선가 하락을 이끈 주된 배경이다. 11월 초 기준 17만4000㎥급 LNG 운반선의 해상 운임은 올해 초와 비교해 대서양 항로에서 약 23%, 태평양 항로에서 약 40% 떨어졌다.
운임 약세는 신조선가 후퇴로 이어졌다. 클락슨 리서치 집계 기준 17만4000㎥급 LNG선 평균 신조선가는 올해 1월 2억 4800만 달러(약 3333억 1200만 원)에서 10월 2억 4500만 달러(약 3292억 8000만 원)로 300만 달러 낮아졌다.
한국 대형 조선사의 실제 계약 단가에서도 이 같은 변화가 나타났다. 삼성중공업의 17만 4000㎥급 계약 단가는 지난해 12월 척당 약 2억 5138만 달러(약 3378억 5472만 원)였으나, 이후 체결된 계약 가격은 척당 약 2억 4720만 달러(약 3322억 3680만 원) 선으로 내려갔다. 척당 수주 단가가 약 418만 달러(약 56억 1792만 원) 낮아진 셈이다.
삼성중공업은 10월 29일 3분기 실적 설명회에서 최근 체결한 LNG선 수주 계약을 종전보다 낮은 가격에 받았다고 설명했다.
메리츠증권 분석에 따르면 중국의 건조 능력 확대와 시장 진입이 선가에 지속적인 하방 압력을 가하고 있으며, 한국 조선소도 빈 도크를 채우기 위해 수주 단가를 낮춰야 하는 시장 여건에 놓였다.
북미 프로젝트 착공 일정과 선가 방어선
한국 가치사슬에 닿는 영향은 분명하다. 중국이 도크를 앞세워 저가 수주 노선을 고수하면 고부가가치 가스선 매출 비중이 큰 한국 대형 조선사들은 건조 마진율 방어에 부담을 안게 된다. 해외 선주들이 중국 조선소를 지렛대 삼아 한국 측에 추가 가격 양보를 요구하는 흐름도 뚜렷해졌다.
다만 업계에서는 중국 수주 물량의 상당수가 자국 에너지 안보용 발주에 집중돼 있고 한국 조선사들이 3년 치 이상의 일감을 이미 확보한 만큼 선가 조정이 국내 조선사의 급격한 수익성 악화로 직결되지는 않는다는 분석도 함께 내놓는다.
HD현대중공업 측 역시 해외 선주들이 현 선가를 바닥권으로 인식해 계약 협상에 임하고 있어 과도하게 우려할 상황은 아니라는 입장이다.
단기로는 글로벌 해상 운임 약세와 하반기 발주 공백 탓에 대형 가스선 신조선가가 2억 4500만 달러 안팎에서 횡보할 가능성이 높다. 중장기 수요 기반은 여전히 살아있다.
프랑스 가스 화물창 기술 기업 GTT에 따르면 올해 1~3분기 수주 건수는 80건으로 지난해 같은 기간 27건의 세 배에 달하며, 이 가운데 71건이 LNG선용 화물창이다.
지난해부터 올해 3분기까지 최종투자결정을 마친 전 세계 가스 액화 설비 용량은 연간 약 1억 3500만t 수준이다. 조선업계는 여기에 필요한 선박 수요를 약 200척으로 추산하고 있으며 상당수가 아직 정식 발주 전이다.
프랑수아 미셸 지티티 최고경영자(CEO)는 조만간 선박 주문이 잇따를 것이며 수요 둔화 조짐은 없다고 진단했다.
미국 루이지애나 시피투(CP2) LNG와 레이크찰스 LNG, 멕시코 퍼시픽의 사구아로 에네르히아 LNG, 캐나다 브리티시컬럼비아주의 엘엔지캐나다 2단계 등 북미 대형 프로젝트 관련 선박 발주가 본격화하면 한국 조선사의 수주 물량 확대와 가격 방어력이 되살아날 수 있다.
하지만 북미 주요 수출 터미널의 환경 인허가가 지연되거나 현지 규제 여건 변화로 최종투자가 미뤄지면 이러한 수요 회복 흐름은 지연을 겪을 수밖에 없다.
대규모 가스선 발주 시점이 뒤로 밀릴 경우 한국 조선소들은 중국과의 단가 출혈 경쟁을 장기전으로 치러내야 한다. 북미 터미널의 실질적인 착공 속도와 정식 운송 계약 체결 시점이 한국 조선업계의 수익성 방어선을 가를 실질적 기준점이 될 것으로 보인다.
김주원 글로벌이코노믹 기자 park@g-enews.com