;)
;)
;)




글로벌 적재량 22.3% 증가…LFP가 성장 주도
중국계 점유율 86.7%로 확대…엘앤에프·에코프로 희비
중국계 점유율 86.7%로 확대…엘앤에프·에코프로 희비
 이미지 확대보기
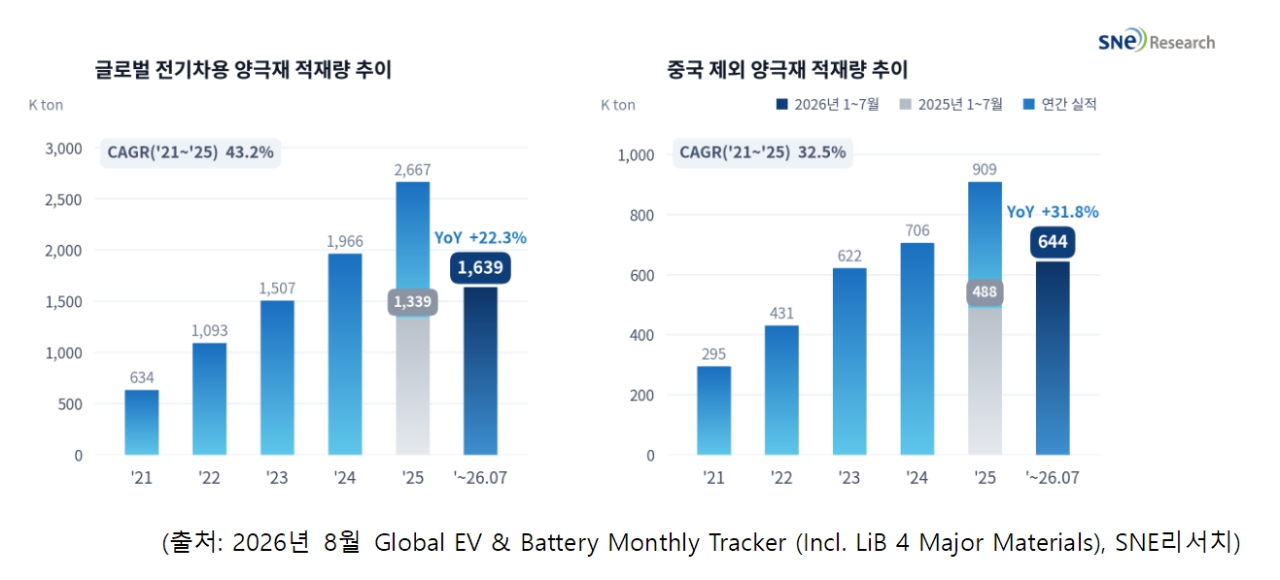
14일 시장조사업체 SNE리서치에 따르면 올해 1~7월 글로벌 전기차용 양극재 적재량은 163만9000t으로 지난해 같은 기간보다 22.3% 증가했다.
중국을 제외한 시장의 적재량은 48만8000t에서 64만4000t으로 31.8% 늘었다. 전체 시장보다 9.5%포인트 높은 성장률이다. 전체 적재량에서 비중국 시장이 차지하는 비중도 36.5%에서 39.3%로 2.8%포인트 상승했다.
시장 성장은 LFP 양극재가 이끌었다. 이 기간 LFP 적재량은 80만1300t에서 104만9600t으로 31.0% 증가했다. 전체 양극재 시장에서 차지하는 비중도 59.8%에서 64.1%로 4.3%포인트 높아졌다. 가격과 수명, 안전성에서 강점을 지닌 LFP가 보급형을 넘어 중형 전기차로 적용 범위를 넓힌 영향이다.
국내 삼원계 양극재 업체의 실적은 엇갈렸다. 엘앤에프의 적재량은 3만1900t에서 4만6000t으로 44.2% 증가했다. 시장점유율도 5.9%에서 7.8%로 1.9%포인트 상승했다.
LG화학의 적재량은 3만7300t에서 3만7600t으로 1.0% 늘었다. 시장 성장률을 밑돌면서 점유율은 6.9%에서 6.4%로 낮아졌다.
에코프로는 적재량이 4만4100t에서 3만2400t으로 26.5% 감소했다. 점유율도 8.2%에서 5.5%로 2.7%포인트 떨어졌다. 주력 고객사의 전동화 모델 판매 둔화가 적재량 감소에 영향을 준 것으로 분석된다.
LFP 시장에서는 중국 업체의 독주가 이어졌다. 후난위넝은 적재량 24만4700t으로 1위를 유지했다. 완룬과 로팔은 각각 15만2300t, 14만8700t으로 뒤를 이었다. 상위 8개 업체가 모두 중국계 기업으로, 대규모 내수시장과 일체형 공급망을 바탕으로 시장 우위를 지켰다.
비중국 시장의 성장만으로는 국내 업체의 점유율 반등을 기대하기 어려운 상황이다. 국내 업체들은 삼원계 중심의 제품군에 LFP를 추가하고 북미·유럽 생산거점을 확대하고 있다. 다만 중국 업체와의 물량 격차가 큰 만큼 LFP 양산과 현지 공급망 구축 속도가 향후 점유율 회복을 좌우할 전망이다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com