;)
;)
;)




경쟁사는 이미 양산 돌입…투자 늦추면 IT OLED 원가 경쟁력 약화
순차입금 13.3조원 부담…한신평 “향후 1~2년 경쟁지위 결정할 시기”
순차입금 13.3조원 부담…한신평 “향후 1~2년 경쟁지위 결정할 시기”
 이미지 확대보기
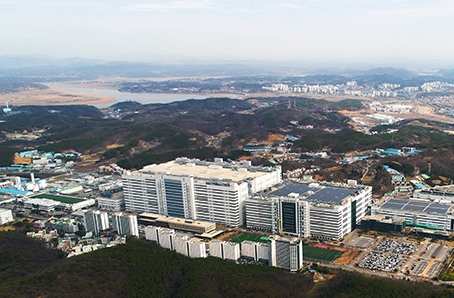
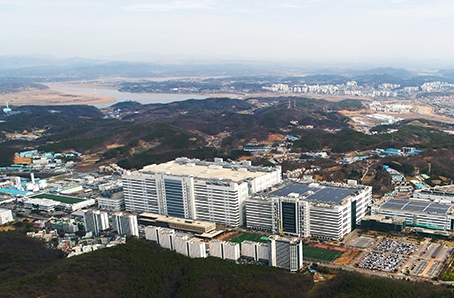
14일 한국신용평가에 따르면 LG디스플레이는 지난해 연결 기준 매출 25조8000억원, 영업이익 5170억원을 기록하며 4년 만에 흑자로 돌아섰다. TV용 액정표시장치(LCD) 사업 철수와 OLED 매출 비중 확대, 비용 효율화가 맞물린 결과다. 올해 상반기에도 희망퇴직에 따른 구조조정 비용에도 흑자 기조를 유지했다.
문제는 경쟁사들이 IT용 OLED 생산에 유리한 8.6세대 설비를 먼저 가동하기 시작했다는 점이다. BOE는 지난 6월, 삼성디스플레이는 7월 각각 8.6세대 OLED 양산에 들어갔다. 비전옥스와 CSOT도 2027년 가동을 목표로 각각 10조8000억원, 5조8000억원 규모의 투자를 진행하고 있다.
8.6세대 기판은 기존 6세대보다 면적이 약 2.2배 커 노트북·태블릿 등 중대형 패널 생산에 유리하다. 업계에서는 8.6세대 라인을 적용하면 IT용 OLED 제조원가를 기존보다 10~20% 줄일 수 있을 것으로 보고 있다.
반면 대규모 투자를 감당하기에는 재무 부담이 무겁다. LG디스플레이의 최근 10년간 상각 전 영업이익(EBITDA) 대비 설비투자 비율은 평균 0.9배로, 영업으로 벌어들인 현금보다 투자액이 많았다. 같은 기간 순차입금은 2016년 말 2조1000억원에서 지난해 말 13조3000억원으로 증가했다. 지난해 말 약 19조원의 순현금을 보유한 삼성디스플레이와 대비된다.
시장은 빠르게 커지고 있다. 모니터·노트북·태블릿용 OLED 출하면적은 지난해 약 200만㎡에서 2032년 약 800만㎡로 연평균 21.3% 성장할 전망이다. 애플이 아이패드에 이어 맥북까지 OLED 적용을 확대하면서 경쟁 업체의 전환도 빨라질 것으로 예상된다.
한국신용평가는 LG디스플레이가 2028년 8.6세대 투자를 시작하더라도 연간 5조원 안팎의 EBITDA를 유지하면 순차입금의존도를 40% 수준으로 관리할 수 있다고 분석했다. 그러나 경쟁 심화로 EBITDA 마진이 2028년 14%까지 떨어질 경우 투자를 하지 않더라도 순차입금의존도가 신용등급 하향 기준인 50%를 넘어설 수 있다고 봤다.
한국신용평가는 “향후 1~2년은 LG디스플레이의 중장기 경쟁지위가 결정되는 중요한 시기”라며 “8.6세대 신규 투자 시점과 규모, 이에 따른 차입 부담 통제 수준이 핵심 점검 요인”이라고 밝혔다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com