;)
;)
;)




 이미지 확대보기
현대로템의 올해 3분기 매출액은 1조7490억원, 영업이익을 2788억원으로 전망했다. 지난해 같은 기간보다 각각 8.0%, 0.4% 증가한 수준이다. 영업이익은 시장 예상치인 2821억원에 대체로 부합할 것으로 봤다.
장남현 한국투자증권 연구원은 “환율 변동에 따른 수출 사업의 수익성 훼손이 예상되지만, 폴란드 K2 전차 2차 실행계약(EC2) 물량의 인도가 시작되면서 이를 상쇄할 것”이라면서 “지난 8월 EC2 물량 28대가 인도된 것으로 파악되며, 이에 따라 관련 충당금 환입이 발생할 것”이라고 짚었다.
아울러 "이라크와 페루, 루마니아, 폴란드 3차 계약 등 대형 수출 사업이 추진되고 있지만 계약 체결 시점과 규모가 구체화되지 않았다"면서 "특히, 대형 수출 계약 부재가 장기화될 경우, 2027년 이익 추정치 하향 조정이 불가피하다"고 덧붙였다.
 이미지 확대보기
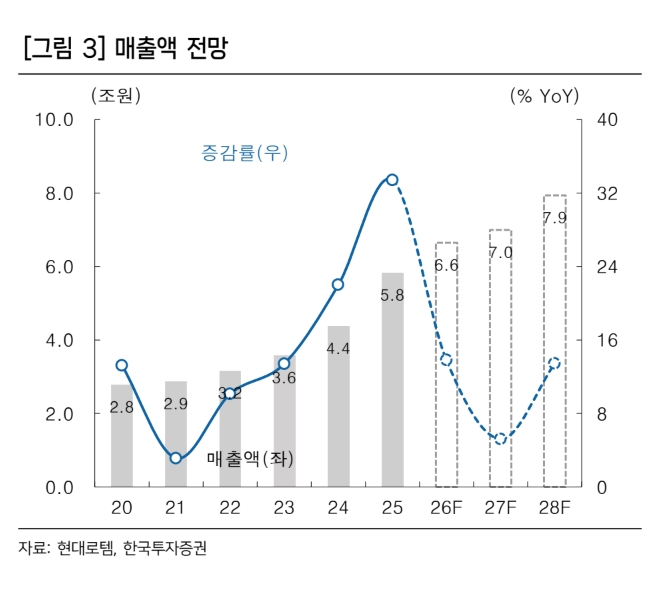
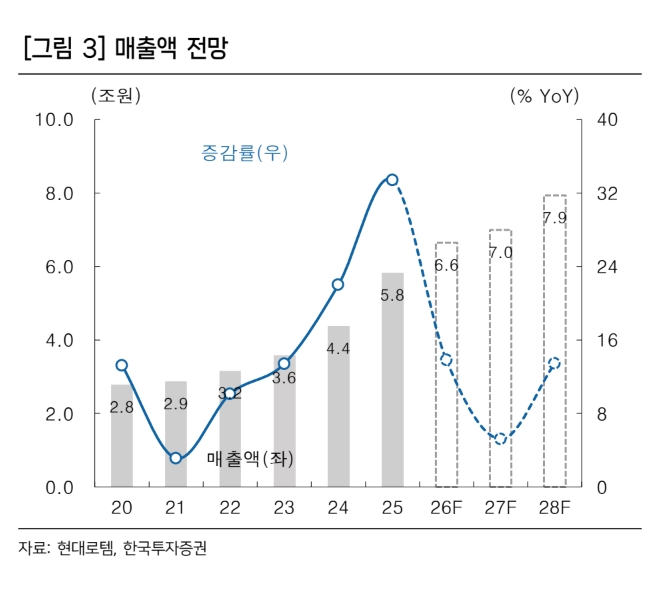
글로벌 전차 시장의 수급 불균형을 고려할 때, 해당 사업들의 계약 체결 가능성은 여전히 높은 편이다. 장 연구원은 “다만, 계약 체결 시점에 대한 불확실성은 존재한다”며 "이를 반영해 2027년 영업이익 추정치를 기존 대비 23.3% 하향 조정했다.
한국투자증권 연구원은 “향후 대형 수출 계약 체결 시점과 규모가 구체화되면, 실적 추정치 상향 조정이 가능할 것”이라고 전망했다.
이어 “신규 계약이 수주잔고에 반영되면 중장기 실적 성장에 대한 가시성이 높아지고 이는 밸류에이션 재평가로도 이어질 것”이라며 “수주 시점 불확실성을 반영해 단기 실적 눈높이는 낮추지만, 방산 수출 계약 체결을 통한 실적 및 기업가치 상승 여력은 여전히 크다”고 설명했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.