;)
;)
;)




 이미지 확대보기
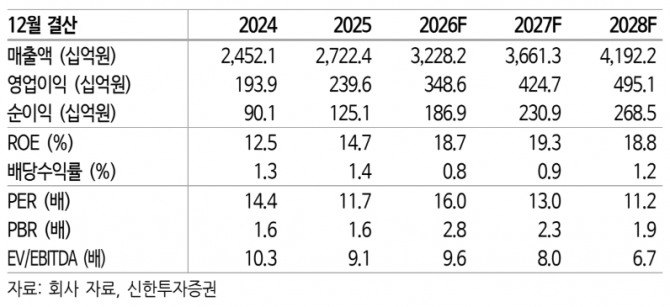
박현진 신한투자증권 연구원은 "K뷰티 인디브랜드 고객사 확대와 고단가 제품 중심의 매출 구조 개선에 힘입고 있다"면서 "국내법인의 높은 성장세가 실적을 견인하는 가운데 해외법인의 회복 여부가 향후 주가 상승의 관건이 될 것"이라고 내다봤다.
또한 “기초 화장품 위주 신규 인디 고객사들의 커버리지 증가와 동시에 신규 카테고리의 수출 수요 대응이 원활한 것으로 판단한다”며 “3분기에도 한국법인은 매출 증가에 따른 이익 레버리지 효과가 부각될 전망”이라고 덧붙였다.
 이미지 확대보기
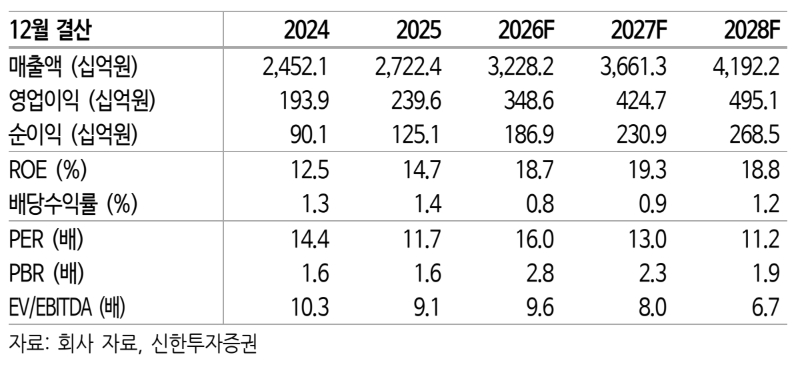
한국콜마의 3분기 연결 기준 매출액은 전년 동기 대비 24.3% 증가한 8490억원, 영업이익은 54.4% 늘어난 900억원으로 추정했다. 영업이익률은 10.6%로 전년 동기 대비 2.1%포인트 상승할 것으로 예상했다. 시장 컨센서스인 매출액 8360억원, 영업이익 919억원에 대체로 부합하는 수준이다.
박 연구원은 "실적 성장의 중심에는 국내법인이 있다"면서 "한국법인 매출액은 전년 동기 대비 30% 이상 증가하고, 영업이익도 40% 넘게 늘어날 것"이라고 판단했다. 선크림을 비롯한 기초 화장품 생산 확대와 고단가 제품 중심의 매출 재편이 수익성 개선으로 이어지고 있다는 설명이다.
국내법인의 제품별 매출 비중은 선케어가 30%대, 스킨케어가 50%대로 추정된다. 박 연구원은 "특히 해외 수출 비중이 높은 인디브랜드 고객사를 확보하고 있다는 점이 긍정적인 요인"이라면서 "다만 화장품 용기 수급이 빠듯해지면서 일부 매출이 지연됐을 가능성은 점검할 필요가 있다"고 했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.