;)
;)
;)




 이미지 확대보기
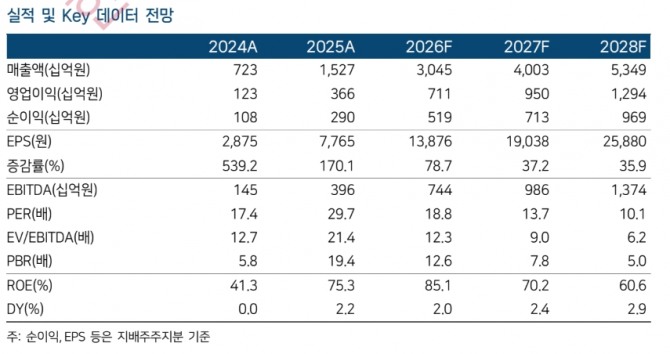
에이피알의 3분기 연결 매출액은 7731억원으로 전년 동기 대비 100.3% 증가했다. 영업이익은 전년 동기 대비 67.1% 늘어난 1606억원을 기록했다.
 이미지 확대보기
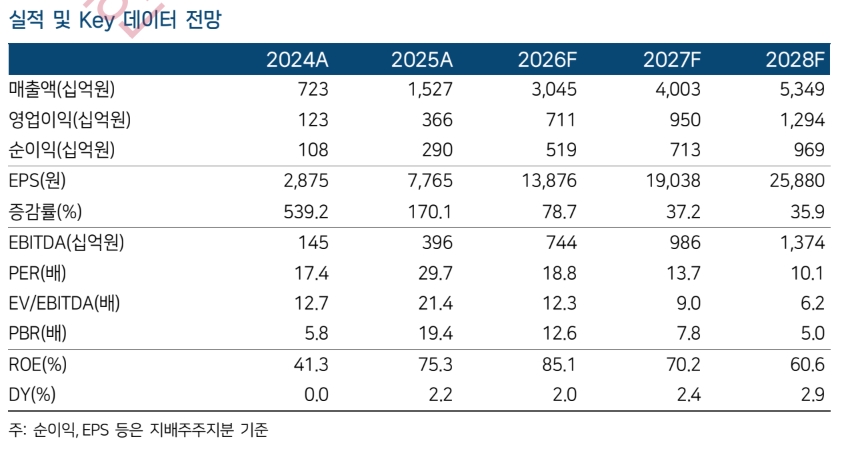
김명주 한국투자증권 연구원은 "영업이익이 시장 기대치를 11.5% 하회, 최근 한 달 기준 영업이익 컨센서스 기준으로는 8.4% 하회"라며 "시장의 낮은 기대보다 실적이 부진했던 이유는 시장 우려보다는 환율 영향이 컸고, 국내외 디바이스 매출이 예상보다 부진했기 때문"이라고 판단했다.
또 "3분기 미국법인 매출은 2분기 대비 소폭 하회했으나, 환율이 동일했을 경우 유사한 매출을 기록했을 것"이라며 "3분기 쇼핑 시즌이 없음에도 오프라인 매출 증가에 따라서 에이피알의 3분기 미국 매출은 시장 우려보다는 견실했다"고 덧붙였다.
2분기 대비 3분기 미국 오프라인 매출은 20% 증가한 것으로 추정했다. 김 연구원은 "유럽 매출은 2분기 대비 20% 수준 성장한 걸로 추정되며, 여전히 영국이 중요 국가"라며 "원화 강세 등에 따라 실적 추정에 대한 가시성이 떨어진 점은 분명하지만, 브랜드의 인기는 여전히 유효하다"고 짚었다.
또한 "시장 수급 환경에 따라서 주가는 추가적인 변동성이 발생할 수 있지만, 결국 밸류에이션 매력이 부각되며 주가는 회복세를 보일 것"으로 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.