;)
;)
;)




사이버캡 개인·외부 사업자에 판매해 테슬라 로보택시망 편입
차량 구입·감가상각은 소유자 부담…운임·SW·수익배분은 테슬라가 통제
차량 구입·감가상각은 소유자 부담…운임·SW·수익배분은 테슬라가 통제
 이미지 확대보기
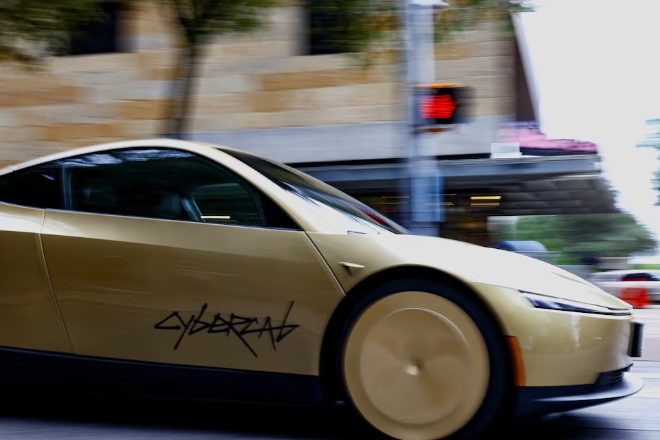
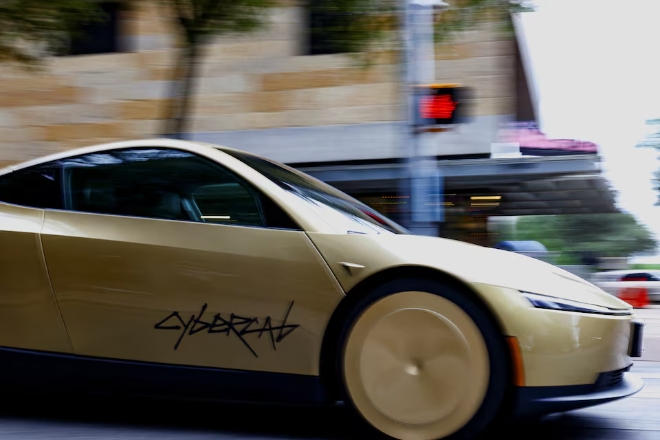
테슬라가 자율주행 로보택시 사이버캡을 개인이나 외부 사업자에게 판매한 뒤 이들이 소유한 차량을 자사 로보택시 네트워크에 편입시키는 사업을 추진하면서 구매자 입장에서 실제 수익성이 얼마나 될지를 둘러싼 의문이 제기되고 있다.
테슬라는 차량 판매 수익을 얻는 동시에 로보택시 네트워크와 자율주행 소프트웨어, 운임과 수익배분 구조를 통제할 수 있다. 반면 사이버캡을 구입해 네트워크에 투입하는 소유자는 차량 구입비와 감가상각 위험을 직접 부담해야 하는 구조다.
미국 IT매체 퓨처리즘은 테슬라가 사이버캡을 외부 구매자에게 판매해 로보택시 네트워크를 확대하려는 구상을 구체화하고 있지만 차량 소유자가 실제로 충분한 수익을 낼 수 있는지는 별개의 문제라고 13일(현지시각) 분석했다.
테슬라는 최근 사이버캡 구매와 로보택시 운영에 관심이 있는 잠재 고객을 대상으로 구매·운영 의향 조사에 나섰다.
구상대로라면 개인이나 사업자가 사이버캡을 구매한 뒤 테슬라의 로보택시 네트워크에 차량을 투입하고 승객을 태워 발생하는 운임 수익의 일부를 가져갈 수 있다.
이는 일론 머스크 테슬라 최고경영자(CEO)가 오래전부터 제시해온 ‘개인 소유 로보택시’ 구상이 실제 사업모델로 옮겨가는 과정이다.
머스크 CEO는 과거 완전자율주행(FSD) 기능을 갖춘 테슬라 차량이 소유자가 사용하지 않는 시간에도 스스로 승객을 태우고 수익을 낼 수 있다고 주장해왔다.
지난 2018년에는 이러한 자율주행 차량 공유 생태계를 우버·리프트와 에어비앤비를 결합한 것과 비슷한 모델로 설명하기도 했다.
◇“그렇게 돈 된다면 테슬라가 직접 보유하지 왜 팔까”
그러나 전기차 전문매체 일렉트렉은 “사이버캡을 외부 구매자에게 판매하겠다는 계획 자체가 사업의 경제성을 둘러싼 근본적인 질문을 던진다”고 지적했다.
사이버캡을 보유해 테슬라 로보택시 네트워크에서 운행하는 것이 안정적으로 높은 수익을 낼 수 있다면 테슬라가 굳이 차량을 외부에 판매할 이유가 있느냐는 얘기다.
테슬라는 사이버캡을 직접 생산한다. 여기에다 로보택시 네트워크와 자율주행 소프트웨어도 갖고 있다.
승객에게 얼마를 받을지 결정하는 운임 체계도 테슬라가 통제할 수 있고, 차량 소유자와 운임 수익을 어떤 비율로 나눌지 역시 테슬라가 정할 가능성이 크다.
반면 차량 구매자는 사이버캡을 사는 데 필요한 초기 자금을 직접 부담해야 한다.
차량 가격이 떨어질 경우 감가상각 손실도 소유자에게 돌아간다.
퓨처리즘은 “테슬라가 차량 판매와 소프트웨어, 네트워크에서 수익을 얻는 동안 개인 소유자는 자동차라는 자산을 직접 보유하는 데 따른 경제적 위험을 부담하게 되는 구조”라고 지적했다.
◇3만달러 사이버캡…구매자에게 정말 ‘돈 버는 차’ 될까
퓨처리즘에 따르면 차량 가격은 개인 소유형 로보택시 사업의 수익성을 결정할 중요한 변수다.
머스크 CEO는 지난 2024년 사이버캡을 처음 공개하면서 판매가격이 3만달러(약 4031만원) 미만이 될 것으로 예상한다고 밝혔다.
낮은 차량 가격은 여러 대를 사서 로보택시로 운용하려는 사업자뿐 아니라 개인 구매자의 진입장벽을 낮출 수 있다.
그러나 실제 수익성은 차량 구입가격만으로 결정되지 않는다.
운행 횟수와 탑승률, 테슬라가 가져가는 네트워크 수수료, 충전·정비 비용, 보험료, 차량 감가상각 등을 모두 감안해야 실제 투자수익을 계산할 수 있다.
특히 차량 소유자는 이런 비용과 위험을 부담하면서도 운임이나 네트워크 운영방식을 직접 결정하기 어려울 가능성이 있다.
테슬라가 로보택시 서비스의 핵심 운영권을 쥐고 있기 때문이다.
퓨처리즘은 사이버캡 소유자가 차량을 구매하기 전에 테슬라와 구매자가 각각 어떤 비용과 위험을 부담하고 운임 수익을 어떤 방식으로 나누게 되는지를 따져봐야 한다고 지적했다.
◇과거엔 “차 가치 오른다”…현실은 감가상각
퓨처리즘은 테슬라가 과거 FSD에서도 차량 구매자에게 미래의 자율주행 수익 가능성을 강조했다는 점을 상기시켰다.
테슬라 차량 소유자들은 한때 FSD 소프트웨어를 최대 1만5000달러(약 2016만원)에 구매했다. 이후 FSD는 월 99달러(약 13만원)의 구독형 서비스로 전환됐다.
머스크 CEO는 과거 자율주행 기술이 발전하면 테슬라 차량이 시간이 갈수록 가치가 상승하는 자산이 될 수 있다고 주장하기도 했다.
그러나 퓨처리즘은 현실에서 테슬라 차량이 중고차 시장에서 빠른 감가상각을 겪는 차량 가운데 하나가 됐다고 지적했다.
개인이 사이버캡을 구입해 장기간 로보택시로 운행한다면 감가상각은 단순한 중고차 가치 문제가 아니라 투자 수익을 직접 깎아먹는 비용이 된다.
여러 대를 구입하는 사업자에게는 부담이 더욱 커질 수 있다.
◇테슬라는 차량·SW·네트워크 모두에서 수익 가능
사이버캡을 외부에 판매하는 방식은 테슬라 입장에서는 사업 확대에 유리할 수 있다.
테슬라가 모든 사이버캡을 직접 구매해 보유할 필요 없이 개인과 외부 사업자의 자금을 이용해 로보택시 차량 수를 늘릴 수 있기 때문이다.
테슬라는 차량을 판매하면서 먼저 매출을 올리고 이후 해당 차량이 로보택시로 운행되는 동안 소프트웨어나 네트워크를 통해 지속적으로 수익을 확보할 수 있다.
반면 차량 소유자는 차량을 직접 구매한 뒤 테슬라가 운영하는 생태계 안에서 수익을 얻는 구조가 된다.
결국 사이버캡 사업의 경제성은 단순히 로보택시 한 대가 하루에 얼마를 벌 수 있느냐보다 차량 구입비와 감가상각 위험을 누가 부담하고 운임과 수익을 테슬라와 차량 소유자가 어떤 비율로 나누느냐에 달려 있다는 것이 퓨처리즘의 지적이다.
사이버캡이 대량 판매되면서 개인 소유 차량들이 테슬라 로보택시 네트워크에 편입되는 구상이 현실화한다면 테슬라는 직접 모든 차량을 보유하지 않고도 대규모 로보택시 생태계를 구축할 수 있다.
반대로 차량을 직접 구입하는 개인과 사업자에게도 충분한 수익이 돌아가는 구조가 마련되지 않는다면 구매자를 기반으로 로보택시망을 확대한다는 테슬라의 구상 자체가 시험대에 오를 수 있다는 지적이다.
김현철 글로벌이코노믹 기자 rock@g-enews.com