;)
;)
;)




- 베트남 1·2차 협력사 340곳으로 늘었으나 공급 품목은 포장재와 소모품에 편중
- 현지 지원산업 7000곳 중 글로벌 가치사슬 진입 30%…첨단 자급률 5%대 그쳐
- 베트남 국산화 압박 장기화 속 핵심 전자부품 한국 공급망 의존 체제 유지
- 현지 지원산업 7000곳 중 글로벌 가치사슬 진입 30%…첨단 자급률 5%대 그쳐
- 베트남 국산화 압박 장기화 속 핵심 전자부품 한국 공급망 의존 체제 유지
 이미지 확대보기
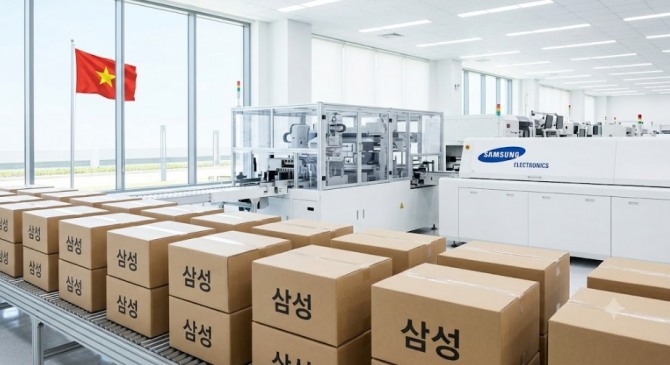
삼성전자 베트남 생산법인의 현지 공급업체 수가 2014년 1차 협력사 4곳에서 현재 1·2차 협력사를 합쳐 340곳으로 늘어났다.
베트남 경제 전문 매체 카페에프(CafeF)는 2026년 10월 5일(현지시각) 베트남 산업무역부를 인용해 이 수치를 소개하며 현지 공급 품목이 소모품과 포장재를 비롯한 기술 집약도가 낮은 영역에 머물러 있다고 보도했다. 현지 부품 조달 기반의 양적 팽창에도 핵심 기술 부품의 자급률이 낮아 삼성전자는 고부가가치 부품을 한국 공급망에 의존하는 구조를 지속하고 있다.
공급망 양적 확대 속 저부가 부품 편중
베트남 산업무역부는 베트남 최대 외국인직접투자 기업인 삼성전자의 공급망에 참여하는 베트남 현지 기업이 1차와 2차 협력사를 합쳐 총 340곳이라고 집계했다. 2014년 당시 1차 공급업체가 4곳에 머물렀던 체계와 비교하면 참여 기업 수는 외형상 크게 늘어났다.
가치사슬 참여 30% 한계와 첨단 부품 자급 난항
산업무역부가 2024년 진행한 지원산업 데이터베이스 조사에 따르면 조사 대상 기업 약 7000곳 가운데 글로벌 가치사슬에 참여하는 비중은 30%에 머물렀다. 이 가운데 해외수출만 전담하는 기업은 8%다. 내수와 수출을 병행하는 기업은 17%이며 베트남 내 외국인직접투자 기업에 납품하는 기업은 5% 수준이다.
업종별 연계 양상에서도 격차가 나타났다. 전자 분야에서는 내수 공급 기업 비중이 44%이며 이 가운데 절반인 22%가 외국인직접투자 기업에 전량 납품한다. 수출 전담 기업은 16%, 내수와 수출을 병행하는 기업은 40%로 집계됐다. 반면 기계·자동차 부품 분야에서는 내수 시장만 상대하는 기업 비중이 83%에 달했다.
부품 유형별 현지 조달 가능률 역시 편차를 보였다. 오토바이 부품 조달 가능률은 85~95%를 나타냈다. 반면 컴퓨터·통신기기 부품은 30~50%에 머물렀다. 고기술 산업 부품의 현지 조달 가능률은 5~10% 수준에 그쳤다. 이 지표는 완제품 가격 기준 국산화율과는 구별되는 수치다.
2025년 베트남의 전선·케이블 수출액은 43억 9000만 달러(약 5조 9221억 원)로 전년 대비 25.5% 늘어났다.
한국 부품 생태계 유지와 공급망 과제
베트남 현지 지원산업의 저부가 편중 구조는 삼성전자 글로벌 생산 거점의 공급망 운용과 직결된다. 삼성전자는 베트남 북부 박닌과 타이응우옌 공장에서 전략 스마트폰 완제품을 대규모로 생산한다. 현지 조달 부품이 케이스 사출물, 포장재, 라벨 등 비핵심 자재에 집중되면서 메인보드 기판, 고화소 카메라 모듈, 적층세라믹콘덴서 등 핵심 부품은 한국 부품 협력사로부터 지속 조달받는 구조다.
현지 지원산업이 단시일 내에 첨단 전자부품 양산 역량을 갖추기는 어렵다. 이에 따라 한국 전자부품 제조사들의 대베트남 수출 물량은 단기적으로 안정적인 흐름을 유지할 가능성이 높다. 다만 베트남 정부가 빈그룹, 비엣텔 등 자국 대기업을 중심으로 부품 국산화 정책을 꾸준히 추진하고 있는 점은 구조적 변수다. 중장기적으로 한국 부품 협력사를 향한 현지 생산 거점 구축과 기술 협력 압박이 점진적으로 확대될 수 있다.
현지화의 양적 성과를 넘어 베트남 기업들이 핵심 전자부품 제조 경쟁력을 실제로 확보하느냐가 향후 글로벌 제조 생태계 재편의 실질적 쟁점으로 꼽힌다.
김주원 글로벌이코노믹 기자 park@g-enews.com