;)
;)
;)




3분기 D램 매출 2000억 달러 육박 속 에이전트 AI 수요로 범용 비중 확대
DDR·LPDDR 평균판매가격 사상 최고치 경신하며 HBM 매출 비중 역주행
주요 제조사 신규 팹 가동 2028년 전무…2027년까지 타이트한 수급 지속
DDR·LPDDR 평균판매가격 사상 최고치 경신하며 HBM 매출 비중 역주행
주요 제조사 신규 팹 가동 2028년 전무…2027년까지 타이트한 수급 지속
 이미지 확대보기
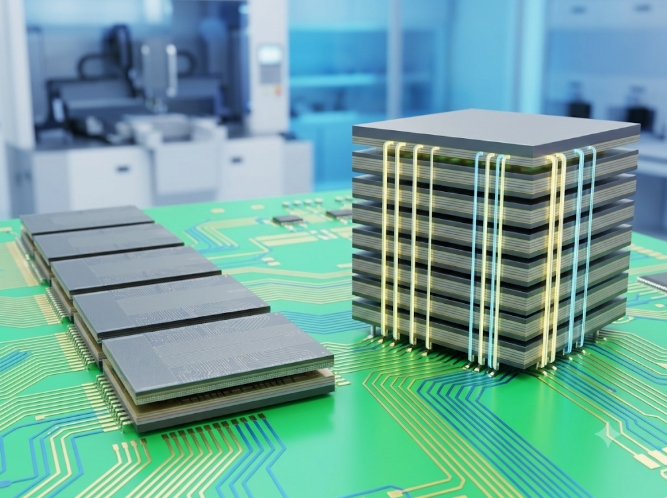
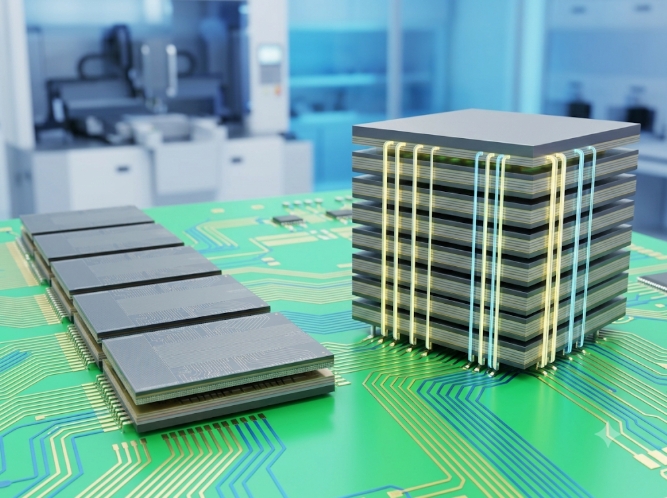
글로벌 메모리 반도체 시장에서 고대역폭 메모리(HBM)의 급성장세 속에서도 전체 매출 내 비중은 상대적으로 줄어드는 구조 변화가 나타났다.
일본 EE타임즈 재팬은 11월 10일(현지시각) 시장조사업체 카운터포인트 리서치 분석을 인용해 3분기 D램 시장 성장을 이끈 주역은 HBM뿐 아니라 범용 D램의 기록적인 가격 급등이라고 보도했다.
에이전트 기반 인공지능(AI) 확산과 2028년까지 묶인 신규 공장 증설 한계는 메모리 반도체 공급망 셈법을 빠르게 바꾸고 있다.
HBM 비중 누른 범용 D램 폭등
이 기간 HBM 매출은 전년 대비 두 배 가까이 증가했다. 하지만 자율적으로 연산을 수행하는 에이전트 AI 도입이 늘어나면서 범용 메모리 수요가 HBM 성장세를 웃돌았다. 그 결과 전체 D램 매출에서 HBM이 차지하는 비중은 직전 분기보다 축소됐다.
가격 지표는 이 같은 수요 재편 흐름을 나타낸다. D램 평균판매가격(ASP)은 1기가비트당 1.9달러(약 2553원)에 도달했다. 범용 제품인 DDR과 저전력 D램(LPDDR)의 평균판매가격은 나란히 사상 최고치를 넘어섰다.
제품군 비중이 가른 공급사 판도
범용 메모리의 가격 상승은 완제품 구성 차이에 따라 글로벌 제조사들의 점유율에 영향을 미쳤다. 범용 라인 비중이 큰 삼성전자는 전년 동기 대비 5%포인트 오른 38%의 점유율을 기록했다.
반면 5세대 고대역폭 메모리(HBM3E) 시장을 주도해 온 SK하이닉스는 범용 메모리 단가 급등 국면에서 상대적 비중 차이로 전년 동기 대비 4%포인트 내린 29%를 나타냈다. 미국 마이크론 역시 5%포인트 떨어진 21%에 그쳤다.
중국 창신메모리(CXMT)는 전년 동기보다 4%포인트 오른 9%를 나타냈으나 직전 분기와 비교하면 1%포인트 하락했다. 첨단 제품뿐 아니라 전통 메모리 전반에서 공급 부족이 이어지고 있음을 보여준다.
2028년까지 묶인 공급과 2027년 고가격
공급망의 더 큰 변수는 향후 설비 투자 일정에 있다. 카운터포인트 리서치는 주요 메모리 제조사들의 신규 생산 공장 가동 시점이 2028년 전에는 나오기 어려울 것으로 분석했다. 물리적인 증설 제약 탓에 빠듯한 수급과 고가격 기조는 2027년까지 연장될 전망이다.
HBM 세대교체 흐름도 맞물려 있다. 카운터포인트 리서치는 SK하이닉스가 HBM3E를 이끌었으나 삼성전자가 6세대 제품(HBM4)에서 진전을 보이면서 2027년 HBM 시장을 주도할 것으로 내다봤다.
한국 메모리 제조사들은 범용 단가 상승세와 차세대 HBM 준비 상황에 맞춰 채산성을 유지할 수 있는 환경을 맞았다. 다만 중국 기업들의 생산 수율 조기 확보 여부와 글로벌 빅테크 기업들의 인프라 투자 집행 추이는 향후 시장 가격을 좌우할 변수로 꼽힌다.
김주원 글로벌이코노믹 기자 park@g-enews.com