;)
;)
;)




태국·인니·말레이시아, 외국산 수입 의존 탈피 및 세수·일자리 위해 과도한 생산 연계 규제
泰 '수입 1대당 현지 2~3대 생산'·印尼 부품 국산화율 80% 상향… 시장 파편화로 단가 상승 초래
충전망·전력 인프라 태부족 속 화석연료 보조금 여전… 전문가 "제조 허브와 저렴한 보급 양립 난망"
泰 '수입 1대당 현지 2~3대 생산'·印尼 부품 국산화율 80% 상향… 시장 파편화로 단가 상승 초래
충전망·전력 인프라 태부족 속 화석연료 보조금 여전… 전문가 "제조 허브와 저렴한 보급 양립 난망"
 이미지 확대보기
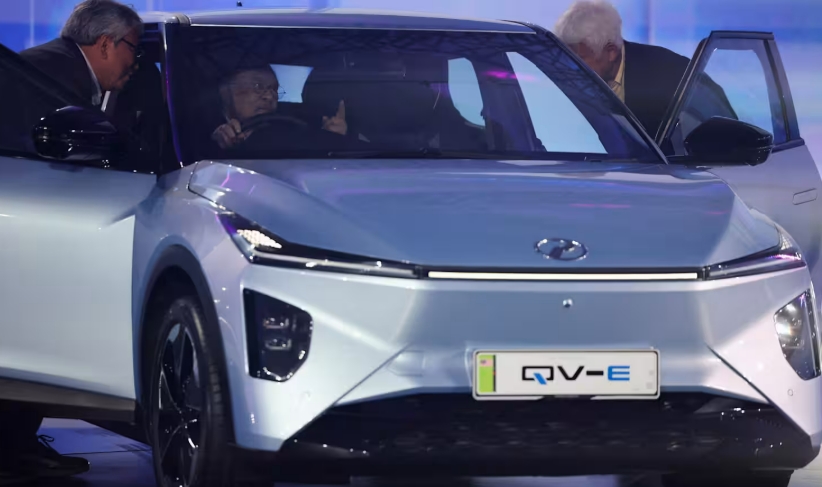
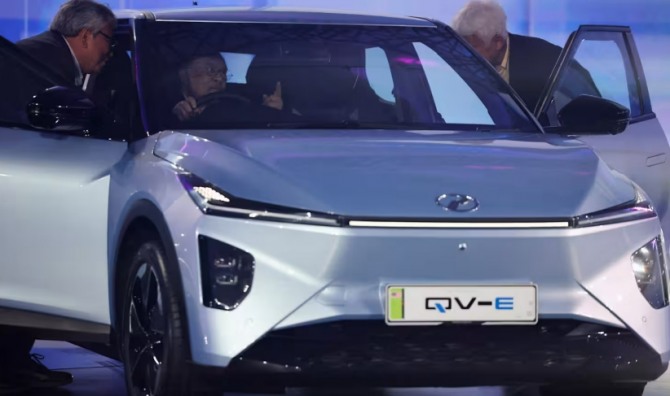
태국, 인도네시아, 말레이시아 등 동남아시아 3개 주요국이 자국을 '글로벌 전기차(EV) 제조 허브'로 탈바꿈시키기 위해 경쟁적으로 공격적인 산업 육성 정책을 쏟아내고 있으나, 과도한 현지생산 의무화와 수입 장벽이 오히려 시장을 파편화하고 전기차 가격을 끌어올려 대중적 보급 확산을 가로막고 있다는 경고가 제기됐다.
이들 정부는 일자리 창출, 세수 기반 확대, 그리고 중국과 일본에 대한 완성차 수입 의존도를 낮추기 위해 현지 조립 생산(CKD)과 부품 국산화 비율(TKDN) 요건을 가파르게 상향 조정하고 있다.
그러나 현지 배터리 공급망이 취약하고 충전 인프라와 전력망이 여전히 석탄 화력에 의존하고 있는 상황에서, 각국마다 제각각인 규제 장벽을 세우면서 규모의 경제를 달성해야 할 완성차 업체들의 생산 비용이 소비자에게 전가되는 역효과를 낳고 있다는 분석이다.
9월 28일(현지시각) 일본 종합 경제 미디어 닛케이 아시아(Nikkei Asia)에 게재된 아시아·태평양 에너지 및 지정학 전문 분석가 팀 데이스(Tim Daiss)의 기고 분석에 따르면, 동남아 주요국들의 성급한 자국 중심 제조 야망이 지역 모빌리티 전환의 핵심인 '가격 적정성(Affordability)'을 심각하게 훼손하고 있다.
泰 '수입 1대당 2~3대 생산'·印尼 '국산화율 80%'… 갈라파고스화되는 규제
동남아 최대 자동차 생산국인 태국은 수입 관세 혜택을 받는 글로벌 완성차 제조사들을 대상으로 엄격한 보상 생산 규정을 적용하고 있다.
태국 투자청(BOI) 정책에 따르면 수입 전기차 보조금 혜택을 받은 업체는 2026년까지 수입 1대당 2대를, 2027년에는 3대를 태국 현지에서 의무 생산해야 하며 수입 배터리 셀에 대한 규제도 강화되고 있다.
하지만 자유무역협정(FTA)을 타고 무관세로 밀려든 중국산 저가 완성차가 이미 시장을 잠식한 상태에서, 현지 배터리 공급망 부족으로 인해 의무 생산을 위한 공장 가동 규모를 확대하는 데 극심한 병목 현상이 빚어지고 있다.
인구 2억 8,000만의 최대 시장인 인도네시아는 법적 부품 국산화 요건(TKDN)을 더욱 가혹하게 밀어붙이고 있다.
그러나 자바섬 주요 대도시를 제외하면 급속 충전망이 전무한 데다 국가 전력망의 절대다수가 여전히 석탄 발전으로 가동되고 있어 실질적인 탄소 감축 효과가 미미하다는 지적을 받는다.
더욱이 글로벌 배터리 시장이 저렴한 인산철(LFP)로 빠르게 전환하는 상황에서, 자국산 니켈 기반 배터리 공급망에만 집착하다가 고비용·탄소 집약적 공급망에 경제가 종속될 위험도 커졌다.
말레이시아 역시 프로톤(Proton)과 페로두아(Perodua) 등 국산 브랜드를 보호하기 위해 완전 수입(CBU) 전기차에 대한 특별 인센티브를 일몰하고 현지 조립(CKD) 모델에 대한 세제 혜택을 2027년까지 연장했다.
최저 가격 및 출력 제한을 둬 저가 수입차 진입을 차단했으나, 정작 현지 부품 생태계의 전동화 전환 속도가 더뎌 대중 소비자들이 감당할 수 있는 저렴한 국산 전기차 양산에는 진통을 겪고 있다.
통합 아세안 대신 '국가별 파편화'… 추가 비용은 고스란히 소비자 몫
더 근본적인 문제는 동남아시아 시장의 '분절화(Fragmentation)'다.
글로벌 완성차 메이저들은 아세안(ASEAN)을 단일 시장으로 묶어 규모의 경제를 구축하길 원하지만, 태국·인니·말레이시아 3국이 제각각 다른 국산화 비율, 세제 인센티브, 배터리 규제를 설정하면서 완성차 제조사들은 국가별로 완전히 분리된 별도의 부품 조달 및 조립 전략을 강요받고 있다.
초기 전기차 수요가 아직 성숙하지 않은 단계에서 발생하는 이 같은 중복 투자와 비효율 비용은 결국 제조사의 수익성 악화, 정부의 재정 부담, 또는 신차 가격 인상으로 이어져 소비자에게 전가될 수밖에 없다.
여기에 말레이시아와 인도네시아 등에서 유지되고 있는 '정치적 화석연료(휘발유) 보조금'도 발목을 잡고 있다.
내연기관 주유비가 인위적으로 저렴하게 유지되면서 일반 운전자들이 굳이 비싼 초기 구매 비용과 충전 불편을 감수하며 전기차로 넘어갈 경제적 유인이 크게 떨어지기 때문이다.
"제조 강국과 저렴한 보급, 두 마리 토끼 쫓다간 둘 다 놓친다"
팀 데이스 분석가는 동남아 국가들이 전기차 제조 공급망을 유치해 일자리와 기술 주권을 확보하려는 정책적 동기 자체는 타당하다고 평가했다.
그러나 대중적 수용 단계에 접어들기도 전에 과도한 수입 장벽을 치고 내수 공급망 역량을 초과하는 현지화 의무를 강제하는 것은, 전동화 전환이라는 대의 자체를 침몰시킬 수 있다고 경고했다.
그는 "합리적이어야 할 산업 보호 정책이 오히려 광범위한 전기차 도입을 가로막는 장애물로 변질되고 있다"며 "정부는 전기차를 고비용화하는 파편적 규제를 재조정하고, '자국 내 제조 허브 구축'과 '수백만 서민 운전자를 위한 저렴한 차량 보급'이라는 상충하는 두 목표 사이에서 무엇이 우선순위인지 현실적인 결단을 내려야 할 시점"이라고 지적했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com