;)
;)
;)




 이미지 확대보기
낙관에 가려진 파열음
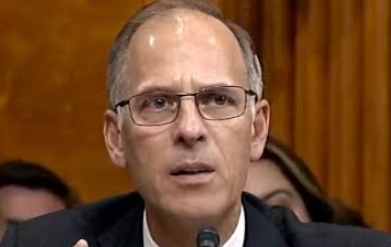
세계 최고 신용평가 회사인 무디스의 수석 이코노미스트가 미국 경제와 뉴욕증시의 위기를 경고하고 나서 주목을 끌고 있다.
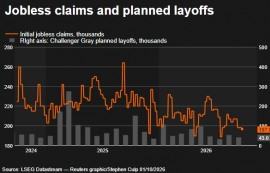
요즈음 글로벌 금융시장은 기술 혁신에 대한 환호와 연착륙(Soft Landing)의 장밋빛 환상에 도취되어 있다. 주가지수는 연일 사상 최고치를 경신하고, 지표상 실업률은 비교적 견고해 보이며, 인플레이션의 파고 역시 한풀 꺾인 듯 보인다. 숫자의 평균이 만들어낸 착시는 맹점을 낳기도 한다. 호화로운 연회가 이어지는 동안 건물 기저의 주춧돌에서는 미세한 균열이 발생하고 있다는 것이다.
마크 잔디는 누구인가: 월가와 워싱턴이 신뢰하는 거시경제의 나침반
마크 잔디는 현대 거시경제 분석 영역에서 가장 영향력 있는 실물 이코노미스트 중 한 사람이다. 그는 펜실베이니아 대학교 와튼스쿨(Wharton School)에서 경제학 학사 학위를 우등으로 취득한 후, 동 대학원에서 거시경제학 및 계량경제학 박사 학위를 받았다. 계량적 통계 모델과 실물 거시지표를 결합하여 현실 경제의 흐름을 예측하는 데 독보적인 이론적 기초를 확립했다.
1990년, 그는 형제인 칼 잔디 등과 함께 독립 거시경제 분석 기관인 ‘이코노미닷컴’을 공동 창립했다. 이 회사는 정부 관료, 월가 기관투자자, 다국적 기업들을 대상으로 방대한 계량 데이터 기반의 거시경제 전망 보고서를 제공하며 명성을 쌓았다. 이후 2005년 무디스가 이코노미닷컴을 전격 인수하면서 잔디는 무디스 애널리틱스의 수석 이코노미스트 자리에 올랐다. 현재까지 20여 년간 무디스의 거시경제 전략과 글로벌 경기 전망을 총괄하고 있다.
초당적 신뢰와 정책적 영향력이 마크 잔디의 가장 큰 경쟁력이다. 잔디의 가장 두드러진 자산은 정파적 이해관계에 얽매이지 않는 객관적 분석력이다. 2008년 글로벌 금융위기 당시, 그는 공화당 대선 후보였던 존 매케인 상원의원의 경제 자문역을 맡았음에도 불구하고 버락 오바마 행정부의 7,870억 달러 규모 경기부양책(ARRA)의 긴급성을 강조하며 초당적 지지를 표명했다. 이후 민주·공화 양당 정부 모두로부터 연방준비제도(Fed) 정책, 재정 부양책, 주택금융 개혁 등 중대한 거시경제 사안에 대한 의회 청문회 핵심 증인으로 반복 초청받았다.
2007~2008년 서브프라임 모기지 사태 당시, 월가의 대다수 투자은행이 파생상품의 건전성을 맹신할 때 잔디는 모기지 연체율 지표의 미세한 왜곡을 포착해 대규모 금융위기를 사전에 경고했던 몇 안 되는 경제학자 중 한 명이다. 그의 저서 《금융충격(Financial Shock)》은 서브프라임 사태의 원인과 전개 과정을 집대성한 수작으로 평가받는다.
무디스의 진단: 잔디가 포착한 경제의 4대 뇌관
마크 잔디가 이끄는 무디스 애널리틱스가 제시하는 현 경제의 핵심 위기 시나리오는 단일 충격이 아닌 ‘누적된 구조적 취약성의 복합적 폭발’이다. 잔디는 이를 네 가지 명확한 논거로 설명한다.
첫째, 통화긴축의 장기화와 시차 효과의 가시화다. 금리 인상은 실물 경제에 즉각적으로 반영되지 않는다. 통상 12개월에서 18개월 이상의 시차를 두고 파급된다. 잔디는 최근 몇 년간 이어진 고금리 충격이 이제야 가계와 기업의 만기 도래 채권(Refinancing)에 직격탄을 날리기 시작했다고 경고한다. 초저금리 시대에 발행되었던 막대한 부채들이 고금리로 재계약되면서 이자 상환 부담이 기하급수적으로 폭증하고 있다는 점이다. 그는 연준이 인플레이션 지표의 후행적 수치에만 매몰되어 금리 인하 타이밍을 실기(Policy Mistake)할 경우, 급격한 유동성 경색이 도래할 것이라 지적한다.
둘째, 한계 기업(Zombie Firms)의 연쇄 파산 위험이다. 저금리 유동성 파티에 의존해 영업이익으로 이자조차 갚지 못하던 한계 기업들이 한계에 봉착했다. 잔디는 상업용 부동산(CRE) 대출과 사모신용(Private Credit), 투기등급 회사채의 만기가 집중되는 구간에서 은행권의 신용 경색이 일어날 수 있음을 경고한다. 특히 지역 중소형 은행들이 떠안고 있는 상업용 부동산 부실은 2023년 실리콘밸리은행(SVB) 사태를 능가하는 2차 금융 시스템 불안으로 번질 잠재적 도화선이다.
셋째, ‘K자형’ 양극화의 종착점과 가계 소비의 붕괴다. 미국을 비롯한 글로벌 주요국의 소비 지표는 자산 가격 상승의 수혜를 입은 상위 20% 계층의 소비력에 힘입어 왜곡되어 있다. 그러나 잔디가 주목하는 것은 나머지 80%, 특히 하위 40%의 실물 가계다. 팬데믹 시기 축적되었던 초과 저축은 이미 고갈되었으며, 신용카드 및 자동차 할부 대출의 연체율은 금융위기 수준에 육박하고 있다. 민간 소비가 전체 GDP의 70%를 차지하는 경제 구조에서 중하위 계층의 소비 한계 도달은 전체 성장 엔진의 급랭을 의미한다.
넷째, 실물과 금융의 극단적 괴리(Divergence)다. 잔디는 최근 인터뷰를 통해 “30년이 넘는 이코노미스트 경력 동안 실물 경제의 하방 압력과 주식시장의 낙관론 사이의 괴리가 이토록 극단적으로 벌어진 사례를 본 적이 거의 없다”고 개탄했다. 실적과 기초체력(Fundamentals)에 기반하지 않고 오로지 특정 테마와 유동성 기대감으로 밀어 올린 자산 버블은, 예기치 못한 작은 외생 변수에도 급격한 가격 조정(Flash Crash)을 야기할 수 있다는 분석이다.
경제학적 함의와 시사점: 폭풍우에 대비할 시간
마크 잔디의 경고는 결코 비관론자의 근거 없는 공포 조성이 아니다. 수만 개의 시계열 데이터와 미시적 기업·가계 재무제표를 바탕으로 한 계량적 추론의 결과물이다. 그는 경제가 침체를 피할 수 있는 통로는 존재하지만, 그 길은 ‘면도날 위를 걷는 것(Narrow path)’처럼 극도로 좁아졌다고 역설한다.
우리 경제에 던지는 시사점 도 적지않다. 대외 의존도가 높고 가계부채 및 부동산 프로젝트파이낸싱(PF) 문제가 잔존하는 한국 경제의 경우, 글로벌 신용 경색과 고금리 충격의 여파를 가장 민감하게 흡수할 수밖에 없다. 글로벌 금융시장의 기술적 반등에 도취해 리스크 관리를 소홀히 한다면, 대외 부채 차환과 외환 변동성의 거센 파고를 버텨내기 어렵다.
경제는 언제나 직하다. 부채로 쌓아 올린 성장은 반드시 이자라는 대가를 요구하며, 과도한 낙관 뒤에는 필연적으로 가혹한 조정이 뒤따른다. 무디스의 마크 잔디가 던진 서늘한 경고는 단순한 예언이 아니다. 그것은 시스템 전반이 한계에 직면하기 전에 부실 자산을 과감히 정리하고, 유동성 완충판을 확충하며, 가장 취약한 고리부터 선제적으로 정비하라는 경제학적 충고로 불 수있다. 시장의 모든 불빛이 가장 밝게 타오를 때, 냉정한 통찰로 그림자의 길이를 재는 것이야말로 진정한 혜안이다.
김대호 글로벌이코노믹 연구소장 tiger8280@g-enews.com