;)
;)
;)




연방공개시장위원회 연 3.75~4.00% 결정…3년 2개월 만에 통화정책 전환
신용카드·변동대출 상환 부담 가중…고금리 예금·MMF는 상대적 수혜
원자재 수입가 상승에 한국 제조업 압박…연준 추가 행보가 변수
신용카드·변동대출 상환 부담 가중…고금리 예금·MMF는 상대적 수혜
원자재 수입가 상승에 한국 제조업 압박…연준 추가 행보가 변수
 이미지 확대보기
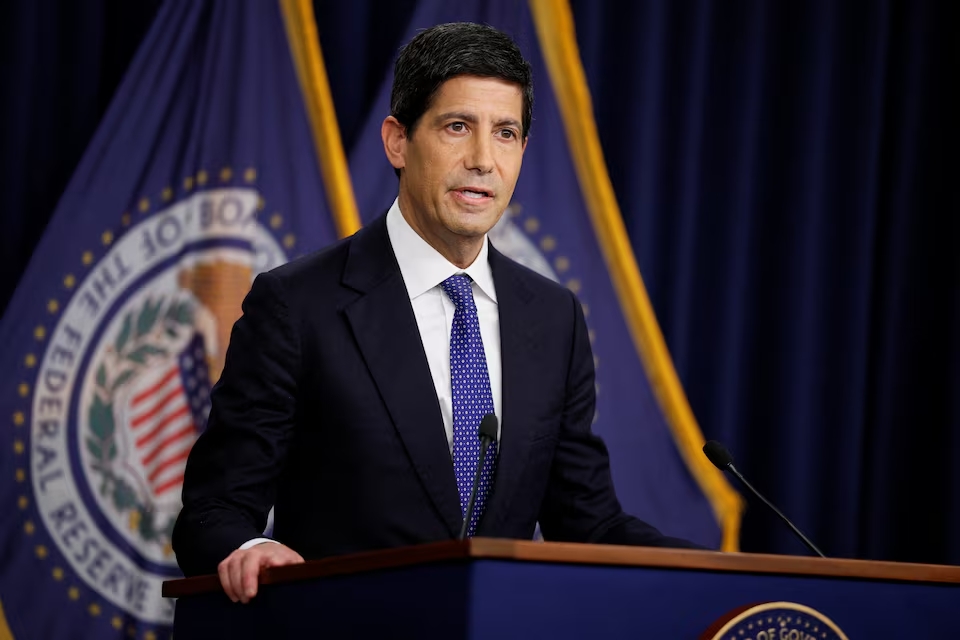
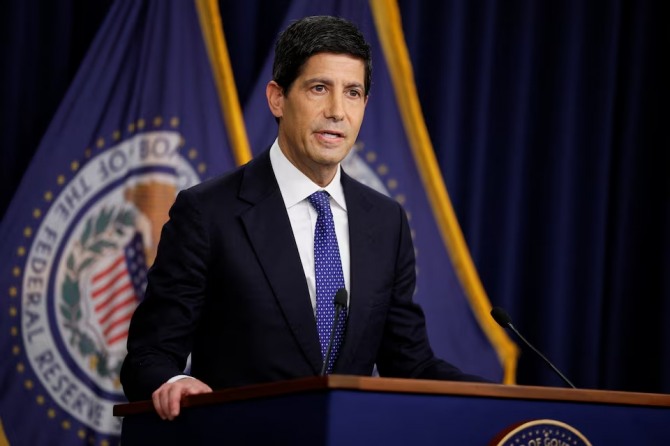
로이터는 16일(현지시각) Fed의 이번 결정이 2023년 7월 이후 3년 2개월 만에 단행된 첫 금리 인상이라고 보도했다.
지속되는 인플레이션 압력을 통제하기 위한 이번 결정은 미국 소비자는 물론 단기 금융 시장을 시작으로 한국 등 글로벌 금융 시장의 환율 변동성 확대 경로로 이어질 전망이다.
3년 2개월 만의 인상과 단기 금리 파장
Fed의 정책 금리 변경은 시중 금융 상품 가운데 주로 단기 금리에 즉각 영향을 미친다. 이번 인상 역시 장기 국채 금리에 연동되는 30년 만기 고정 모기지(주택담보대출)보다는 신용카드나 변동금리 대출, 단기 예금 상품에 먼저 반영된다.
이번 결정의 핵심 배경은 둔화되지 않는 물가 상승세다. 미국 소비자재 가격은 2019년 대비 평균 30% 상승했으며, 식료품 가격은 50년 만에 가장 가파른 상승세를 기록했다.
단 한 차례의 0.25%포인트 인상이 가계 재정에 미치는 즉각적인 액수는 크지 않을 수 있다. 그러나 연준이 물가 잡기에 다시 나섰다는 강력한 심리적 신호를 시장에 전달한다는 평가가 나온다.
20억 달러 이자 폭탄과 예금자 선택적 수혜
금리 인상 충격은 변동금리 부채를 안고 있는 차주들에게 가장 먼저 도달한다. 금리 재반영 속도가 빠른 신용카드 대출자가 우선 영향권에 들어간다.
평균 잔액 6610달러를 연 22% 연이율로 지닌 차주의 경우 이번 인상으로 월 최소 납부액이 약 1.38달러 증가한다. 월 납부액 증가 폭은 작아 보이지만, 고금리 잔액을 장기 이월하는 차주에게는 누적 이자 부담이 가중된다.
반면 현금성 자산을 보유한 예금자에게는 금리 인상이 이점으로 작용한다. 고금리 예금 계좌, 머니마켓펀드(MMF), 양도성예금증서(CD) 등 단기 금리 연동 상품의 수익률이 개선되기 때문이다.
미국 시중은행의 평균 예금 금리는 연 0.63% 수준이지만, 우대 고금리 계좌는 연 4.0% 수준을 제공하고 있어 금리 비교가 필수적이다.
한국 산업에 파급영향과 전망
한국은행은 국제유가 급등에 따른 물가 상승을 우려 지난 7월 16일에 이어 지난달 27일에도 기준금리를 0.25%포인트 올려 현재 3.00% 수준까지 높였으나 이번 Fed의 금리 인상으로 상단 기준은 여전히 1.00% 높다.
Fed의 기준금리 인상은 한·미 금리 격차 유지와 강 달러로 한국 주요 산업에 영향 경로를 형성한다.
달러화 강세는 국내 수입 원자재 가격을 상승시켜 제조 원가 부담을 높이는 반면, 자동차와 조선 등 주요 수출기업의 원화 환산 매출을 일시적으로 증대시키는 양방향 경로로 작용한다.
원달러 환율이 상승세를 유지할 경우, 에너지 수입 의존도가 높은 한국 제조업 전반의 4분기 영업이익률에 압박 요인으로 작용할 수 있다.
Fed의 매파적 기조가 유지되고 한국은행이 가계부채 부담으로 기준금리를 동결한다면, 환율 변동성이 확대되어 한국 증시 내 외국인 자금 유출 압력이 커질 가능성이 존재한다.
미 금리가 고점 구간에 장기간 머물면 글로벌 설비투자가 둔화되어 한국의 핵심 수출 품목인 반도체 대미 수출 증가세가 정체될 수 있다.
다만 Fed가 다음 회의에서 추가 인상을 중단하고 고물가가 안정을 찾아 환율이 하향 안정화될 경우 이 경로는 성립하지 않는다.
시장의 시선은 향후 발표될 미국의 소비자물가지수(CPI) 향방과 연준 위원들의 발언으로 쏠린다.
한·미 금리차가 이어지는 가운데 한국은행이 향후 금융통화위원회에서 통화정책 수단을 어떻게 운용할지가 금융시장 안정을 가름할 핵심 변수로 꼽힌다.
심완섭 글로벌이코노믹 기자 ciberwld@g-enews.com