;)
;)
;)




- AI 인프라 투자와 2035년 반도체 시장 전망
- 칩렛 아키텍처와 첨단 패키징이 바꾸는 제조 공정
- 한국 소부장 생태계의 파급 경로와 공급망 리스크
- 칩렛 아키텍처와 첨단 패키징이 바꾸는 제조 공정
- 한국 소부장 생태계의 파급 경로와 공급망 리스크
 이미지 확대보기
글로벌 반도체 칩 생태계 시장이 인공지능 인프라 투자와 첨단 제조 공정 확장에 힘입어 2035년 1조 8469억 달러(약 2조 5390억 원) 규모로 급성장할 전망이다.
글로벌뉴스와이어 9월 21일(현지시각) 시장조사기관 SNS 인사이더가 2026년 9월 초 발간한 보고서를 인용해, 이 시장은 2025년 705억 4000만 달러(약 96조 9180억 원)에서 2026년부터 2035년까지 연평균 10.2% 성장할 것으로 예측된다. 이러한 글로벌 투자의 확장 국면은 국내 메모리 반도체 및 파운드리 소부장 생태계의 공급망 참여 기회에도 직접적인 영향을 미칠 것으로 관측된다.
인프라 투자와 2035년 시장 전망
반도체 칩 생태계 성장의 핵심 동력은 단순한 칩 생산량 증가를 넘어선 인공지능 인프라 투자와 직결된다. 그래픽처리장치와 인공지능 가속기 수요 급증은 첨단 공정, 전자 설계 자동화, 반도체 지식재산, 파운드리 생산 능력, 첨단 패키징 전반의 투자 압력을 높이고 있다.
또한 소비자 가전 시장이 2025년 29.65%의 점유율을 기록한 반면, 의료 장비 분야는 의료 영상과 웨어러블 기기 수요에 기반해 연평균 13.9%의 최고 성장률을 보일 것으로 예측된다.
지역별 투자 경쟁과 거점 재편
대만, 한국, 중국, 일본의 밀집된 생산 거점을 바탕으로 아시아태평양 지역은 2025년 전체 시장의 61.28%를 점유하며 최대 생산 기지 지위를 유지하고 있다.
북미 시장은 미국 반도체 지원법에 따른 파운드리 인프라 확충과 하이퍼스케일 인공지능 투자를 토대로 연평균 12.6%의 높은 성장률을 기록할 것으로 보인다. 미국 반도체 칩 생태계 시장 역시 2025년 약 152억 8000만 달러(약 210조 1460억 원)에서 2035년 약 385억 2000만 달러(약 529조 7660억 원) 규모로 확대될 전망이다.
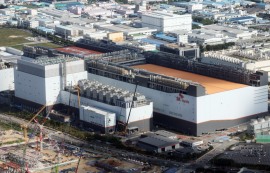
한편 TSMC는 2026년 애리조나 사업에 1000억 달러(약 137조 5300억 원)를 추가 투입하는 계획을 발표하며 미국 내 총 투자 계획을 2650억 달러(약 364조 4540억 원)로 확대했고, 이는 2나노미터 이하 공정 및 첨단 패키징 시설 구축에 집중된다.
칩렛 표준화와 제조 공정의 지형 재편
첨단 패키징 기술과 칩렛 구조의 확산은 글로벌 반도체 제조 방식을 근본적으로 바꾸고 있다. 모놀리식 칩 미세화의 물리적 한계를 극복하기 위해, 서로 다른 공정으로 제작된 이종 다이를 하나의 패키지로 결합하는 방식이 표준으로 자리 잡았다.
CoWoS, SoIC, 하이브리드 본딩 등의 기술은 고성능 컴퓨팅과 인공지능 가속기 성능을 극대화하는 핵심 동력으로 작용한다. 이러한 공정 변화는 파운드리뿐만 아니라 외주 조립 및 테스트 기업과 인터커넥트 장비 업체 전반에 새로운 사업 기회를 열어주고 있다. 첨단 패키지 공정의 수율 확보와 설비 투자가 향후 시장 주도권을 결정짓는 분수령이 된다.
지역별 투자 경쟁과 공급망 병목 압박
전 세계 주요국 정부의 지원 정책은 파운드리와 소부장 생태계 전반의 병행 투자를 견인하고 있다. 미국과 유럽, 인도, 일본, 한국 등 주요 거점에서 신규 팹 건설이 가속화되면서 웨이퍼 가공 장비뿐만 아니라 디자인 툴, 소재, 패키징 시설까지 동반 성장하는 양상이다.
그러나 고도화된 제조 공정은 수십억 달러의 막대한 자본과 수년의 안정화 기간을 요구한다. 건설 및 인증 과정에서 지연이 발생할 경우 전체 공급망에 연쇄적인 차질이 빚어질 수 있다. 지정학적 수출 규제와 특정 지역에 집중된 생산 거점의 취약성 역시 기업들이 해결해야 할 주요 과제로 꼽힌다.
한국 소부장 파급 경로와 거시적 리스크
이번 보고서가 조명한 첨단 패키징과 칩렛 아키텍처의 확산은 국내 종합반도체기업과 소부장 협력사에 양날의 검으로 작용한다. 파운드리와 메모리 생산 라인의 가동률 변동은 첨단 소재 및 부품의 평균판매가격에 직접 반영되며, 이는 국내 협력사들의 실적 변동성을 키우는 핵심 전이 경로로 작용한다.
CoWoS와 하이브리드 본딩 등 차세대 패키징 공급망 진입을 위한 장비와 소재 국산화 및 설비 확충이 시급한 과제로 대두된다. 다만 글로벌 거시경제적 불확실성이 지속되거나 주요 제조 거점의 보조금 집행이 지연될 경우, 대규모 설비 투자에 따른 감가상각 부담이 가중되어 단기 수익성이 둔화할 수 있는 반대 시나리오도 제기된다.
글로벌 반도체 생태계는 단순한 양적 팽창에서 벗어나 인공지능 인프라와 결합된 기술 패권 경쟁 단계로 진입했다. 향후 공급망 회복력과 첨단 패키징 기술력을 동시에 확보한 기업만이 2035년의 거대한 시장 파이를 선점할 수 있을 것으로 전망된다.
김주원 글로벌이코노믹 기자 park@g-enews.com