;)
;)
;)




중국 쑤저우·싱가포르에 MUF 2배·압축 성형 과립 3배 증설… 약 100억 엔 투자
글로벌 봉지재 점유율 40% 1위… 10월 말 교세라 화학 사업 인수 마무리로 아시아 공급망 독점
글로벌 봉지재 점유율 40% 1위… 10월 말 교세라 화학 사업 인수 마무리로 아시아 공급망 독점
 이미지 확대보기
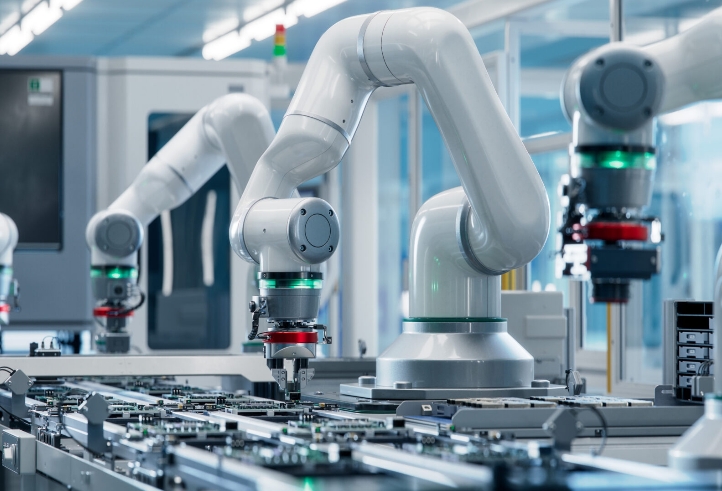
세계 최대의 반도체 캡슐화 봉지재(EMC) 공급사인 일본 스미토모 베이클라이트(Sumitomo Bakelite)가 중국 쑤저우와 싱가포르 공장에 첨단 몰드 언더필(MUF) 및 압축 성형 소재 생산 라인을 대규모로 증설하며 아시아 AI 칩 공급망 장악에 나섰다.
10월 11일(현지시각) 홍콩 영자 일간지 사우스차이나모닝포스트(SCMP) 보도에 따르면, 도쿄에 본사를 둔 스미토모 베이클라이트는 중국 장쑤성 쑤저우와 싱가포르 세노코 사우스 생산 기지에 약 100억 엔(약 850억 원)을 투입해 차세대 패키징 소재 라인을 구축한다고 공식 발표했다. 이는 중국 사업부에서 불과 4개월 만에 내놓은 두 번째 대규모 증설 계획이다.
MUF 용량 2배, 압축 성형 과립 3배 증설… 2028~2030년 순차 가동
이번 증설을 통해 스미토모 베이클라이트의 첨단 몰드 언더필(MUF, Mold Underfill) 재료 생산능력은 기존 대비 약 2배, 대면적 패키지용 압축 성형 과립(Granule) 생산능력은 약 3배로 대폭 늘어나게 된다.
싱가포르 라인은 기존 공장 내에 증설돼 오는 2028 회계연도 말부터 본격 가동되며, 쑤저우 라인은 2024년 완공된 신규 확장부지에 설비가 배치돼 2030 회계연도에 양산을 시작할 예정이다.
두 핵심 소재는 복잡한 다차원 AI 칩 패키징의 신뢰성을 결정짓는 필수 원자재다.
MUF는 미세 범프로 연결된 칩 사이의 미세한 간극을 채우는 언더필과 패키지 전체를 감싸는 캡슐화를 단 한 번의 몰딩 공정으로 처리해 불량률을 낮추고 공정 효율성을 극대화한다.
압축 성형 과립은 열 팽창으로 인한 기판의 휨 현상(Warpage)을 억제해 더 크고 얇으며 고밀도로 집적된 대면적 AI 칩셋을 안정적으로 패키징할 수 있도록 돕는다.
글로벌 패키징 소재 시장 274억 달러… 中 후공정 투자 급증에 맞불
국제반도체장비재료협회(SEMI)에 따르면, 2025년 글로벌 반도체 패키징 재료 시장 매출은 전년 대비 9.3% 증가한 274억 달러를 기록했다.
특히 중국은 반도체 재료 매출 156억 달러를 기록하며 대만(217억 달러)에 이어 세계 2대 소재 소비시장으로 자리 잡았다.
중국 국내 반도체 기업들의 첨단 후공정 내재화 드라이브도 스미토모의 증설을 이끈 배경이다.
실제로 지난 9월 중국 메모리 패키징 기업 비윈 스토리지(BIWIN Storage)는 2.5D 패키징 및 재배선층(RDL) 기술을 고도화하기 위해 45억 위안(약 6억 7,200만 달러) 규모의 웨이퍼 레벨 첨단 패키징·테스트 프로젝트 투자를 발표한 바 있다.
스미토모 베이클라이트는 1997년부터 중국 본토에서 제조 시설을 가동해 왔으며, 지난 6월에도 쑤저우 공장에 봉지재 생산량을 30% 늘리는 투자를 단행하는 등 중국 내 후공정 수요를 선제적으로 흡수해 왔다.
교세라 화학 사업부 인수 마무리… 아시아 3국 공급망 철옹성
스미토모 베이클라이트는 글로벌 반도체 봉지재(EMC) 시장에서 약 40%의 압도적인 점유율을 차지하고 있는 세계 1위 기업이다.
회사는 자체 라인 증설과 더불어 지난 1월 합의한 교세라(Kyocera) 화학 소재 사업부 인수(약 300억 엔 규모)를 이달 말 최종 마무리할 예정이다.
이번 인수를 통해 교세라가 보유하던 중국 우시(Wuxi) 기지의 화학 소재 생산 설비와 다이 본딩 페이스트 기술, MUF 제조 역량까지 완전히 흡수하게 된다.
자체 증설과 공격적인 인수를 병행한 스미토모 베이클라이트는 일본-중국-동남아시아를 잇는 삼각 첨단 패키징 소재 공급망을 완비함으로써, 엔비디아와 TSMC를 중심으로 재편되는 글로벌 AI 반도체 생태계에서 독점적 기술 우위를 한층 강화하게 됐다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com