;)
;)
;)




- 상반기 세계 1위였던 한국 증시가 하반기 들어 주요국 중 최하위로 고꾸라진 배경
- 대만 증시가 하반기 반등하며 연초 이후 70% 급등세를 기록한 결정적 차이
- 삼성전자와 SK하이닉스에 치중된 쏠림 구조가 만든 시장의 극단적 변동성
- 대만 증시가 하반기 반등하며 연초 이후 70% 급등세를 기록한 결정적 차이
- 삼성전자와 SK하이닉스에 치중된 쏠림 구조가 만든 시장의 극단적 변동성
 이미지 확대보기
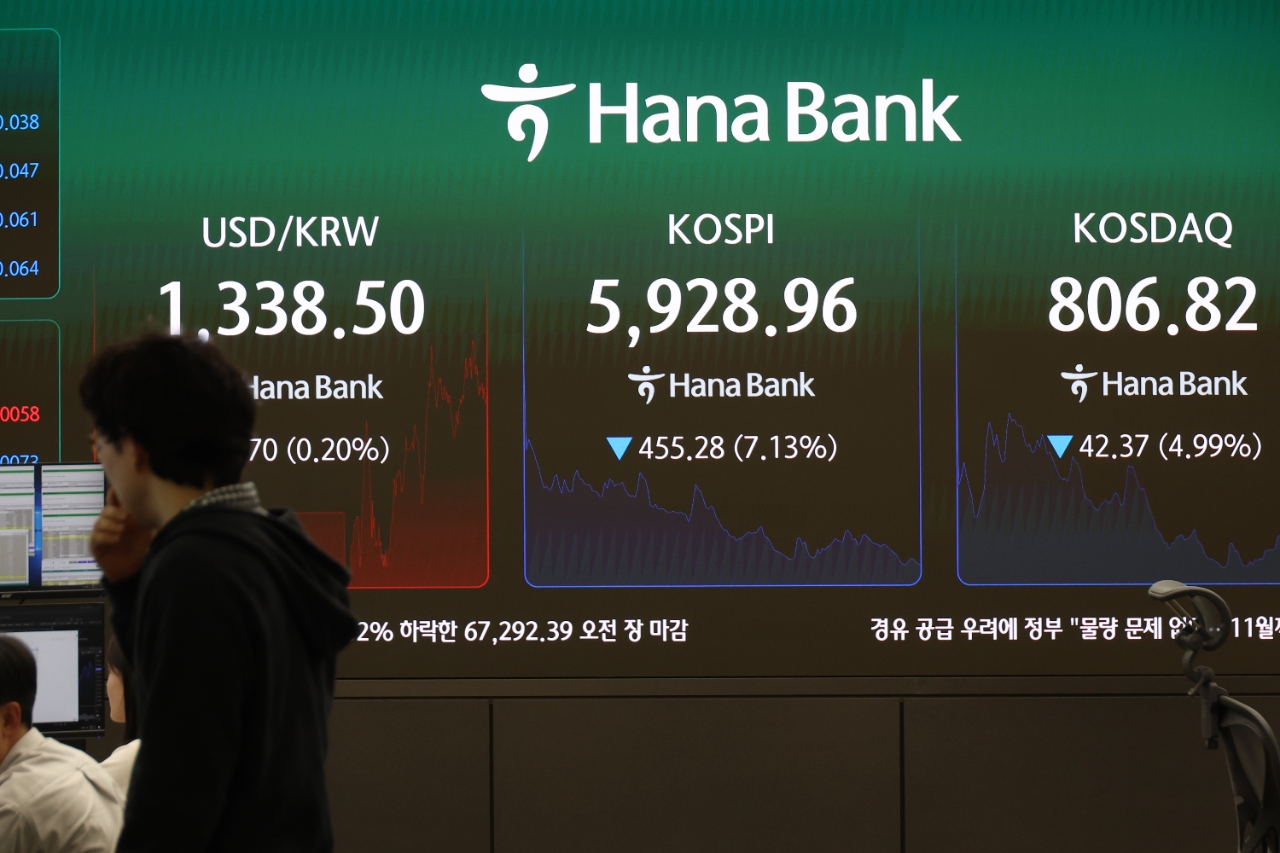
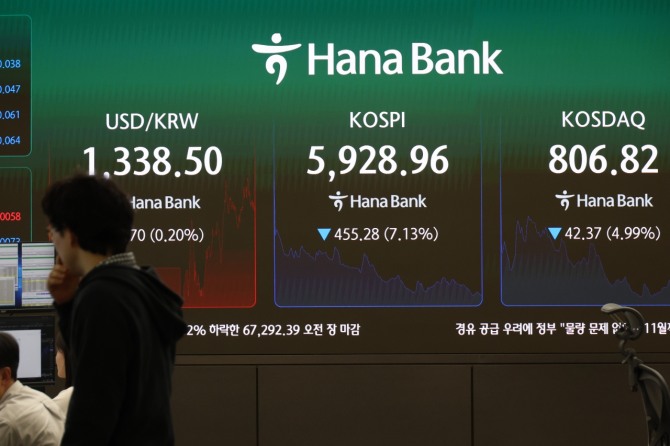
비즈니스인사이더는 2026년 10월 12일(현지시각) 보도를 통해 글로벌 인공지능 투자 자금이 메모리를 넘어 하드웨어 공급망 전반으로 분산되면서 한국 증시가 부진에 빠졌다고 보도했다. 반도체 단일 업종에 지나치게 편중된 지수 구조가 증시의 발목을 잡았다는 분석이다.
메모리 편중이 부른 극단적 변동성
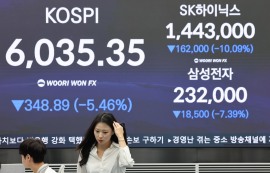
비즈니스인사이더에 따르면 코스피는 연초 대비 여전히 50%를 웃돌지만, 하반기 들어 약 24% 하락했다. 이는 상반기 세계 최고 수준의 수익률을 기록했던 흐름과 극명하게 대비된다.
반면 대만 가권지수는 하반기에 약 7% 올랐고 연초 대비 상승률은 약 70%에 달한다. 3분기 가권지수가 약 4% 오르는 동안 코스피는 19% 넘게 하락해 두 시장의 수익률 격차는 23%포인트를 웃돌았다.
한국 증시의 급격한 침체는 삼성전자와 SK하이닉스 두 종목에 과도하게 집중된 지수 구조에서 비롯됐다. 두 회사는 코스피 전체의 절반 이상을 차지해 시장이 반도체 단일 업종에 유독 취약하다.
깜짝 실적에도 꺾이지 않은 하방 압력
글로벌데이터(GlobalData) TS 롬바르드는 7월 보고서에서 한국 메모리 제조사의 이익이 주로 메모리 가격 상승에 의존했다고 분석했다. 그에 비해 대만 타이완반도체제조(TSMC)와 일본 반도체 장비 기업들은 첨단 제조 공정과 기술력을 바탕으로 견고한 성장 전망을 갖추고 있다.
삼성전자는 분기 영업이익이 9배 가까이 늘어날 것이라고 전망했으나 메모리 편중 우려로 주가는 하락세를 나타냈다. 코스피는 7월 한 달간 22% 하락하며 2008년 금융위기 이후 월간 최대 낙폭을 기록했고 마지막 거래일에는 18% 급반등했다. 레버리지 단일 종목 상장지수펀드 투기성 자금이 변동성을 키우면서 거래대금은 5월 말 고점 대비 70% 감소했다.
공급망 다변화로 향하는 글로벌 자금
글로벌 인공지능 투자 흐름이 메모리를 넘어 하드웨어 공급망 전반으로 다변화되면서 한국 반도체 생태계의 구조적 변화가 요구된다. 대만 시장은 TSMC를 비롯해 첨단 패키징, 서버, 네트워크 장비 등 인프라 전반의 공급망을 탄탄하게 구축하고 있다.
반면 한국 증시는 메모리 가격 흐름 외에도 하드웨어 공급망 전반에서 경쟁력을 입증해야 하는 부담을 안고 있다. 외국인 투자자들은 한국 주식 매도를 이어가며 자금 이탈 기조를 지속했다. 대만과의 수익률 격차를 좁히기 위해서는 메모리 중심의 이익 구조에서 벗어나 위탁생산과 패키징 등 가치사슬 다변화를 증명해야 한다는 지적이 나온다.
김주원 글로벌이코노믹 기자 park@g-enews.com