;)
;)
;)




중국 승용차 내수 시장 침체 장기화 전망과 2027년 완만한 회복 국면 진입 가능성
단기 역풍 완화와 비용 압박 감소, 제품 라인업 개선에 따른 시장 반등 요인
완성차 업체 간 생존 경쟁과 기술력 중심의 시장 양극화 심화 전망
단기 역풍 완화와 비용 압박 감소, 제품 라인업 개선에 따른 시장 반등 요인
완성차 업체 간 생존 경쟁과 기술력 중심의 시장 양극화 심화 전망
 이미지 확대보기
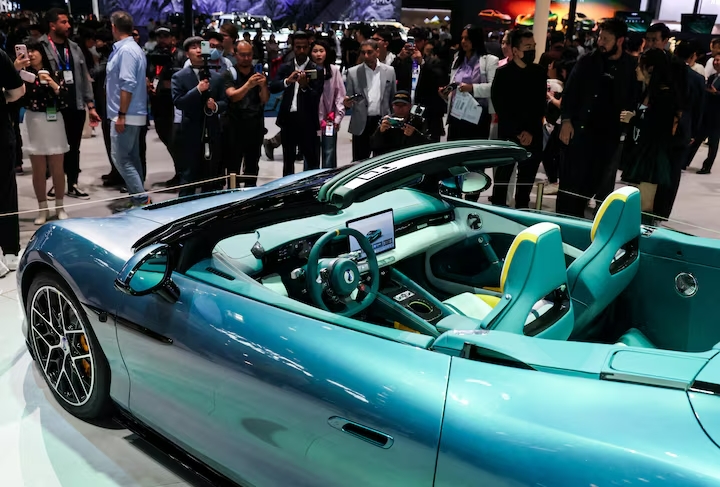
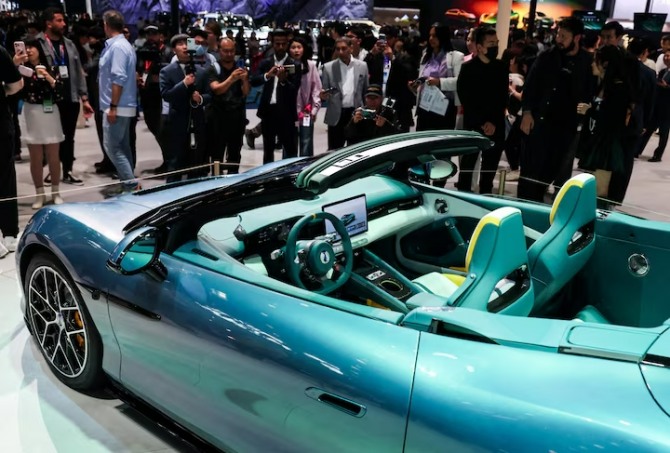
중국 승용차 내수 시장이 2026년 예상보다 큰 폭의 침체를 겪은 뒤 2027년에는 완만한 반등세를 보일 것으로 전망된다. 영국 매체 로이터통신은 10월 26일(현지시각) 중국승용차협회 추이둥수 사무총장의 발언을 인용해 이같이 보도했다.
중국 국내 승용차 판매량은 2025년 2370만 대에서 2026년 1850만 대 규모로 줄어들 것으로 예상된다. 전년 대비 가파른 하락세를 기록한 이후 2027년에는 평균 2% 안팎의 반등세를 나타낼 것이라는 관측이다. 올해 시장 부진은 소비 심리 위축과 가격 경쟁 심화 등이 복합적으로 작용한 결과로 풀이된다.
시장 회복 요인과 비용 압박 완화
추이둥수 사무총장은 내년도 시장 반등을 이끌어낼 요인으로 세 가지를 지목했다. 우선 단기적인 시장 역풍이 점차 완화되고 생산 비용 압박이 줄어들며, 완성차 업체들의 신규 제품 라인업이 대폭 개선될 것이라는 분석이다.
다만 이러한 요인들이 실현되더라도 자동차 시장 내부의 경쟁 구도는 한층 더 양극화될 가능성이 높다고 덧붙였다. 기술력과 자금력을 갖춘 상위 업체들을 중심으로 생존 경쟁이 치열해질 수 있다는 의미다. 이번 전망은 공식 확정 실적이 아니라 주요 산업 협회의 최신 예측치를 바탕으로 한 것이다.
판매 부진 영향과 향후 관전 포인트
중국 자동차 시장의 급격한 변동은 글로벌 완성차 공급망 전반에 적지 않은 파장을 미치고 있다. 내수 판매량이 1850만 대 수준으로 급감함에 따라 현지에서 생산설비를 운영하는 글로벌 제조사들은 가동률 조정과 재고 관리에 고심하고 있다.
이와 관련해 시장 전문가들은 2027년 회복세가 가시화되더라도 과거와 같은 고속 성장 국면으로 복귀하기는 어려울 것으로 보고 있다. 향후 발표될 월별 등록 대수와 주요 제조사들의 실적발표가 시장의 향방을 가늠할 핵심 지표가 될 전망이다.