;)
;)
;)




메모리 비용 상승으로 기본 제품 가격 약 100달러 인상…기존 기기 사용기간 길어질 가능성
주가 27% 상승에 예상 PER 36배…실적 발표 앞두고 성장 지속성 주목
주가 27% 상승에 예상 PER 36배…실적 발표 앞두고 성장 지속성 주목
 이미지 확대보기
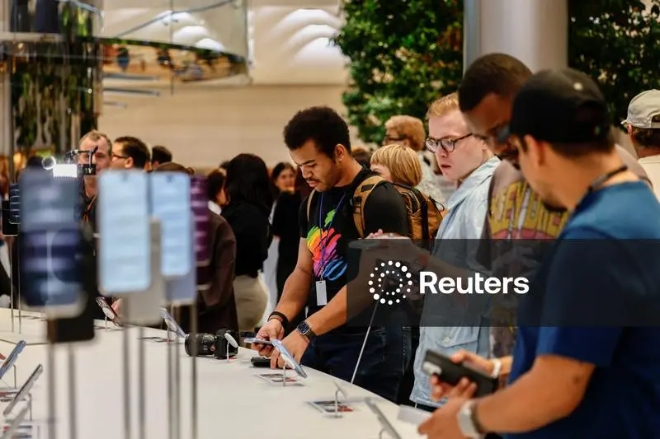
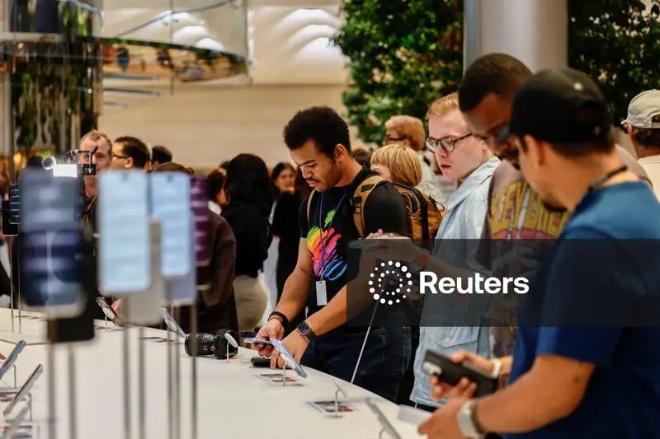
애플이 세계 시가총액 1위 기업에 복귀했지만 아이폰 판매를 둘러싼 새로운 위험이 제기됐다.
경쟁사의 스마트폰보다 소비자들이 이미 사용하고 있는 구형 아이폰이 신제품 판매에 더 큰 걸림돌이 될 수 있다는 분석이다.
메모리 반도체 가격 상승으로 아이폰을 비롯한 애플 제품의 가격이 높아지는 반면 기존 기기의 성능과 소프트웨어 지원은 여전히 충분해 소비자들이 교체 시기를 늦출 가능성이 있다는 것이다.
모펫은 CNBC와 인터뷰에서 애플의 높은 주가 평가와 신제품 가격 인상이 향후 실적에 부담으로 작용할 수 있다며 이같이 밝혔다.
◇"애플의 경쟁 상대는 이미 갖고 있는 아이폰"
모펫은 메모리 반도체 가격 상승이 애플의 신제품 교체 수요에 미치는 영향을 주요 위험으로 지목했다.
그는 메모리 비용 상승으로 애플의 기본형 기기 가격이 이미 약 100달러(약 13만3600원) 높아졌다고 설명했다.
미국 이동통신사들이 가격 상승을 상쇄할 만큼 보조금이나 판촉 혜택을 확대하지 않아 실제 부담은 소비자들에게 돌아가고 있다는 지적이다.
모펫은 "애플이 직면한 경쟁 상대는 소비자가 이미 가지고 있는 애플 기기"라고 말했다.
기존 아이폰의 성능이 충분하고 최신 소프트웨어도 정상적으로 사용할 수 있는 상황에서 신제품 가격까지 오르면 소비자들이 굳이 새 기기를 구매할 필요성을 느끼지 못할 수 있다는 설명이다.
특히 기존 기기를 몇 년 동안 사용할 수 있다는 점은 애플의 신제품 판매 확대에 걸림돌이 될 수 있다.
모펫은 소비자들이 새로운 아이폰의 가격을 확인한 뒤 현재 사용 중인 기기로도 충분하다고 판단하면 교체 시기를 몇 달 더 늦출 수 있다고 설명했다.
그는 이같은 소비자들의 선택을 기존 기기를 계속 사용하려는 '관성'으로 표현했다.
아이폰을 다른 운영체제의 스마트폰으로 바꾸지 않더라도 신제품 구매를 미루는 소비자가 늘어나면 애플의 판매 증가세에 영향을 미칠 수 있다는 의미다.
◇애플 주가 올해 27% 상승…이익수익률 국채의 절반
애플 주가에 대한 모펫의 경계심도 높아지고 있다.
애플은 인공지능(AI) 인프라에 막대한 자금을 투입하는 다른 대형 기술기업들과 달리 상대적으로 안전한 투자처로 인식되면서 투자자들의 관심을 받아왔다.
이같은 선호에 힘입어 애플 주가는 올해 약 27% 상승했다.
그러나 모펫은 애플이 이미 높은 수준의 주가 평가를 받고 있어 향후 실적이 투자자들의 기대에 미치지 못할 경우 주가가 하락할 위험이 있다고 분석했다.
애플의 예상 주가수익비율(PER)은 약 36배에 이른다.
이는 예상 순이익을 기준으로 산출한 이익수익률이 약 2.8%에 불과하다는 의미다.
모펫은 이 수익률이 미국 국채에서 얻을 수 있는 수익률의 절반 수준이라고 지적했다.
그는 "이미 안전성에 대한 기대가 주가에 너무 많이 반영돼 있어 어느 정도 지나치게 오른 것은 아닌지 의문이 든다"고 말했다.
애플 주가는 지난달 30일 뉴욕증시 정규 거래에서 1% 넘게 하락했다.
다른 대형 기술기업에서 투자자금이 빠져나오는 상황에서도 애플 주가가 하락한 점을 모펫은 경고 신호 가운데 하나로 해석했다.
투자자들이 앞으로는 상대적으로 높은 잉여현금흐름 수익률이나 이익수익률을 제공하는 기업을 선호할 수 있다는 분석이다.
◇11월 2일 실적 발표…시장 예상 매출 151조원
애플은 2일 미국 증시 마감 후 2026회계연도 4분기 실적을 발표할 예정이다.
금융정보업체 피스컬닷AI에 따르면 월가에서는 애플의 4분기 주당순이익(EPS)을 1.98달러(약 2645원), 매출을 1132억5000만달러(약 151조2800억원)로 예상하고 있다.
모펫은 이번 실적 발표에서 중요한 문제가 단순히 분기 실적이 시장 예상에 부합하는지 여부만은 아니라고 지적했다.
이미 높은 수준으로 오른 주가를 정당화할 만큼 애플이 충분한 성장세를 이어갈 수 있는지가 더욱 중요하다는 것이다.
반면 일부 투자분석가들은 신제품의 판매 확대 가능성에 기대를 걸고 있다.
딥워터자산운용의 진 먼스터는 최근 애플의 신제품 아이폰 듀오가 2027회계연도에 약 2000만대 판매될 것으로 전망했다.
이는 월가의 예상 판매량인 약 1200만대를 크게 웃도는 수치다.
먼스터는 아이폰 듀오가 애플의 내년 아이폰 매출을 시장 전망치보다 약 80억달러(약 10조6864억원) 늘리는 데 기여할 수 있다고 내다봤다.
그는 애플의 전체 아이폰 사업 매출이 2027회계연도에 13% 성장할 것으로 예상했다. 월가 전망치인 10%보다 높은 수준이다.
결국 애플의 신제품 판매 확대에 대한 낙관적인 전망과 높은 제품 가격이 교체 수요를 위축시킬 수 있다는 우려가 엇갈리고 있다.
모펫은 기존 아이폰의 높은 사용성과 신제품 가격 상승이 맞물리면서 소비자들의 기기 교체주기가 길어질 가능성을 경계해야 한다고 강조했다.
김현철 글로벌이코노믹 기자 rock@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.