;)
;)
;)




유럽 30년 만의 최고 1,125달러·아시아 1,180달러·美 14년 만에 920달러 동반 폭등
이란 전쟁 여파 걸프 점유율 11% 급감… 美 수출물량 75%가 亞로 쏠리며 유럽 공급 고갈
인도 조리가스 수요·中 화학 증설에 '겨울용 휘발유 혼합' 겹쳐… 운송비 급등에 차익거래도 한계
이란 전쟁 여파 걸프 점유율 11% 급감… 美 수출물량 75%가 亞로 쏠리며 유럽 공급 고갈
인도 조리가스 수요·中 화학 증설에 '겨울용 휘발유 혼합' 겹쳐… 운송비 급등에 차익거래도 한계
 이미지 확대보기
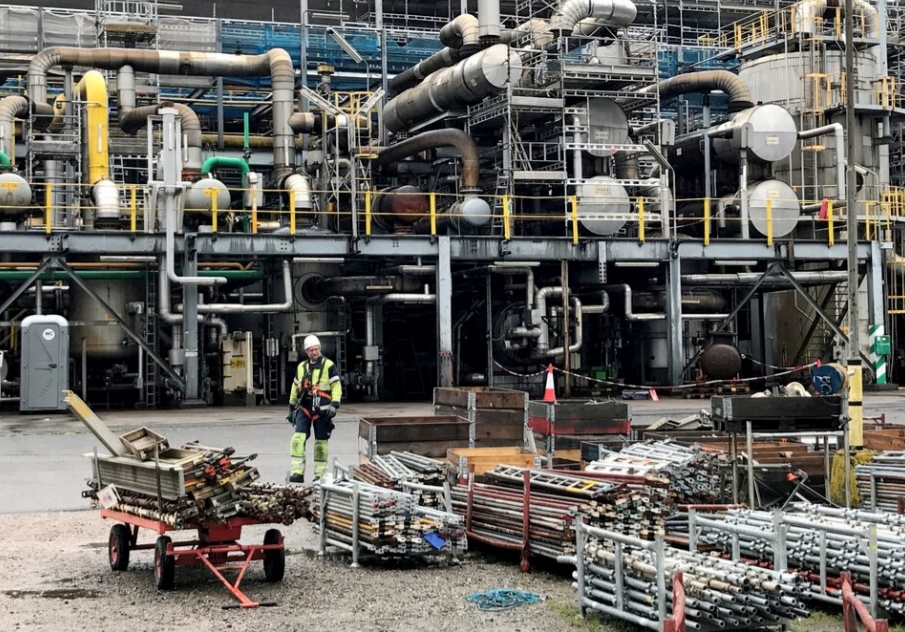
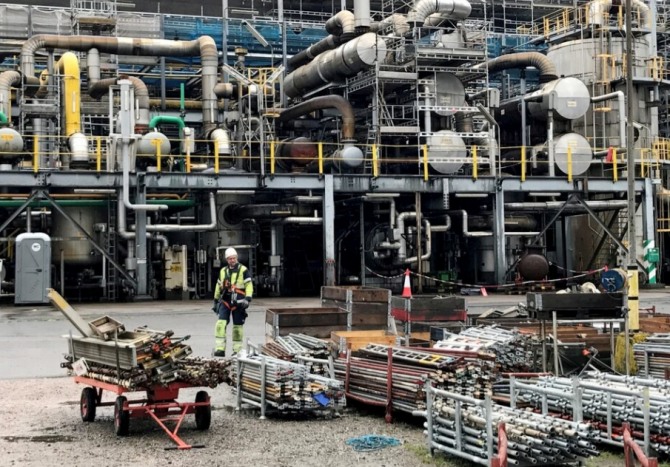
미국·이스라엘과 이란 간의 전쟁으로 중동 걸프 산유국들의 공급망이 흔들린 가운데, 인도와 중국 등 아시아 국가들이 미국산 대체 물량을 블랙홀처럼 빨아들이면서 겨울철 난방 및 휘발유 혼합 수요를 앞둔 유럽의 재고가 바닥났다.
여기에 높은 운송비와 미국 내 자체 소비 증가로 인해 대서양과 태평양을 잇는 차익거래 유인마저 소멸하면서, 글로벌 석유화학과 난방·조리용 가스 시장이 '퍼펙트 스톰(복합 위기)'에 직면했다는 진단이 나온다.
11월 5일(현지시각) 글로벌 에너지 전문 외신 오일프라이스(Oilprice)에 따르면, 북서유럽의 11월 인도분 부탄 가격은 톤당 1,125달러를 기록해 30년 만의 최고치를 갈아치웠다. 이는 러시아-우크라이나 전쟁 발발 직후의 고점마저 훌쩍 뛰어넘은 수치다.
걸프 수출 점유율 11%로 급락… 美 수출 75% 亞로 쏠려 '유럽 가뭄'
글로벌 부탄 가격의 동반 폭등은 지난 3월 미국과 이란 간 전쟁 발발 이후 뒤흔들린 전 세계 프로판·부탄 무역로의 구조적 재편에서 비롯됐다.
분쟁 이전 글로벌 LPG 수출 시장은 미국이 45~50%, 중동 걸프 국가들이 30~35%를 양분해 왔다. 그러나 중동 정유 시설 파손과 호르무즈 해협 운항 리스크로 걸프 산유국의 수출 비중은 11%로 폭락했다.
미국이 생산량을 확대하며 전 세계 수출 점유율을 65%까지 끌어올렸으나, 늘어난 미국산 물량은 고스란히 아시아로 빨려 들어갔다.
평소 수입의 절반가량을 중동에 의존하던 아시아 바이어들은 중동 공급선이 마비되자 미국산 화물로 급선회했다.
지난 4월부터 10월 사이 아시아 전체 LPG 수입의 최대 75%가 미국산으로 채워졌다.
이로 인해 전통적으로 미국산 가스를 수입해 쓰던 유럽행 선박이 급감하면서 네덜란드-벨기에의 암스테르담·로테르담·앤트워프(ARA) 정제 허브의 10월 부탄 수입량은 전년 대비 34% 급감한 13만 톤에 그치며 수년 만의 최저치로 떨어졌다.
印 조리가스 부족·中 340만 톤 화학 증설… '미국산 분율 불일치'가 부른 비극
더 큰 문제는 미국과 중동의 가스 성분 차이에서 비롯된 공학적 병목이다.
미국산 LPG 수출 물량은 프로판 75%, 부탄 25%로 구성된다. 반면 인도 등 아시아 국가들의 가정용 조리가스는 더운 기후에서 적정 증기압을 유지하기 위해 통상 프로판과 부탄을 50 대 50 비율로 혼합해 사용한다.
미국산 프로판 수입이 아무리 늘어나도 중동의 고순도 부탄 공백을 채울 수 없는 구조적 한계가 발생한 것이다.
특히 인도 정부는 수입 LPG의 87%를 차지하던 중동 물량이 전쟁 직후 40% 이상 급감하자, 자국 정유사와 석유화학 단지에 일반 석유화학 가동을 중단하고 가정용 LPG 생산을 최우선화하는 긴급 행정명령을 내리며 시장의 긴장을 키웠다.
중국의 산업용 부탄 수요도 가격 상승을 부채질했다.
중국은 휘발유 옥탄가를 높여 노킹을 방지하는 옥탄가 개선제(MTBE) 생산설비를 대거 증설했다. 2025년 한 해 동안 총 340만 톤 규모의 신규 MTBE 공장 5곳이 가동에 들어가면서 원료인 부탄 수입을 빨아들였다.
중국 업체들이 생산한 고옥탄 휘발유와 첨가제를 동남아와 남미, 유럽으로 역수출하면서 글로벌 가스 수급을 더욱 옥죄었다.
겨울철 휘발유 규격 전환에 터미널 정전… "운송비 빼면 남는 것 없어"
여기에 북반구 동절기 진입에 따른 서구권 정유사들의 계절적 혼합 수요가 맞물렸다.
미국과 유럽의 겨울철 환경 규격은 추운 날씨에 시동을 돕기 위해 휘발유 내 부탄 혼합 비율을 높이도록 규정하고 있어 10월부터 이듬해 3월까지 부탄 자체 소비가 급증한다.
이로 인해 미국의 전체 부탄 수출량은 5월 240만 톤에서 10월 155만 톤으로 축소됐다.
10월 미국 선적 물량의 54%(84만 톤)가 아시아로 향한 반면, 유럽 몫은 7%(10만 5,000톤)에 불과했다. 설상가상으로 텍사스 네덜란드 터미널의 불가항력(포스마저) 선언과 프리포트 터미널의 압축기 정전 사고가 겹쳐 수출 선적에 추가 차질이 빚어졌다.
현재는 아시아 바이어들의 미국산 구매 유인마저 상업적 한계에 부딪혔다.
미국 현지 부탄 가격(톤당 920달러)에 인도양 해상 운임(톤당 약 320달러)을 더하면 아시아 도착 가격은 톤당 1,240달러에 달한다.
반면 아시아 현물 가격(AFEI)과의 스프레드는 50~60달러에 불과해, 지난 4월 톤당 300~400달러에 달하던 미국 수출업자들의 차익거래 마진이 완전히 증발했다.
글로벌 에너지 전문가들은 "부탄 대란의 조기 진화 여부는 호르무즈 해협의 해상 안보와 걸프 산유국들의 가스 수출 정상화 속도에 전적으로 달려 있다"며 "중동 정세가 재차 악화될 경우 인도의 장거리 선적 재개와 중국의 석유화학 수요, 유럽의 겨울철 난방 수요가 제한된 미국산 공급망을 놓고 극단적인 입찰 전쟁을 벌여 글로벌 인플레이션을 다시 자극할 수 있다"고 경고했다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com