;)
;)
;)




- 삼성전자 온양 캠퍼스에 46조원 투입, 첨단 패키징 5개 라인 2028년 6월 가동 목표
- 미국 투자 매체 24/7 월스트리트, 후공정 증설만으론 당장 공급 부족 해소 한계 지적
- SK하이닉스·마이크론 동시 증설 맞물려 2028~2029년 메모리 가동률·수익성 변수 부각
- 미국 투자 매체 24/7 월스트리트, 후공정 증설만으론 당장 공급 부족 해소 한계 지적
- SK하이닉스·마이크론 동시 증설 맞물려 2028~2029년 메모리 가동률·수익성 변수 부각
 이미지 확대보기
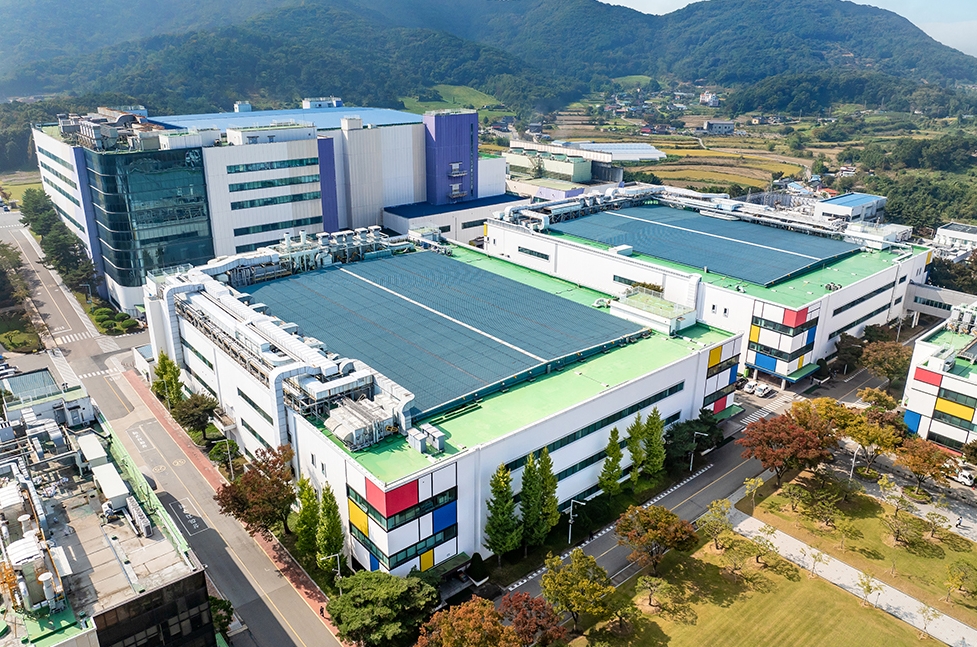
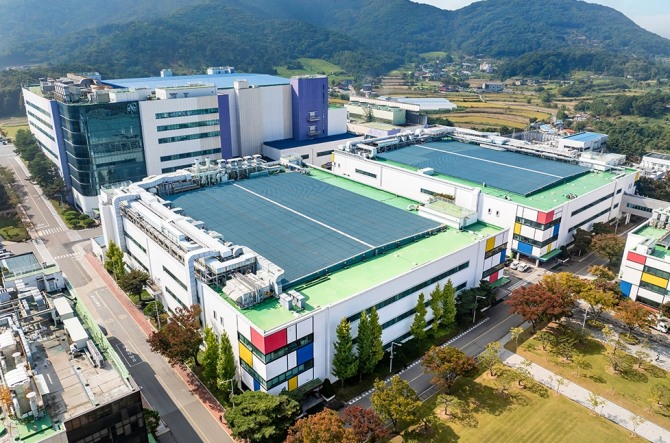
삼성전자가 2026년 11월 12일 충청남도 아산 온양 캠퍼스에 46조원 규모의 고대역폭메모리(HBM) 첨단 패키징 라인을 증설한다고 발표했다.
미국 투자 매체 24/7 월스트리트는 2026년 11월 15일(현지시각) 로버트 카스텔라노 박사의 분석을 통해 신규 설비가 2028년 6월 가동을 시작하므로 현재의 메모리 공급 부족을 당장 해소하지 못한다고 보도했다.
이 매체는 삼성전자와 SK하이닉스, 마이크론이 2028~2029년 동시에 설비를 늘리면서 메모리 업계가 대규모 투자 이후 가동률과 수익성 압박을 받는 순환 주기를 되풀이할 수 있다고 짚었다.
온양 46조원 투자 구조와 후공정 증설의 시차 한계
신규 클린룸은 3층 규모 약 3만 1000m²로 조성하며, 증설이 끝나면 온양 캠퍼스 전체 연면적은 기존 27만m²에서 42만m²로 55.6% 넓어진다.
가동 목표 시점인 2028년 6월은 애초 계획보다 1년 앞당긴 일정이다. 그러나 24/7 월스트리트는 온양 공장이 DRAM 웨이퍼를 생산하는 전공정 공장이 아니라 메모리 다이를 수직으로 쌓아 연결하는 후공정 시설이라는 점에 주목했다.
HBM 완성품 출하를 늘리려면 전공정 웨이퍼 물량과 양호한 수율이 함께 뒷받침돼야 한다. 2028년 6월 역시 가동 개시 시점일 뿐, 실제 대량 출하까지는 장비 반입과 고객사 인증 절차가 추가로 이어진다.
경쟁사 동시 증설과 HBM 매출 성장률 둔화 추세
24/7 월스트리트가 투자자들에게 수급 시차를 강조한 배경에는 경쟁사들의 동시 증설 일정이 자리 잡고 있다.
각 사 발표를 보면 SK하이닉스는 2026년 8월 총 54조 3000억 원 규모의 반도체 공장 투자를 발표했다. 청주 M17 공장에 19조 1000억 원을 투입해 2028년 12월 클린룸을 열고, 용인 Y2 공장에는 35조 2000억 원을 투자해 2029년 6월 클린룸을 개설한다. 마이크론 역시 미국 아이다호와 뉴욕에서 DRAM 생산 능력을 단계적으로 확충하고 있다.
시장조사업체 더 인포메이션 네트워크의 추정치를 24/7 월스트리트가 인용한 자료를 보면, 세계 HBM 매출은 2024년 211억 달러(약 28조 2740억 원)에서 2025년 387억 달러(약 51조 8580억 원)로 늘었다.
이 기관은 시장 규모가 2026년 505억 달러(약 67조 6700억 원)를 거쳐 2027년 630억 달러(약 84조 4200억 원)에 이를 것으로 추산했다. 연간 매출 증가액은 2026년 약 118억 달러(약 15조 8120억 원)에서 2027년 약 125억 달러(약 16조 7500억 원)로 커지지만, 연간 성장률은 2025년 83.4%에서 2026년 30.5%, 2027년 24.8%로 낮아지는 흐름이다.
장비사 선행 수혜와 메모리 제조사의 고정비 부담
이번 대규모 설비 투자는 반도체 공급망의 업종별 실적 시차를 뚜렷하게 갈라놓는다. 24/7 월스트리트는 장비 업체들이 공장을 짓고 설비를 들여놓는 초기 단계에서 먼저 매출을 인식한다고 분석했다.
세부적으로는 KLA가 공정 제어와 검사·계측 장비 분야에서, 어플라이드 머티리얼즈와 램리서치가 전공정 DRAM 생산 장비 분야에서, 전문 패키징 장비사들이 적층·접합 공정에서 각각 수주 기회를 얻는다.
반면 삼성전자와 SK하이닉스, 마이크론 등 메모리 제조사들은 막대한 자본을 먼저 투입한 뒤 2028~2029년 시장 수요를 확인해야 하는 구조다.
24/7 월스트리트는 신규 공장의 건설과 인증에 수년이 걸려 현재 메모리 부족 현상이 2027년까지 이어질 수 있다고 보면서도, 완공 이후 인공지능 데이터센터 투자 속도가 둔화해 가동률이 떨어지면 단위당 제조 원가가 오르고 영업이익률이 빠르게 위축될 수 있다고 분석했다.
다만 추가 설비 구축이 곧바로 공급 과잉으로 이어지지는 않으며, 메모리 제조사들이 시황에 맞춰 장비 반입 시점과 라인 가동률을 조절하거나 AI 가속기 수요가 예상보다 빠르게 늘어나면 수급 균형이 유지될 여지도 남아 있다.
메모리 시장의 향방은 2028년 상반기 삼성전자 온양 라인과 하반기 SK하이닉스 청주 M17 클린룸 가동을 전후해 빅테크 기업들의 AI 서버 발주량이 얼마나 유지되는지에 달려 있다.
메모리 3사가 향후 2년간 설비 반입 속도와 제품 배분 비중을 어떻게 조율하느냐에 따라 2028~2029년 메모리 업황의 수익성 지형이 달라질 것으로 보인다.
김주원 글로벌이코노믹 기자 park@g-enews.com