;)
;)
;)




中 7사 점유율 73.3%로 3.6%p 상승…韓 3사, 전년比 3.9%p↓
LG엔솔 3위·SK온 8위…북미 수요 23.7% 줄어
LG엔솔 3위·SK온 8위…북미 수요 23.7% 줄어
 이미지 확대보기
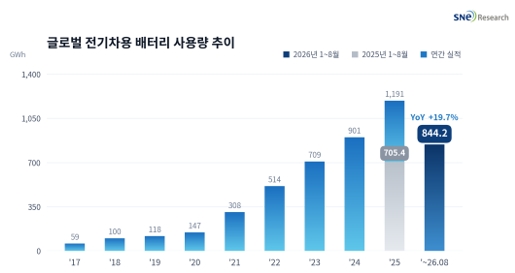
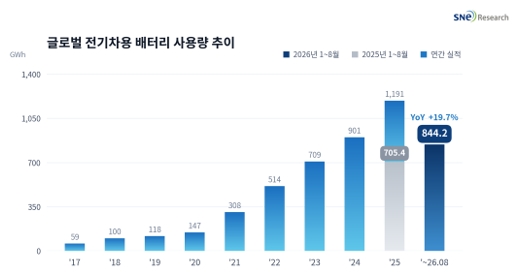
시장조사기관 SNE리서치는 '글로벌 전기차용 배터리 사용량'을 집계한 결과 올해 1~8월 세계 80개국에 등록된 전기차(EV·PHEV·HEV)에 탑재된 배터리가 총 844.2GWh(기가와트시)로 집계됐다고 2일 밝혔다. 사용량은 해당 기간 등록된 전기차에 실제 장착된 배터리 용량을 기준으로 한다. 지난 8월 사용량은 116.8GWh로 전년 동월보다 14.3% 늘었지만 7월(23.3%)보다 증가 폭이 줄면서 누적 성장률도 20% 밑으로 내려왔다.
업체별로는 중국 CATL이 333.0GWh로 전년 동기 대비 25.2% 늘며 1위를 지켰다. 점유율은 37.7%에서 39.4%로 1.7%p 올랐다. 2위 BYD는 127.9GWh로 6.2% 증가하는 데 그쳐 점유율이 17.1%에서 15.1%로 2.0%p 낮아졌다. 두 업체 점유율을 합치면 54.6%로 전년 동기(54.8%)와 비슷하다.
국내 업체 가운데 LG에너지솔루션은 68.3GWh로 0.9% 늘어 3위를 유지했다. 테슬라, GM, 현대차그룹, 폭스바겐 등에 공급을 이어갔지만 시장 성장률에는 크게 못 미쳐 점유율이 9.6%에서 8.1%로 1.5%p 떨어졌다. 유럽과 아시아에서는 사용량이 늘었으나 북미 사용량이 25.2GWh에서 14.6GWh로 42.3% 줄면서 증가분 대부분을 상쇄했다.
중국계 업체들은 상위권 전반에서 30% 안팎 성장했다. CALB는 44.4GWh로 32.6% 늘어 4위, Gotion은 41.5GWh로 47.1% 늘어 5위에 올랐다. EVE는 29.5GWh(53.9%↑), SVOLT는 22.0GWh(39.3%↑)였고, REPT는 126.3% 성장한 20.3GWh로 10위를 지켰다. CATL과 BYD를 포함한 중국계 7개사의 합산 점유율은 73.3%로 전년 동기(69.7%)보다 3.6%p 높아졌다. SNE리서치는 중국 내수 물량과 리튬인산철(LFP) 배터리의 원가 경쟁력을 기반으로 상용차, ESS, 해외 완성차로 공급처를 넓힌 결과로 분석했다.
일본 파나소닉은 29.7GWh로 1.8% 늘어 6위를 기록했지만 점유율은 4.1%에서 3.5%로 0.6%p 낮아졌다. 테슬라 북미 물량이 사용량을 떠받쳤으나 성장률은 시장 평균을 크게 밑돌았다. 파나소닉은 미국 캔자스 공장 가동 안정화와 함께 중장기적으로 일부 생산 능력을 데이터센터용 배터리로 돌리는 방안도 추진하고 있다.
BYD는 중국 내 전기차 인도량이 33.6% 줄어든 영향으로 성장률이 낮았다. 반면 중국 밖 사용량은 23.8GWh에서 39.7GWh로 66.5% 늘었고, 8월에는 해외 판매가 월간 최대치를 기록했다. 유럽과 동남아, 남미를 중심으로 판매망과 현지 생산 거점을 넓히고 있어 해외 비중이 높아질수록 내수 둔화의 영향이 줄어들 전망이라고 SNE리서치는 설명했다.
지역별 온도 차는 더 커졌다. 중국은 483.7GWh로 16.9%, 유럽은 29.2%, 아시아(중국 제외)는 76.0%, 남미는 179.9% 늘었다. 반면 북미는 73.1GWh로 23.7% 줄었다. 미국에서 연방 전기차 세액공제가 끝난 뒤 수요 공백이 이어지면서 배터리 업체들이 전기차용 라인을 ESS용으로 돌리는 움직임이 확산되고 있다.
앞으로는 중국의 세제 변화가 변수다. 중국은 9월부터 내수용 리튬이온 배터리에 2%의 소비세를 매기기 시작했고, 내년 1월에는 배터리 수출 증치세(부가가치세) 환급을 폐지할 예정이다. SNE리서치는 중국계 업체의 가격 정책과 해외 생산 확대 속도가 연말까지 경쟁 구도를 가를 변수가 될 것으로 내다봤다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com