;)
;)
;)




 이미지 확대보기
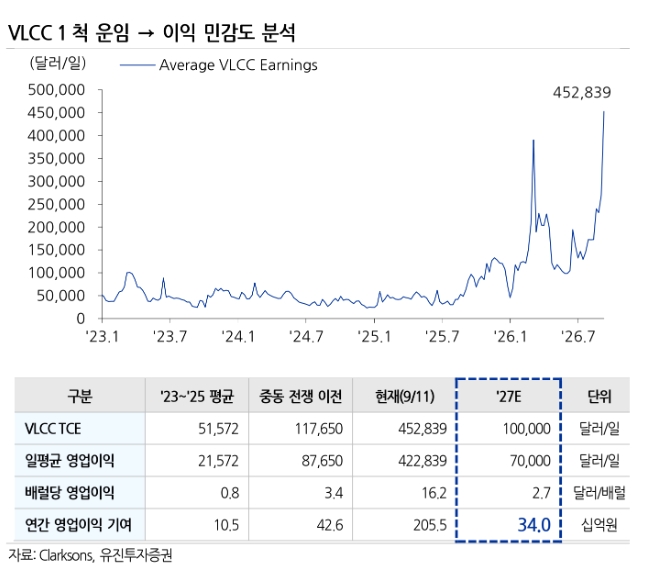
양승윤 유진투자증권 연구원은 "중동 리스크가 완화돼 운임이 정상화되더라도 확대된 초대형원유운반선(VLCC) 선대와 LNG선의 안정적인 이익 기여를 바탕으로 높아진 이익 수준이 지속될 것"이라며 "향후 중동 리스크가 완화돼 운임이 정상화되더라도 VLCC 선대 확대와 LNG선의 안정적인 이익 기여를 바탕으로 한 단계 높아진 이익 수준이 지속될 것"이라고 전망했다.
팬오션의 올해 매출액은 전년 대비 28% 증가한 6조9474억원, 영업이익은 42% 늘어난 7004억원으로 전망했다. 내년 영업이익도 7030억원으로 올해 높아진 이익 수준을 유지할 것으로 내다봤다.
 이미지 확대보기
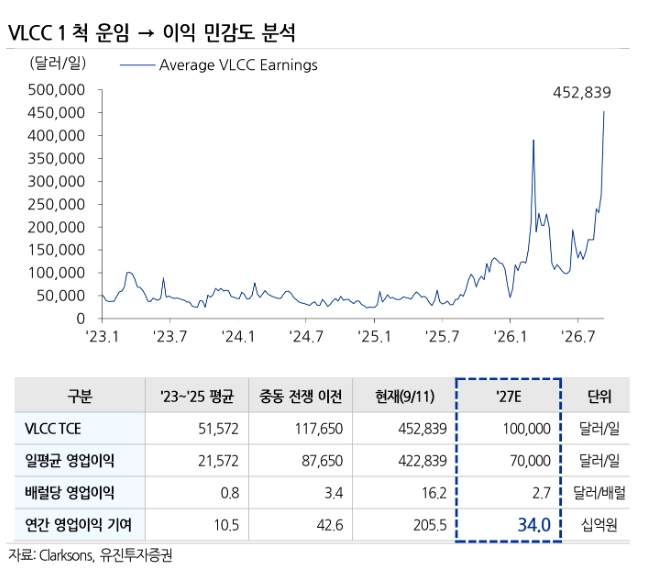
양 연구원은 "향후 실적 개선의 핵심으로는 VLCC 선대 확대"라면서 "팬오션의 VLCC 선대는 올해 2분기 말 5척에서 내년 14척으로 늘어날 예정인 가운데 SK해운에서 인수한 10척과 기존 S-Oil 장기계약 1척, TC-Out 1척에 더해 내년 하반기 신조 VLCC 2척이 스팟 시장에 투입되는 구조"라고 설명했다.
또한 “중동 원유 공급 차질에 따른 미국·아프리카 등 장거리 원유 조달 확대가 톤마일 증가를 이끄는 가운데 그림자 선대 제재로 유효 선복은 제한적”이라며 “현재 발주되는 VLCC의 본격적인 인도도 2029년 이후에 집중돼 2028년까지 우호적인 시황이 지속될 것으로 판단한다”고 덧붙였다.
본업인 벌크 부문 역시 이익 하방을 지지할 것으로 전망했다. 양 연구원은 "팬오션이 보유한 벌크 사선 81척 가운데 41척은 장기계약에 투입돼 시황과 무관하게 연간 약 1억달러의 영업이익을 창출할 수 있다"면서 "나머지 마케팅 사선 40척의 손익분기점(BEP)은 발틱운임지수(BDI) 1200~1300포인트 수준으로, 현재 BDI 3561포인트에서는 높은 수익성이 기대된다"고 짚었다.
이외에도 투자 부담이 정점을 지나면서 주주환원 확대 가능성도 커질 것으로 전망했다. 올해 설비투자 규모는 1조2690억원으로 추정되지만 내년에는 3640억원으로 낮아질 것으로 예상했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.