;)
;)
;)




모틀리풀 "팔란티어 PER 160배, 향후 5년간 연 48% 순익 급증 입증해야"
오라클, 클라우드 호조에도 막대한 설비투자와 부채 누적에 주가 발목
낮은 실적 눈높이의 오라클 대 고성장 지속 입증해야 할 팔란티어 '시험대'
오라클, 클라우드 호조에도 막대한 설비투자와 부채 누적에 주가 발목
낮은 실적 눈높이의 오라클 대 고성장 지속 입증해야 할 팔란티어 '시험대'
 이미지 확대보기
[핵심 포인트]
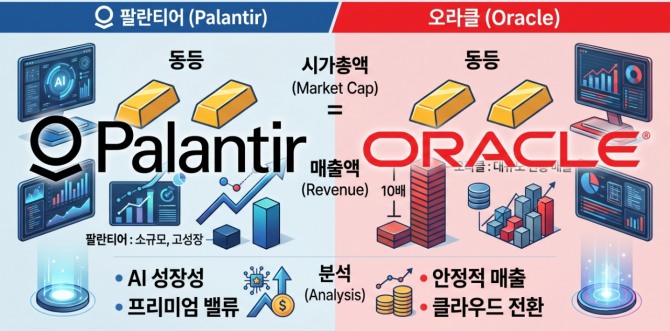
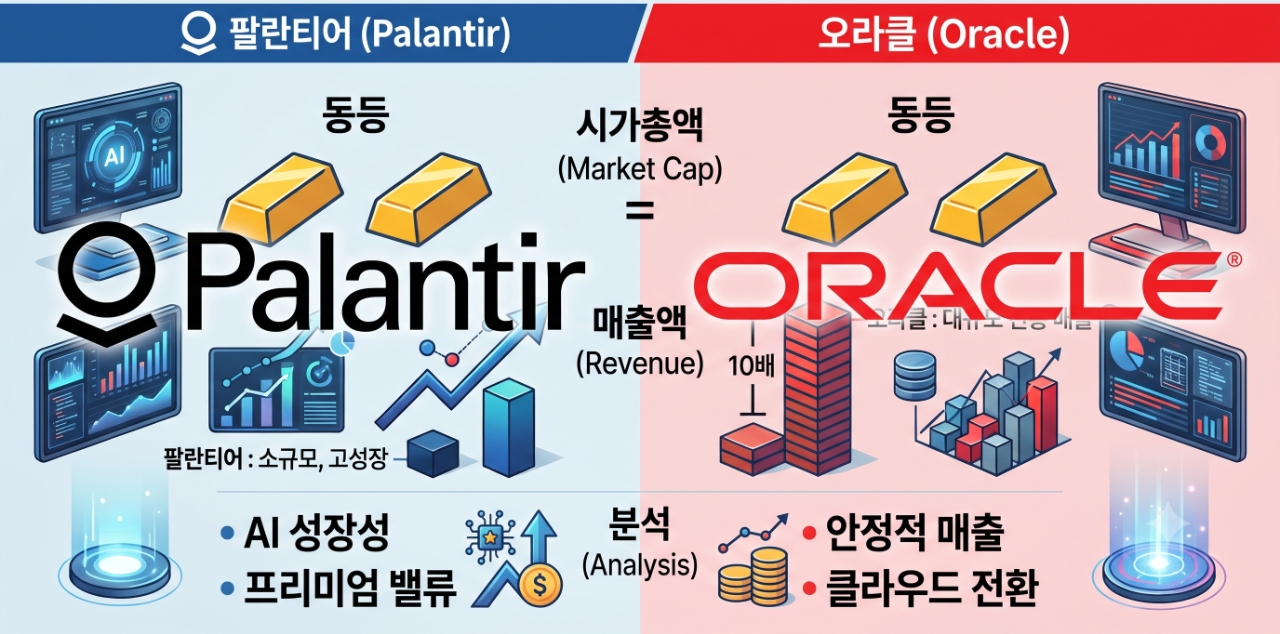
○ 팔란티어(약 4,470억 달러)와 오라클(약 4,250억 달러)의 시가총액은 팽팽히 맞서고 있으나, 연간 매출은 오라클(718억 달러)이 팔란티어(62억 달러)의 10배를 웃돈다.
○ 팔란티어는 순이익 급증과 무차입 경영을 무기로 PER 160배 수준의 고평가를 유지하고 있으나, 현 주가를 정당화하려면 향후 5년간 연평균 48%의 이익 성장이 요구된다.
○ 오라클은 클라우드 인프라 호조로 견조한 매출 성장을 기록 중이지만, 대규모 자본 지출에 따른 마이너스 잉여현금흐름과 부채 누적이 주가 반등의 걸림돌로 지목됐다.
미국 투자 전문매체 모틀리풀(The Motley Fool)이 29일(현지시각) 팔란티어(PLTR)와 오라클(ORCL)의 극과 극 밸류에이션을 분석했다.
뉴욕 주식시장에서 팔란티어의 시가총액은 약 4,470억 달러, 오라클은 약 4,250억 달러를 기록하며 어깨를 나란히 했다. 지난 12개월간 오라클 주가가 거의 반토막 나는 부진을 겪는 동안 팔란티어는 완만한 상승세를 이어가며 격차를 좁혔다.
그러나 표면적인 기업 가치 뒤편을 들여다보면 실적 체급 차이는 확연하다. 지난 12개월 동안 팔란티어가 거둔 매출은 약 62억 달러로 오라클(718억 달러)의 10분의 1에도 미치지 못했다. 순이익 역시 팔란티어가 약 30억 달러를 기록한 반면, 오라클은 187억 달러에 달했다. 비슷한 규모의 몸값을 지불하는 투자자들이 두 기업의 미래에 대해 완전히 다른 기대치를 부여하고 있다는 분석이 나오는 배경이다.
팔란티어: 가파른 수익 급증과 무차입 경영, 그러나 무거운 'PER 160배'
팔란티어의 주가를 지탱하는 원동력은 가파른 성장세다. 순이익은 2025년 2분기 약 3억 2,700만 달러에서 2026년 2분기 약 10억 6,000만 달러로 확대될 전망이다. 최근 12개월 순이익(약 30억 달러)은 직전 12개월(7억 6,300만 달러) 대비 4배 가까이 늘었다. 경영진은 2026년 매출 전망치로 전년 대비 약 82% 증가한 81억 5,000만 달러를 제시했다.
문제는 밸류에이션이다. 현재 팔란티어의 주가수익비율(PER)은 약 160배로, 오라클 이익 1달러당 지불하는 가격보다 7배 이상 높다. 팔란티어가 오라클 수준인 PER 22배로 수렴하면서 현 주가를 방어하려면 연간 순이익이 220억 달러 수준까지 도달해야 한다. 이를 5년 내 달성하려면 연평균 약 48%에 달하는 이익 성장이 필수적인 셈이다. 최근의 고성장을 고려하더라도 5년 연속 이 같은 성장세를 유지하는 것은 결코 쉽지 않으며, 오라클을 비롯한 경쟁사들이 '엔터프라이즈 온톨로지' 자동화 AI 플랫폼을 속속 도입하며 추격에 나선 점도 부담이다.
오라클: 클라우드 약진 속 빚더미와 마이너스 현금흐름 '발목'
반면 전통의 IT 공룡 오라클은 성장 속도를 다시 끌어올리고 있다. 2026 회계연도 매출이 전년 대비 17% 증가한 데 이어, 최근 마감한 2027 회계연도 1분기에는 클라우드 인프라 매출이 121% 폭증하며 전체 매출이 30% 급증한 193억 달러를 찍었다.
오라클의 올해 예상 비GAAP 주당순이익(EPS)은 8.10달러로, 현재 주가는 예상 이익 대비 약 17배 수준에서 거래 중이다. 투자자들의 실적 눈높이가 낮아 기존 예상치만 충족해도 밸류에이션을 지탱하기 수월한 구조다.
그러나 발목을 잡는 요인은 인프라 확장에 따른 자금 조달 부담이다. 1분기 자본적 지출(CAPEX)이 285억 달러에 달해 영업현금흐름(231억 달러)을 초과했고, 2026 회계연도 잉여현금흐름(FCF)은 마이너스 237억 달러를 기록했다. 부족한 자금을 메우기 위해 해당 분기에 200억 달러 규모(약 1억 4,100만 주)의 주식을 추가 발행해 주식 수가 약 5% 희석됐다. 8월 말 기준 보유 현금 및 유가증권은 370억 달러 수준인 반면, 차입금은 1,250억 달러에 달해 순부채 부담이 상당하다.
높은 기대치의 팔란티어 대 실적 방어 쉬운 오라클
부채와 보유 현금을 반영한 기업가치(EV) 기준으로는 오라클이 약 5,050억 달러, 팔란티어가 약 4,380억 달러로 격차가 역전된다.
모틀리풀은 투자 관점에서 양측의 위험 요인이 엇갈린다고 짚었다. 팔란티어는 완벽한 재무 상태와 높은 마진을 자랑하지만, 이미 극단적인 고평가가 반영돼 있어 조금의 성장 둔화만으로도 주가 충격이 발생할 수 있다. 반면 오라클은 요구되는 성장 기대치가 낮아 주가 하방 경직성을 확보하기 유리하지만, 대규모 설비투자가 실제 현금흐름 회수로 전환되는 흐름을 확인하는 것이 선결 과제로 꼽힌다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.