;)
;)
;)




 이미지 확대보기
메리츠증권은 1일 두산에 대해 대규모 증설이 본격 반영되는 2028년 실적 성장 기대가 높아지면서 주가 재평가가 이어질 것이라고 전망했다. 투자의견 ‘매수(Buy)’와 적정주가 240만원은 유지했다. 전날 종가는 136만8000원이다.
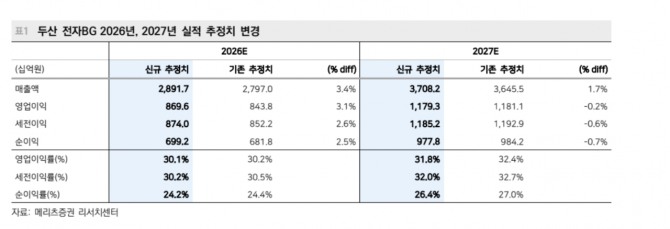
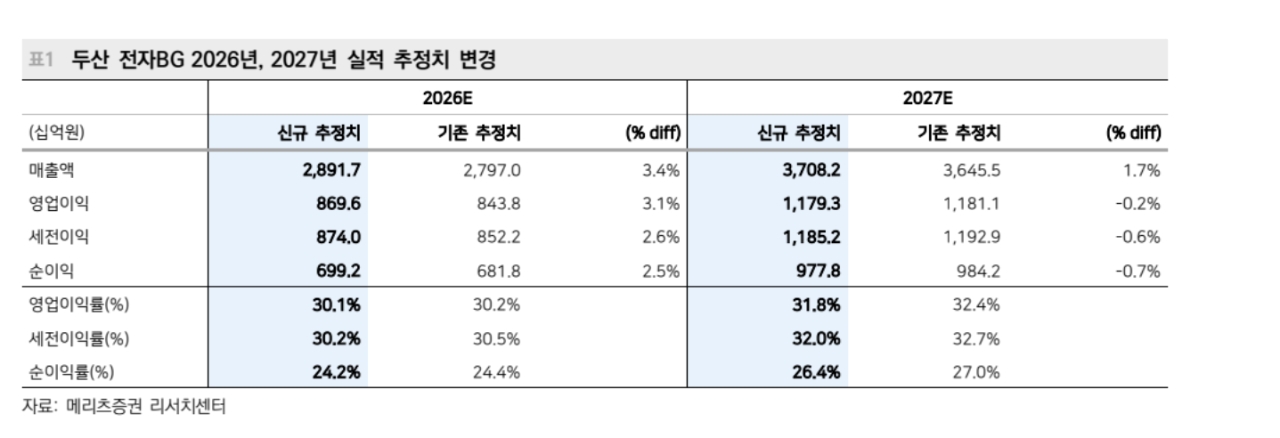
두산 전자BG의 3분기 매출은 전년 동기 대비 72.0% 증가한 7567억원, 영업이익을 117.8% 늘어난 2263억원으로 추정했다. 기존 추정치 대비 각각 6.8%, 5.6% 상향한 수치로, 영업이익률은 29.9%다.
 이미지 확대보기
양승수 메리츠증권 연구원은 “비우호적인 환율 환경으로 전환됐음에도 다시 한번 2분기를 상회하는 역대 최고 분기 실적 달성이 기대된다”며 “베라 루빈(Vera Rubin)향 출하 확대에 힘입어 주력 고객사인 북미 엔비디아(NV)사향 매출액이 약 2773억원으로 전분기 대비 34.7% 성장하며 전사 실적을 견인할 것”이라고 내다봤다.
증설은 중장기 성장 우려를 해소하는 계기로 봤다. 전자BG는 지난달 17일 공격적인 증설 계획을 발표했다. 기존 중국·국내 증설과 태국 신공장까지 반영하면 CCL 생산능력은 라인 수 기준 현재보다 약 163% 확대될 것으로 보인다.
양 연구원은 “그동안 경쟁사 대비 제한적인 설비투자로 중장기 성장성이 둔화될 수 있다는 우려가 밸류에이션 할인 요인으로 작용해왔다”며 “이번 증설은 이러한 우려를 완화하는 긍정적인 변화”라고 짚었다.
또한 “경쟁사인 대만 EMC도 공격적인 증설 발표 이후 2027년 실적 추정치가 본격 상향되는 구간에서 가파른 주가 상승을 보였다”며 “전자BG 역시 증설 물량이 실적에 반영되는 시점은 2028년이며, 이에 대한 기대가 높아지는 구간에서 본격적인 주가 재평가가 나타날 것”이라고 예측했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.