;)
;)
;)




 이미지 확대보기
조대형 DS투자증권 연구원은 “비우호적인 환율 환경에서도 최근 높아진 컨센서스를 상회하는 실적이 예상된다”며 “매 분기 추정치 상향이 기대되는 만큼 매수로 대응해야 하는 시점”이라고 짚었다.
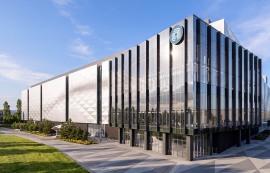
삼성전기의 영업이익은 시장 컨센서스인 6214억원을 4.9% 웃도는 수준이다. 전 분기와 비교하면 매출액은 12.0%, 영업이익은 48.0% 증가할 것으로 예상했다.
 이미지 확대보기
조 연구원은 "실적 개선을 이끄는 건 적층세라믹콘덴서(MLCC)를 담당하는 컴포넌트와 반도체 기판을 담당하는 패키지솔루션 사업"이라면서 "고부가 제품 비중 확대에 따른 제품 믹스 개선과 가격 인상 효과가 원·달러 환율 하락에 따른 부담을 상쇄할 것"이라고 예측했다.
또한 "특히 3분기 컴포넌트 부문 매출액은 2조35억원으로 전년 동기 대비 45.1% 증가하고 영업이익은 4167억원으로 예상한다"면서 "영업이익률은 20.8%로 전년 동기 13.1%에서 7.7%포인트 높아질 전망인 가운데 패키지 부문 매출액도 9287억원으로 56.6% 증가하고 영업이익률은 21.8%까지 상승할 것"이라고 추측했다.
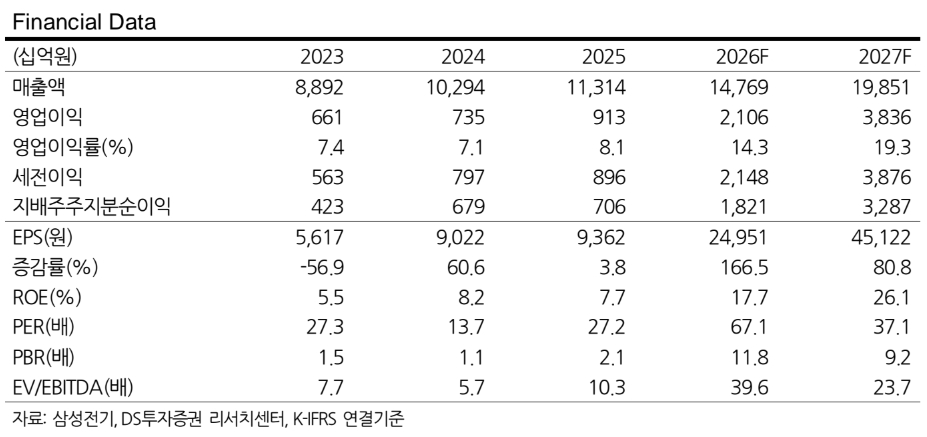
삼성전기의 올해와 내년 영업이익 전망치를 각각 2조1062억원, 3조8362억원으로 기존보다 6.7%, 23.7% 상향했다. 올해 영업이익은 전년 대비 130.6%, 내년에는 다시 82.1% 증가할 것으로 봤다.
조 연구원은 “병목이 가장 심한 MLCC와 FC-BGA 양축에서 견고한 입지를 구축한 기업에 프리미엄은 타당하다”며 “펀더멘털은 더욱 견고해졌다”고 판단했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.